Fixná, percentuálna alebo kombinovaná spoluúčasť: Ako nastaviť kasko
Máte platiť každý rok stovky eur navyše za bezstarostnosť, alebo radšej zraziť platbu na minimum a pri nehode vytiahnuť peniaze z peňaženky? Dilema, či je lepšia vyššia spoluúčasť alebo vyššie poistné, trápi každého, kto uzatvára havarijné poistenie. Pravidelná platba odchádza z rodinného rozpočtu s istotou, zatiaľ čo škoda je len štatistická hrozba. Správne nastavenie však nie je lotéria ani abstraktné cvičenie, ale priamy odraz vašich úspor.
V praxi platí priama úmera: čím väčšie finančné riziko prevezmete na vlastné ramená, tým menej peňazí si poisťovňa vypýta za ročnú poistku. Naopak, snaha o minimálny doplatok pri poistnej udalosti cenu poistenia dramaticky predraží. Podľa analýzy Ministerstva financií SR dokáže zvýšenie spoluúčasti z 200 eur na 1 000 eur znížiť ročné poistné o takmer 50 percent. Aby ste sa však pri prvej návšteve servisu nepríjemne nepopálili, musíte presne rozumieť zmluvným mechanizmom, ktoré poisťovne uplatňujú.
Čo je finančná rezerva domácnosti a prečo určuje výšku spoluúčasti?
Základné pravidlo pri voľbe parametrov kaska znie: nikdy si nevolte spoluúčasť, ktorú nedokážete zaplatiť z okamžite dostupných úspor do 24 hodín. Havarijné poistenie chráni rodinný rozpočet pred likvidačnými škodami, ako je totálna deštrukcia auta pri havárii alebo krádež. Nekryje bežné prevádzkové odreniny, na ktoré slúži bežná rezerva na údržbu.
Ak disponujete núdzovým fondom vo výške niekoľkých mesačných výdavkov, nízka spoluúčasť predstavuje vyhadzovanie peňazí von oknom. Preplácate desiatky eur ročne len za to, aby poisťovňa vyriešila opravu nárazníka za 300 eur. Naopak, rodina žijúca od výplaty k výplate nemôže riskovať tisíceurovú zrážku z plnenia, pretože nepojazdné auto bez peňazí na opravu ochromí jej každodenné fungovanie.
Stabilita rodinného rozpočtu verzus jednorazový výdavok
Pri zvažovaní, či zvoliť vyššiu spoluúčasť alebo vyššie poistné, rozdeľte svoje financie na predvídateľné a nepredvídateľné toky. Fixné ročné poistné viete zaradiť do ročného plánu výdavkov. Spoluúčasť prichádza náhle, často v najmenej vhodnom momente. Ak máte rezervu vyhradenú na neočakávané výdavky, vyššia zrážka pri oprave vám rozpočet nezrúti. Ak si nie ste istí rozdielmi medzi jednotlivými typmi krytia, pozrite si prehľad, čo kryje PZP a čo kasko.
Kedy sa rodine oplatí riskovať vyšší doplatok?
Ak jazdíte bez nehôd dlhé roky a parkujete vo vlastnej garáži, pravdepodobnosť uplatnenia škody klesá. V takom prípade dáva zmysel zvoliť vyššiu hranicu zrážky a ušetrené peniaze na poistnom ponechať na sporiacom účte. Po dvoch či troch rokoch bez nehody vám ušetrené sumy na poistnom plne pokryjú prípadnú budúcu spoluúčasť.
Ako funguje pravidlo vyššej z dvoch hodnôt pri kombinovanej spoluúčasti?
Najčastejšou formou zmluvného dojednania na slovenskom trhu je kombinovaná spoluúčasť. Definuje sa percentom zo škody a minimálnou fixnou sumou v eurách, napríklad 5 % minimálne 150 € alebo 10 % minimálne 330 €. Mnoho vodičov sa mylne domnieva, že zaplatia percentuálny podiel a fixná suma je len formálna informácia. Realita je opačná: poisťovňa vždy uplatní vyššiu z oboch hodnôt.
Ak vám servis vyčísli opravu na 1 000 eur a vaša zmluva obsahuje podmienku 5 % minimálne 150 eur, päť percent predstavuje iba 50 eur. Keďže fixná hranica 150 eur je vyššia, z poistného plnenia sa odpočíta 150 eur. Poisťovňa preplatí 850 eur a vy uhradíte zvyšok. Ak je celková škoda nižšia ako dohodnutá fixná suma, poisťovňa nevyplatí vôbec nič a celú faktúru zaplatíte sami.
Nasledujúca tabuľka demonštruje aplikáciu tohto pravidla pri troch rôznych rozsahoch poškodenia s modelovou podmienkou 5 % minimálne 150 € a 10 % minimálne 300 €:
| Výška faktúry za opravu | Variant: 5 % min. 150 € (Váš doplatok) | Variant: 10 % min. 300 € (Váš doplatok) | Rozdiel v doplatku klienta |
|---|---|---|---|
| 300 € (drobný škrabanec) | 150 € (uplatnené minimum) | 300 € (škoda nepresiahla minimum, plnenie 0 €) | 150 € |
| 1 000 € (výmena svetla a blatníka) | 150 € (uplatnené minimum namiesto 50 €) | 300 € (uplatnené minimum namiesto 100 €) | 150 € |
| 8 000 € (ťažká havária karosérie) | 400 € (uplatnených 5 % namiesto minima) | 800 € (uplatnených 10 % namiesto minima) | 400 € |
Pri škode 8 000 eur sa situácia obracia: percento zo škody (400 eur pri 5 % variante) prekonalo minimálnu fixnú hranicu 150 eur. Vtedy už platíte percentuálny podiel. Pri voľbe, či je vhodnejšia vyššia spoluúčasť alebo vyššie poistné, musíte počítať s tým, že pri katastrofických škodách zaplatíte pri 10 % sadzbe podstatne vyššiu sumu.
Prečo je vstupná obhliadka podmienkou platnosti poistného krytia?
Kým pri povinnom zmluvnom poistení zmluva chráni cudzí majetok a platí ihneď, havarijné poistenie chráni vaše vlastné auto. Ak poisťujete ojazdené vozidlo, poisťovňa pred vstupom do rizika vyžaduje presné zaznamenanie jeho technického stavu. Účelom je eliminovať pokusy o preplatenie poškodení, ktoré na aute vznikli ešte pred uzavretím zmluvy.
Pokiaľ vstupnú obhliadku alebo samoobhliadku cez mobilnú aplikáciu nevykonáte v stanovenej lehote, poistné krytie pre prípad havárie buď vôbec nenadobudne účinnosť, alebo poisťovňa uplatní dočasnú stopercentnú spoluúčasť. Pri kúpe auta z druhej ruky si postrážte prvé kroky s poistkou po kúpe, aby ste nezostali na cestách nechránení.
Čo si pripraviť pred fotodokumentáciou vozidla
Väčšina poisťovní dnes umožňuje vykonať obhliadku vlastným smartfónom cez zabezpečený odkaz. Aby systém fotodokumentáciu schválil na prvý pokus, pripravte si nasledujúce náležitosti:
- Čisté a umyté vozidlo (špina na karosérii zakrýva škrabance a vedie k zamietnutiu fotografií)
- Originál osvedčenia o evidencii časť II (veľký technický preukaz)
- Všetky funkčné kľúče od vozidla vrátane diaľkových ovládačov zabezpečovacieho systému
- Prehľadné zobrazenie VIN čísla vyrazeného priamo na karosérii vozidla
- Čitateľný stav tachometra na prístrojovej doske pri naštartovanom motore
Všetky zaznamenané existujúce vady, preliačiny či praskliny na sklách zapíše technik do protokolu ako predchádzajúce poškodenia. Ak neskôr nahlásite škodu na tom istom diele, poisťovňa vám zníži poistné plnenie alebo nárok úplne odmietne.
Kedy vyjde oprava skla kamienkom lacnejšie než spoluúčasť?
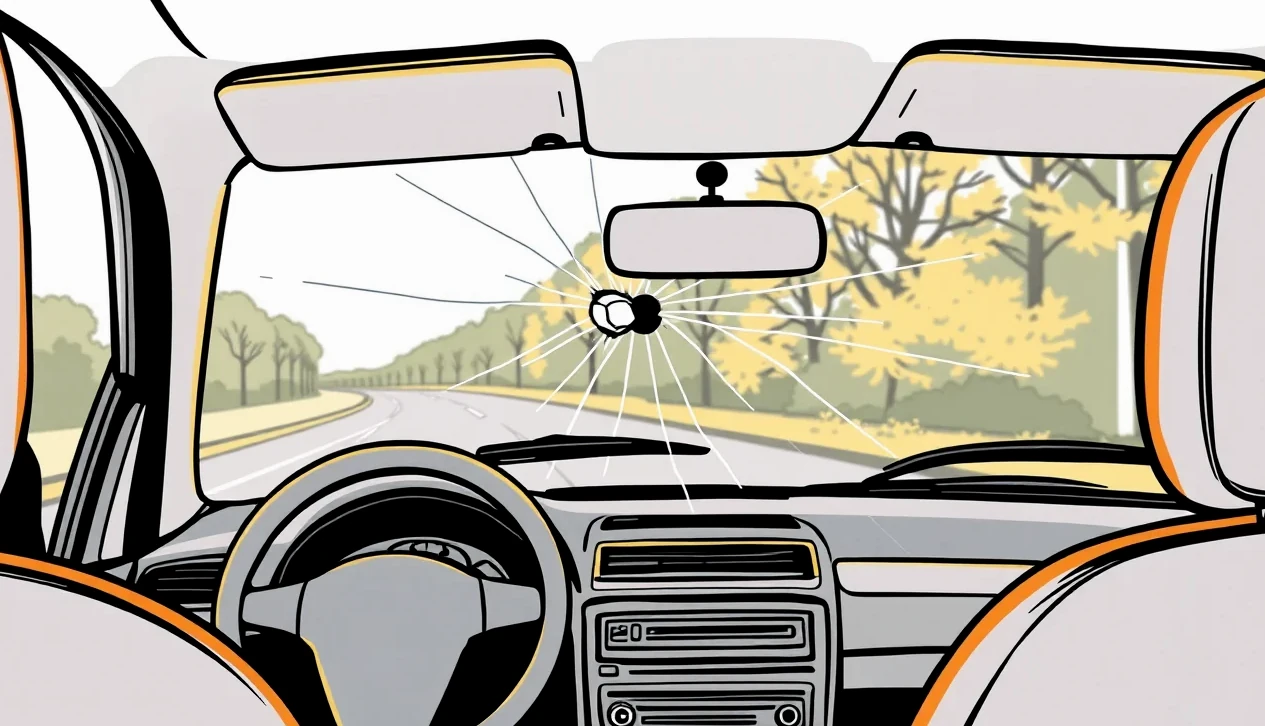
Poškodenie čelného skla odletujúcim kamienkom patrí medzi najfrekventovanejšie poistné udalosti na slovenských cestách. Zároveň je to situácia, pri ktorej vodiči najčastejšie narazia na nevýhody vysokej spoluúčasti. Ak máte na zmluve zrážku 150 eur alebo osobitnú franšízu na sklá vo výške 199 eur, bežná oprava malej bodky scelením živicou stojí v špecializovanom servise okolo 40 až 80 eur.
Hlásiť takúto drobnosť poisťovni nemá žiadny zmysel. Náklady nedosahujú limit spoluúčasti, takže poistné plnenie bude nulové. Navyše by ste si nahlásením vytvorili záznam v registri škôd. Rozhodovanie, či sa viac oplatí vyššia spoluúčasť alebo vyššie poistné, priamo závisí od toho, či máte sklá kryté v základnom balíku, alebo máte dojednané pripoistenie bez spoluúčasti. Podmienky na trhu sa líšia a napríklad Komunálna poisťovňa ponúka k zmluvám špecifické doplnkové krytia.
Pri nutnosti celkovej výmeny vyhrievaného skla s kamerovými senzormi sa cena šplhá na 800 až 1 500 eur. Vtedy už poistné krytie pomáha výrazne, hoci dohodnutú sumu 150 či 200 eur zaplatíte zo svojho.
Ako sa rieši zrážka so zverou a kedy sa uplatňuje spoluúčasť?
Nehoda spôsobená lesnou zverou predstavuje pre rodinný rozpočet obrovské riziko. Škody po náraze do diviaka či jeleňa pravidelne presahujú hranicu 3 000 až 5 000 eur. Chladiče, svetlomety, nárazník aj airbagy bývajú zničené. Ak máte komplexné havarijné poistenie, toto riziko spadá pod štandardné krytie, no spoluúčasť platíte v plnej výške podľa zmluvy.
Niektorí vodiči riešia toto riziko cez pripoistenie k povinnému zmluvnému poisteniu. Na porovnanie parametrov a cien vám poslúži moderná kalkulačka havarijného poistenia. Pripoistenia stretu so zverou k PZP majú často vlastné pravidlá: fixnú spoluúčasť napríklad 50 eur alebo limit plnenia obmedzený na 2 000 až 4 000 eur, čo pri drahších autách nemusí stačiť.
Základnou podmienkou likvidácie stretu so zverou bez krátenia je privolanie Polície SR k spísaniu záznamu. Bez policajného protokolu poisťovňa neuzná nárok na poistné plnenie z tohto rizika, pretože nevie overiť príčinu vzniku deformácie karosérie.
Čo spôsobia živelné udalosti a ako sa ráta viacero poškodení naraz?
Krupobitie, povodeň, padnutý strom či víchrica zanechávajú na vozidlách rozsiahle stopy. Pri živelnej kalamite nastáva zásadný právny a likvidačný moment: koľko poistných udalostí vlastne nastalo? Ak vaše vozidlo zasiahne krupobitie a poškodí kapotu, strechu aj veko kufra stovkami preliačin, ide o jednu poistnú udalosť. Z celkovej opravy technológiou PDR (vytláčanie bez poškodenia laku) zaplatíte spoluúčasť iba raz.
Problém nastáva, ak vodič spojí staršie, neopravené škody s novou živelnou udalosťou. Likvidátor pri obhliadke precízne rozlišuje smer nárazov krupobitia od parkovacích škrabancov z minulých mesiacov.
Upozornenie na časté riziko: Pokus o nahlásenie dvoch rôznych udalostí v rámci jedného hlásenia škody poisťovne okamžite odhalia. Ak likvidátor identifikuje poškodenie predného nárazníka spredu a zadného blatníka zboku, posúdi ich ako dve nezávislé poistné udalosti. V takom prípade uplatní dvojnásobnú spoluúčasť – odpočíta zmluvnú sumu z každej kalkulácie zvlášť. Namiesto 150 eur tak v servise zaplatíte 300 eur.
Ako klesajúca hodnota vozidla mení optimálne nastavenie poistky?
Nové auto opúšťa predajňu s vysokou poistnou hodnotou. Po troch až štyroch rokoch však trhová hodnota klesne o tretinu až polovicu. Otázka, či je ekonomicky správna vyššia spoluúčasť alebo vyššie poistné, sa v priebehu rokov zásadne vyvíja. Držanie nízkej spoluúčasti na sedemročnom aute s trhovou cenou 5 000 eur je finančne nevýhodné.
Ročné poistné s nízkou 5 % spoluúčasťou môže pri staršom aute stáť 400 eur. Pri prechode na 10 % alebo vyššiu fixnú spoluúčasť klesne cena poistky na 220 eur. Za tri roky ušetríte na poistnom 540 eur, čo takmer prevyšuje rozdiel v prípadnom doplatku pri havárii. Pri zániku hodnoty vozidla pomáha v prvých rokoch poistenie finančnej straty, ktoré kryje rozdiel medzi trhovou a obstarávacou cenou.
Zároveň sledujte hranicu totálnej škody. Ak trhová hodnota klesne a oprava presiahne zvyčajne 70 až 80 percent tejto hodnoty, poisťovňa označí škodu za ekonomickú totálku. Z vraku sa odpočíta jeho zostatková hodnota predaná v aukcii a dohodnutá spoluúčasť.
Ako sa spoluúčasť odpočíta z plnenia a ako funguje krycí list?
Spôsob likvidácie priamo ovplyvňuje peňaženku poistníka v autoservise. Štandardným procesom v zmluvných servisoch je vystavenie takzvaného krycieho listu. Ide o písomnú garanciu poisťovne voči servisu, že faktúru za opravu uhradí priamo na jeho účet.
Poistné plnenie však poisťovňa nikdy neposiela v plnej výške faktúry. Automaticky z nej odpočíta zmluvne dohodnutú spoluúčasť. Ak faktúra činí 2 000 eur a spoluúčasť je 150 eur, poisťovňa zašle do servisu krycí list na sumu 1 850 eur. Zvyšných 150 eur musíte uhradiť servisu vy priamo pri preberaní opraveného auta. Bez doplatenia tejto čiastky vám zmluvný servis odmietne vydať kľúče od vozidla.
Rozpočtové plnenie verzus oprava na faktúru
Ak si zvolíte likvidáciu rozpočtom – teda necháte si poslať peniaze na svoj bankový účet a auto opravíte svojpomocne – poisťovňa spočíta cenu normohodín a dielov podľa tabuliek. Z tejto kalkulovanej sumy odpočíta daň z pridanej hodnoty (ak nie ste platca DPH a nedoložíte faktúry) a následne odpočíta celú spoluúčasť. Vyplatená suma na účte býva podstatne nižšia, než vodiči očakávajú.
Čo robiť pri splatnosti plnenia do 15 dní a pri meškaní poisťovne?
Zákon č. 40/1964 Zb. Občiansky zákonník v § 797 odsek 2 presne definuje časový rámec likvidácie. Poistné plnenie je splatné do 15 dní po skončení šetrenia potrebného na zistenie rozsahu povinnosti poisťovateľa plniť. Kým beží šetrenie, lehota neplynie. Akonáhle však likvidátor potvrdí záver šetrenia, peňažné prostriedky musia do 15 dní odísť z účtu poistiteľa.
Čo ak poisťovňa lehotu nedodrží a auto stojí v servise kvôli nevyplatenému kryciemu listu? Poistenec má právo uplatniť zákonné sankcie:
- Písomne vyzvať poisťovňu na okamžité plnenie s upozornením na uplynutie lehoty podľa § 797 ods. 2 Občianskeho zákonníka.
- Uplatniť si nárok na úroky z omeškania podľa predpisov občianskeho práva za každý deň meškania.
- Požiadať o primeraný preddavok na poistné plnenie, ak šetrenie trvá neúmerne dlho bez zavinenia poistníka.
- Podať sťažnosť na Útvar dohľadu nad finančným trhom Národnej banky Slovenska.
Podrobnosti o potrebných papieroch nájdete v článku, ktorý opisuje doklady k likvidácii škody na vozidle. Presné dodržanie formálnych krokov výrazne skráti čakanie na výplatu plnenia.
Ako funguje spoluúčasť u firemných a flotilových vozidiel?
Vo firemnom segmente slúži spoluúčasť ako primárny nástroj na reguláciu škodovosti a personálnych nákladov. Flotilové zmluvy fungujú v inom režime ako retailové poistenie jednotlivcov. Firmy často volia vyššie fixné spoluúčasti – bežne 300 eur, 500 eur alebo aj 1 000 eur na jedno auto. Dôvodom je agresívne zníženie celkového ročného poistného za celú flotilu.
Pre zamestnancov to však znamená zvýšenú zodpovednosť. Zákonník práce obmedzuje náhradu škody spôsobenej zamestnancom z nedbanlivosti maximálne do výšky štvornásobku jeho priemerného mesačného zárobku. Ak zamestnanec poškodí firemné auto, firma od neho spravidla vymáha práve zaplatenú zmluvnú spoluúčasť. Špecifický režim platí pri nájme, kde operatívny lízing a hlásenie škody presne vymedzujú, kto zrážku hradí.
Manažéri vozových parkov často využívajú integrálnu franšízu: škody do 400 eur firma nehlási a opravuje vo vlastnej réžii, čím si chráni bezškodový bonus pre celú flotilu.
Ako zmeniť výšku spoluúčasti počas trvania poistnej zmluvy?
Mnoho motoristov po roku jazdenia zistí, že ich rozhodnutie nebolo ideálne. Otázka, či zvoliť vyššiu spoluúčasť alebo vyššie poistné, sa nedá vziať späť jednoduchým telefonátom na klientsku linku. Zmena spoluúčasti predstavuje zmenu podstatnej náležitosti poistnej zmluvy podľa § 788 Občianskeho zákonníka.
Poisťovňa nie je povinná pristúpiť na zmenu uprostred poistného obdobia, pokiaľ s tým obe strany výslovne nesúhlasia dodatkom. Štandardnou cestou je vypovedanie existujúcej poistnej zmluvy a uzavretie novej. Zákon stanovuje dva kľúčové termíny:
- Výpoveď do dvoch mesiacov od uzavretia: Podľa § 800 odsek 2 Občianskeho zákonníka môžete zmluvu vypovedať do dvoch mesiacov od jej vzniku. Výpovedná lehota je 8 dní a poistenie zanikne.
- Výpoveď ku koncu poistného obdobia: Podľa § 800 odsek 1 Občianskeho zákonníka musíte písomnú výpoveď doručiť poisťovni najneskôr 6 týždňov pred uplynutím poistného obdobia (výročným dňom zmluvy). Ak tento termín zmeškáte čo i len o jeden deň, zmluva pokračuje za pôvodných podmienok ďalší rok.
Ak chcete dosiahnuť výhodnejšie podmienky, prečítajte si tipy na zníženie poistného za auto a zosúlaďte termíny výpovede.
Na čo sa pozerať pri porovnaní ponúk s rôznou spoluúčasťou?
Pri výbere havarijného poistenia sa nesústreďte výlučne na konečnú cenu na cenovej ponuke. Lacná poistka s nízkym poistným v sebe takmer vždy ukrýva vyššie finančné riziká pri škode. Aby ste porovnávali skutočne porovnateľné produkty, sledujte rozsah krytia ako celok. Rôzne inštitúcie, ako napríklad poistenie auta v Allianz alebo ponuky iných poisťovní, pracujú s odlišnou štruktúrou balíkov.
Porovnanie dvoch základných filozofických prístupov k nastaveniu kaska sumarizuje nasledujúci prehľad:
| Koncepcia poistenia | Hlavné výhody | Hlavné nevýhody |
|---|---|---|
| Vyššia spoluúčasť (napr. 10 % min. 300 €) |
|
|
| Vyššie poistné (napr. 5 % min. 150 €) |
|
|
Pri porovnávaní dvoch ponúk s rôznou zrážkou nezabúdajte preveriť výluky, asistenciu a limity na náhradné vozidlo. Všeobecný prehľad autopoistenia vám ukáže, aké odlišnosti sa na trhu bežne vyskytujú.
Kontrolný zoznam pred podpisom zmluvy
Pred konečným potvrdením novej poistnej zmluvy si overte tieto body:
- Je v zmluve jasne uvedená fixná minimálna suma v eurách aj percento?
- Vzťahuje sa rovnaká spoluúčasť na haváriu, živel, krádež aj vandalizmus?
- Má čelné sklo vlastnú osobitnú franšízu alebo spadá pod hlavnú zmluvu?
- Máte v zmluve povinnosť opravovať vozidlo výhradne v zmluvných servisoch poisťovne?
- Je vyriešené krytie prípadnej amortizácie náhradných dielov bez ďalších doplatkov?
- Máte vytvorenú finančnú rezervu na okamžité zaplatenie dohodnutej spoluúčasti?
Výber medzi možnosťami vyššia spoluúčasť alebo vyššie poistné závisí od vašej ochoty niesť finančné riziko. Ak máte peniaze odložené bokom, plaťte nižšie poistné. Ak vás nečakaný výdavok vo výške 300 eur ohrozí, radšej si priplaťte za nižšiu spoluúčasť.
Často kladené otázky o spoluúčasti v havarijnom poistení
Čo presne znamená spoluúčasť 5 percent minimálne 150 eur a koľko doplatím pri škode 400 eur?
Znamená to, že z každej škody zaplatíte buď 5 percent, alebo 150 eur – podľa toho, čo je viac. Pri oprave za 400 eur predstavuje 5 percent iba 20 eur. Keďže minimálna hranica je 150 eur, doplatíte 150 eur. Poisťovňa preplatí zvyšných 250 eur.
Čo sa stane, ak je oprava nižšia ako moja dohodnutá spoluúčasť?
Poisťovňa neposkytne žiadne poistné plnenie. Celú opravu hradíte z vlastného vrecka. Škodovú udalosť v takom prípade neodporúčame ani nahlasovať, aby ste sa vyhli zbytočnému záznamu v registri škôd a nezhoršili si škodový priebeh.
Existuje ešte na Slovensku havarijné poistenie s nulovou spoluúčasťou?
Kasko s nulovou spoluúčasťou z trhu prakticky vymizlo. Ak sa v ponuke niektorej poisťovne objaví, ide o ojedinelú výnimku s extrémne vysokým ročným poistným. Pre bežného motoristu je ekonomicky nevýhodné.
Platím spoluúčasť aj vtedy, keď nehodu zavinil niekto iný a riešim to zo svojho kaska?
Áno, pri likvidácii z vášho kaska sa dohodnutá spoluúčasť vždy odpočíta z plnenia servisu. Vaša poisťovňa si ju však následne nárokuje (regresuje) z povinného zmluvného poistenia vinníka nehody. Po úspešnom vymožení vám poisťovňa strhnutú spoluúčasť vráti na účet.
Dokedy musím poslať výpoveď kaska, ak chcem zmeniť výšku spoluúčasti?
Výpoveď poistnej zmluvy ku koncu poistného obdobia musí byť poisťovni doručená najneskôr 6 týždňov pred výročným dňom zmluvy. Odporúčame posielať výpoveď s predstihom doporučenou poštou alebo overeným elektronickým formulárom.
Môžem zmeniť výšku spoluúčasti aj počas platnosti poistnej zmluvy?
Jednostranne to nie je možné. Poisťovňa môže pristúpiť na zmenu iba vystavením dodatku k zmluve, na čo nemá zákonnú povinnosť. Zmenu parametrov klienti štandardne riešia výpoveďou ku koncu poistného obdobia a dojednaním novej zmluvy.