Poistenie auta online: komplexný prehľad krytia, cien a výberu poistky
Až 5 000 eur predstavuje pokuta, ktorú vám môže okresný úrad uložiť za neuzavreté povinné zmluvné poistenie, a od októbra 2026 prechádza systém na nekompromisné automatické sankcie podľa hmotnosti vozidla. Pre každého motoristu predstavuje poistenie auta kľúčovú zákonnú aj finančnú ochranu pred následkami nehôd, ktorých priemerná škoda v posledných rokoch narástla z 1 555 eur na 2 333 eur. Kým základné krytie zodpovednosti chráni vašu peňaženku pred nárokmi iných účastníkov cestnej premávky, vlastný majetok si zabezpečíte až vtedy, keď zvolíte dobrovoľné havarijné poistenie. Dobre nastavená poistka na auto zabezpečuje, že vás nečakaná havária, krádež ani živelná pohroma nepripravia o tisíce eur.
V praxi sa motoristi najčastejšie stretávajú s dilemou, či im postačí iba lacné poistenie auta v základnom krytí, alebo sa oplatí investovať do širšieho balíka. Správny výpočet poistenia auta zohľadňuje nielen vek vodiča a výkon motora, ale aj spôsob využívania vozidla a jeho trhovú hodnotu. Keďže ceny opráv a náhradných dielov medziročne stúpajú o 16,1 až 21 percent a vývoj ceny PZP a havarijného poistenia je dynamický, spoliehať sa na zastarané zmluvy je riskantné. Moderné poistenie auta online prináša možnosť nastaviť si parametre presne podľa vašich potrieb, pričom dôkladné porovnanie poistenia auta odhalí výrazné rozdiely medzi ponukami na trhu.
Tento komplexný sprievodca pokrýva všetky kľúčové oblasti: od pravidiel platnosti zmluvy pri kúpe vozidla cez riešenie nehôd, postup pri totálnej škode, finančnú ochranu GAP až po správny postup pri ukončení starej zmluvy.
Kedy najneskôr uzavrieť povinné zmluvné poistenie auta pri kúpe
Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla stanovuje jednoznačné pravidlo: povinnosť uzavrieť poistnú zmluvu má držiteľ, vlastník alebo prevádzkovateľ vozidla najneskôr v deň prvého použitia motorového vozidla. Ak kupujete nový automobil v showroome alebo jazdené vozidlo z autobazáru a riešite prvé kroky s poistkou po kúpe, nesmiete s ním vyjsť na verejnú komunikáciu bez platného poistenia. Predstava, že na prepravu domov môžete využiť poistenie pôvodného majiteľa, je nebezpečný omyl. Zodpovednosť za škodu nesie nový prevádzkovateľ a akékoľvek zlyhanie znamená riziko obrovských regresných nárokov a pokút.
V minulosti bolo uzatváranie zmluvy na počkanie komplikované, no dnes je štandardom poistenie auta online, ktoré vybavíte za niekoľko minút cez mobilný telefón priamo pri preberaní kľúčov. Po zadaní technických údajov a vykonaní platby obdržíte zelenú kartu do e-mailu. Ak vozidlo ešte nemá pridelené trvalé evidenčné číslo (EČV), zmluva sa uzatvára na základe identifikačného čísla vozidla (VIN). Hneď ako dopravný inšpektorát vydá trvalé tabuľky, nahlási sa zmena EČV v poistnej zmluve poisťovni, ktorá vystaví aktualizované doklady.
Minimálne zákonné limity krytia pri PZP
Zákon presne vymedzuje minimálne sumy, ktoré musia jednotlivé poisťovne na Slovensku v prípade škodovej udalosti poškodeným vyplatiť. Tieto limity boli novelou zákona výrazne navýšené, aby reflektovali rastúce náklady na liečbu a škody na moderných vozidlách:
- 6 450 000 eur na jednu škodovú udalosť za škody na zdraví a pri usmrtení, bez ohľadu na počet zranených alebo usmrtených osôb,
- 1 300 000 eur na jedného poškodeného ako alternatívny minimálny limit pri škodách na zdraví,
- 1 300 000 eur na jednu škodovú udalosť za vecné škody a ušlý zisk, bez ohľadu na počet poškodených subjektov.
Tieto čiastky sa môžu zdať prehnane vysoké, no pri hromadných nehodách na diaľniciach, zrážkach s drahými kamiónmi alebo pri poškodení infraštruktúry sa reálne nároky poškodených dokážu vyšplhať k státisícom eur. Ak by spôsobená škoda presiahla zákonný limit a vy by ste nemali dojednané pripoistenie vyššieho limitu, rozdiel by ste museli doplácať z vlastného vrecka.
Rozšírená definícia motorového vozidla
Legislatíva rozšírila definíciu motorového vozidla podliehajúceho povinnému zmluvnému poisteniu. Po novom sa povinnosť uzatvoriť PZP vzťahuje na každé samostatné motorové vozidlo s vlastným mechanickým pohonom, ktorého:
- konštrukčná rýchlosť presahuje 25 km/h, alebo
- prevádzková hmotnosť presahuje 25 kg a konštrukčná rýchlosť je vyššia ako 14 km/h.
Táto zmena zahŕňa aj výkonné elektrické kolobežky, segwaye a štvorkolky. Pokiaľ si nie ste istí, či váš stroj spadá pod zákonnú definíciu, skontrolujte si jeho technické osvedčenie výrobcu. Pre bežné autá platí pravidlo bez výnimky: bez platnej zelenej karty vozidlo na ceste nesmie stáť ani sa pohybovať.
Parciálna škoda verzus totálna škoda a ako sa počíta výplata
Pri riešení poistných udalostí rozlišujú likvidátori dva základné typy poškodenia: parciálnu škodu a totálnu škodu. Parciálna škoda nastáva vtedy, keď je poškodenie vozidla technicky aj ekonomicky opraviteľné. Poisťovňa v takomto prípade preplatí účelne vynaložené náklady na opravu, teda cenu práce autoservisu a náhradných dielov, zníženú o dohodnutú spoluúčasť (pri havarijnom poistení). Ak sa oprava vykonáva v zmluvnom servise poisťovne, platba spravidla prebieha formou krycieho listu priamo servisu a vy doplácate len spoluúčasť.
Totálna škoda nastáva v dvoch situáciách. Buď ide o technickú totálnu škodu, kedy je auto natoľko zdevastované, že ho z bezpečnostných dôvodov nie je možné vrátiť do prevádzky, alebo ide o ekonomickú totálnu škodu. K ekonomickej totálnej škode dochádza v momente, keď predpokladané náklady na opravu presiahnu stanovené percento všeobecnej hodnoty vozidla pred nehodou (obvykle 70 až 80 percent v závislosti od poistných podmienok danej poisťovne).
Vzorec výpočtu poistného plnenia pri totálnej škode
Mnohí motoristi predpokladajú, že pri totálnej škode im poisťovňa vyplatí plnú sumu, za ktorú auto kúpili, alebo prostriedky na nákup nového vozidla. Realita je však odlišná. Výpočet plnenia z havarijného poistenia pri totálnej škode sa riadi prísnym vzorcom:
Poistné plnenie = Všeobecná hodnota vozidla pred nehodou − Hodnota použiteľných zvyškov (vrak) − Spoluúčasť
Všeobecná trhová hodnota vyjadruje cenu, za ktorú by sa dalo rovnaké vozidlo v danom technickom stave, veku a počte najazdených kilometrov kúpiť na voľnom trhu tesne pred nehodou. Použiteľné zvyšky vozidla (vrak) poisťovňa ocení prostredníctvom internetovej aukcie. Vrak zostáva majetkom majiteľa vozidla, ktorý ho môže buď predať víťazovi aukcie za vydraženú sumu, alebo si ho ponechať na vlastné náklady.
Modelový príklad zo života: Totálna škoda rodinného kombi
Pán Peter si kúpil jazdené rodinné vozidlo za 16 000 eur. Po dvoch rokoch prevádzky mal na diaľnici nezavinenú nehodu, pri ktorej došlo k rozsiahlemu poškodeniu nosných častí karosérie. Servis odhadol náklady na opravu na 13 500 eur.
- Stanovenie všeobecnej hodnoty: Likvidátor stanovil trhovú hodnotu vozidla tesne pred škodou na 12 000 eur (vozidlo za dva roky prirodzene stratilo na hodnote).
- Posúdenie rentability: Keďže odhadovaná oprava (13 500 eur) presiahla trhovú hodnotu vozidla, poisťovňa udalosť uzavrela ako ekonomickú totálnu škodu.
- Dražba vraku: Zvyšky havarovaného vozidla boli umiestnené do elektronickej aukcie, kde najvyššia ponuka dosiahla 4 200 eur.
- Uplatnenie spoluúčasti: Peter mal v zmluve dohodnutú spoluúčasť vo výške 5 %, minimálne 100 eur. V tomto prípade 5 % z 12 000 eur predstavuje 600 eur.
- Výsledná výplata od poisťovne: 12 000 eur − 4 200 eur − 600 eur = 7 200 eur.
Peter dostal od poisťovne 7 200 eur na bankový účet a vrak predal kupcovi z aukcie za 4 200 eur. Spolu tak získal 11 400 eur. Keby mal uzatvorené napríklad GAP poistenie od Colonnade, poisťovňa by mu doplatila rozdiel až do pôvodnej kúpnej ceny 16 000 eur a preplatila by aj strhnutú spoluúčasť.
Ako správne vyplniť záznam o nehode a kedy privolať políciu
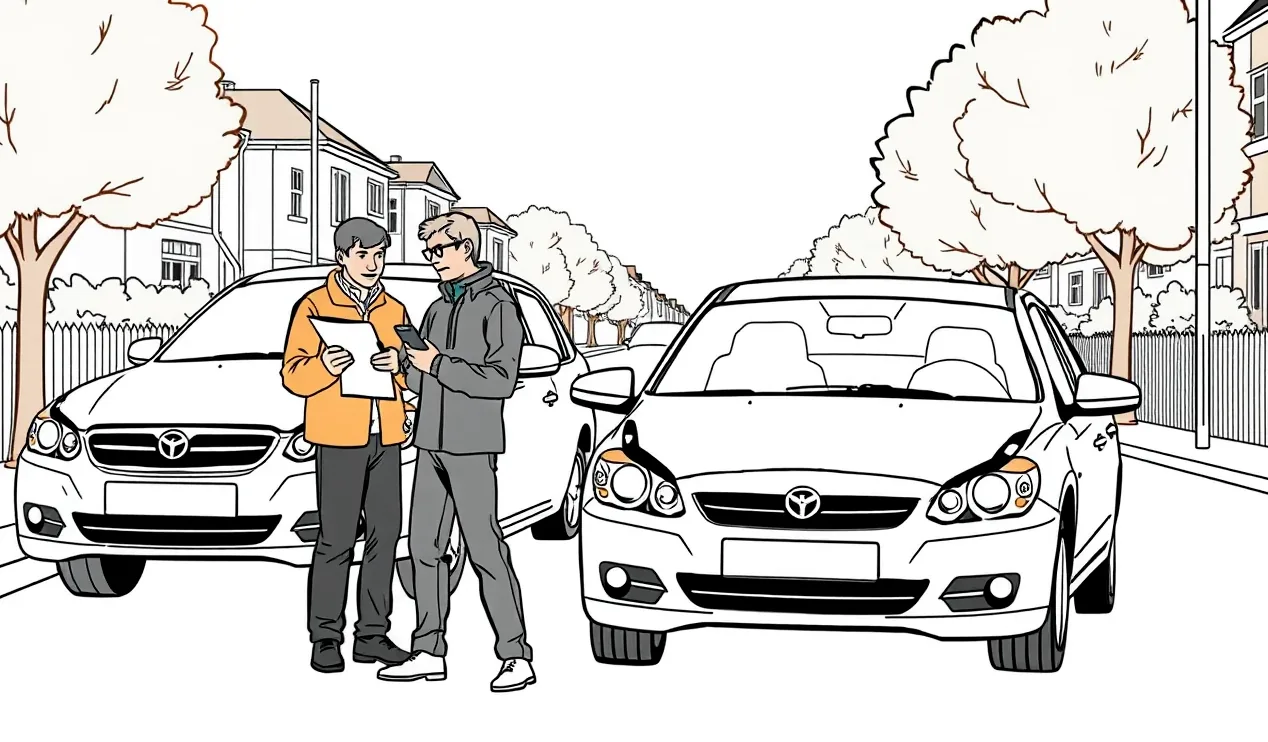
Pri každej kolízii na ceste rozhodujú prvé minúty. Základným dokumentom pre uplatnenie nárokov je Správa o nehode (európsky záznam o dopravnej nehode). Toto tlačivo musíte mať vytlačené vo vozidle, pričom je nevyhnutné vyplniť ho čitateľne a dôkladne. Najčastejšou chybou býva chýbajúci podpis jedného z účastníkov alebo nejednoznačné označenie vinníka. V kolónkach vždy presne vyznačte body stretu, zaškrtnite zodpovedajúce okolnosti nehody a nakreslite jednoduchý náčrt situácie s vyznačením jazdných pruhov a dopravných značiek.
Zákon presne vymedzuje situácie, kedy postačuje spísanie škodovej udalosti medzi vodičmi a kedy ide o dopravnú nehodu, ku ktorej musíte bezodkladne privolať Policajný zbor SR. Políciu volajte vždy, ak:
- došlo k usmrteniu alebo zraneniu akejkoľvek osoby (aj pri drobnom poranení),
- bol poškodený majetok tretej osoby, napríklad zvodidlá, dopravné značenie, stĺp osvetlenia alebo plot rodinného domu,
- z jedného z vozidiel unikli nebezpečné prevádzkové látky na vozovku,
- niektorý z účastníkov odmieta podpísať záznam o nehode alebo vznikol spor o zavinenie,
- máte podozrenie, že druhý vodič požil alkohol, lieky či omamné látky, alebo nemá vodičské oprávnenie,
- niektorý z účastníkov z miesta udalosti ušiel bez poskytnutia údajov.
Ak nastala iba vecná škoda na zúčastnených vozidlách, nikto sa nezranil, zhodli ste sa na vinníkovi a škoda zjavne nepresahuje zákonné limity, privolanie hliadky nie je nutné. Nezabudnite si však celú situáciu podrobne nafotografovať z viacerých uhlov, zaznamenať postavenie vozidiel, brzdné stopy, poškodené detaily a evidenčné čísla.
Lehota 15 a 30 dní na nahlásenie poistnej udalosti
Povinnosti vodiča po nehode nekončia spísaním tlačiva. Paragraf 10 ods. 1 zákona č. 381/2001 Z. z. ukladá poistenému prísne lehoty na písomné oznámenie škody poisťovni. Ak tieto lehoty zmeškáte bez vážneho dôvodu (napríklad hospitalizácia v bezvedomí), poisťovňa má zákonné právo krátiť poistné plnenie alebo od vás spätne vymáhať časť vyplatenej sumy formou regresu.
Škoda na území Slovenskej republiky
Pri škodovej udalosti, ku ktorej došlo na území Slovenska, je poistený povinný oznámiť vznik škody poistiteľovi do 15 dní po jej vzniku. Toto hlásenie robí vinník nehody svojej poisťovni, z ktorej PZP sa bude škoda uhrádzať. Odporúča sa však, aby udalosť bezodkladne nahlásil aj poškodený, čím sa proces likvidácie výrazne urýchli. Dnes je možné škodu nahlásiť online cez webové formuláre poistiteľov – takto funguje napríklad aj hlásenie škody v UNIQA –, kde priamo nahráte fotografie, záznam o nehode aj technický preukaz.
Škoda v zahraničí
Ak k poistnej udalosti došlo v cudzine, zákon zohľadňuje komplikácie s návratom do vlasti a predlžuje lehotu na písomné oznámenie do 30 dní po jej vzniku. V zahraničí vždy trvajte na vypísaní medzinárodného záznamu o nehode v anglickom alebo nemeckom jazyku. Ak nerozumiete dokumentom, ktoré vám predkladá zahraničná polícia, nikdy nepodpisujte formulácie, ktorým nerozumiete, alebo k svojmu podpisu pripíšte poznámku v slovenčine, že s textom nesúhlasíte alebo mu nerozumiete.
Porovnanie cien poistenia auta a čo ovplyvňuje výsledné poistné
Koľko v skutočnosti stojí zabezpečenie vozidla na slovenských cestách, keď si porovnáte napríklad poistenie auta v Allianz s ponukou konkurencie? Finálna cena poistenia auta nie je jednotná a každá inštitúcia, ako je napríklad Poisťovňa Genertel, využíva vlastné segmentačné kritériá. Moderná kalkulačka poistenia auta zohľadňuje kombináciu technických parametrov vozidla a rizikového profilu poistníka. Základné PZP a havarijné poistenie online si dnes dokážete vyskladať tak, aby presne pokrylo očakávané riziká bez zbytočného preplácania.
Faktory určujúce sadzbu poistného
- Objem a výkon motora: Silnejšie vozidlá s vysokým výkonom a objemom valcov štatisticky spôsobujú závažnejšie nehody, čo zvyšuje cenu.
- Vek a bydlisko vodiča: Mladí vodiči do 25 rokov a obyvatelia krajských miest platia pre vyššiu nehodovosť viac než skúsení šoféri z menších okresov, preto je vhodné preveriť špecifické poistenie pre mladého vodiča.
- Škodový priebeh (bonus a malus): Roky bez zavinených nehôd prinášajú zľavu až do 50–60 %, kým spôsobené škody vedú k prirážkam.
- Trhová hodnota a vek auta: Pri kasku priamo ovplyvňuje poistnú sumu, z ktorej sa počíta percentuálna sadzba poistného.
- Zvolená spoluúčasť: Vyššia spoluúčasť znižuje ročné poistné, no pri oprave zaplatíte viac z vlastného vrecka.
Nasledujúca tabuľka prináša orientačný prehľad bežných trhových sadzieb a poistných limitov platných pre slovenský trh:
| Druh poistenia | Typický ročný náklad | Rozsah poistného krytia | Spoluúčasť klienta |
|---|---|---|---|
| Základné PZP (bežný vodič) | 100 € až 190 € | Zodpovednosť: 6,45 mil. € zdravie / 1,3 mil. € majetok | 0 € (bez spoluúčasti) |
| PZP (rizikový profil / silný motor) | 250 € až 450 € | Zodpovednosť v zákonnom alebo navýšenom limite | 0 € |
| Havarijné poistenie kasko | 350 € až 1 200 € | Havária, živel, krádež, vandalizmus na vlastnom aute | 5 % (min. 100 €) alebo fixná suma |
| GAP pripoistenie | 200 € až 400 € (cca 1 % ceny) | Finančná strata: rozdiel kúpnej a trhovej ceny | 0 € (často kryje aj spoluúčasť kaska) |
| Pripoistenie batožiny | 20 € až 50 € | Limit typicky do 1 200 € | Podľa podmienok balíka |
| Pripoistenie povinnej výbavy | 10 € až 20 € | Limit spravidla do 200 € | Spravidla bez spoluúčasti |
| Hraničné poistenie (do 3,5 t) | 499 € / 30 dní (+250 € predĺženie) | Zákonné krytie pre nečlenské štáty bez zelenej karty | 0 € |
Ak chcete získať najlacnejšie poistenie auta, nespoliehajte sa na automaticky zaslaný predpis od existujúcej poisťovne. Zvýšenie poistného o desiatky eur je bežnou praxou pri obnove zmlúv, preto sa vypláca pravidelná ročná revízia poistných zmlúv. Dôkladné porovnanie poistenia auta pred výročím zmluvy vám umožní nájsť najlacnejšie poistenie auta s úsporou v desiatkach percent.
Jazda pod vplyvom alkoholu a drog: Dôsledky na výplatu plnenia
Jedným z najrozšírenejších mýtov medzi motoristami je presvedčenie, že ak opitý vodič spôsobí nehodu, poisťovňa poškodeným nezaplatí ani cent. Zákonný systém je postavený na ochrane poškodeného: poisťovňa z povinného zmluvného poistenia škodu poškodenej strane vyplatí v plnom rozsahu, a to vrátane škôd na zdraví, bolestného či nákladov na liečbu. Tu sa však ústretovosť končí.
V momente, keď poisťovňa vyplatí poškodenému odškodné, uplatní voči opitému vinníkovi takzvaný regresný nárok. To znamená, že poistiteľ má zo zákona právo požadovať od vinníka vrátenie 100 percent všetkých vyplatených finančných prostriedkov. V závažných prípadoch, kedy dôjde k doživotným následkom na zdraví viacerých osôb, sa tieto nároky pohybujú v stovkách tisíc eur a vedú k osobným bankrotom či celoživotným exekúciám vinníka.
Tvrdé dôsledky platia aj pri havarijnom poistení. Všeobecné poistné podmienky všetkých poisťovní na trhu obsahujú jednoznačnú výluku: ak vodič viedol vozidlo pod vplyvom alkoholu, omamných a psychotropných látok, liekov zakazujúcich šoférovanie, alebo sa odmietol podrobiť dychovej skúške či lekárskemu vyšetreniu, havarijná poisťovňa odmietne plnenie na 100 percent. Opravu vlastného vozidla si vinník zaplatí sám.
Rovnaký scenár nastáva pri jazde bez platného vodičského oprávnenia, pri vedení vozidla osobou s uloženým zákazom činnosti, alebo ak majiteľ zveril šoférovanie osobe, o ktorej vedel, že nie je spôsobilá viesť motorové vozidlo. Zákonom stanovené pravidlá sú v týchto bodoch nekompromisné a nepripúšťajú žiadne výnimky.
GAP poistenie: Ochrana finančnej straty pri novom a zánovnom aute
Kúpa nového alebo zánovného auta na leasing či bankový úver predstavuje významnú investíciu. Málokto si však uvedomuje, ako rýchlo klesá účtovná a trhová hodnota nového vozidla. V prvom roku stráca automobil bežne 15 až 25 percent zo svojej pôvodnej kúpnej ceny a po troch rokoch môže byť jeho hodnota polovičná. Pri totálnej škode alebo odcudzení vám bežné havarijné krytie a poistenie auta proti krádeži vyplatí iba aktuálnu trhovú hodnotu v čase poistnej udalosti.
Túto finančnú medzeru rieši GAP poistenie online (Guaranteed Asset Protection – poistenie garantovanej ochrany majetku). Produkt kryje rozdiel medzi pôvodnou obstarávacou (fakturovanou) cenou vozidla a jeho všeobecnou trhovou hodnotou, ktorú vám vyplatí havarijná poisťovňa. Vďaka tomu získate dostatok financií na to, aby ste si mohli zaobstarať úplne nové vozidlo rovnakej kategórie, alebo pohodlne doplatili zostatok leasingu bez vlastných úspor.
Nasledujúca tabuľka názorne porovnáva jednotlivé druhy autopoistenia, aby bolo zrejmé, čo ktorý produkt kryje a kedy vstupuje do hry:
| Vlastnosť a krytie | Povinné zmluvné poistenie (PZP) | Havarijné poistenie (Kasko) | GAP poistenie finančnej straty |
|---|---|---|---|
| Povinnosť uzatvorenia | Povinné zo zákona | Dobrovoľné (často povinné pri leasingu) | Dobrovoľné pripoistenie |
| Škody na cudzom vozidle a zdraví | ✓ | ✗ | ✗ |
| Škody na vlastnom vozidle (havária) | ✗ | ✓ | ✗ (iba dorovnanie straty) |
| Krádež celého vozidla | ✗ | ✓ (do trhovej ceny) | ✓ (dorovnanie do kúpnej ceny) |
| Živelná udalosť a vandalizmus | ✗ (ak nie je v balíku) | ✓ | ✓ (pri totálnej škode) |
| Základ výpočtu plnenia | Preukázaná škoda poškodeného | Trhová hodnota pred škodou | Rozdiel kúpnej a trhovej ceny |
| Krytie spoluúčasti kaska | ✗ | ✗ | ✓ (podľa variantu zmluvy) |
GAP poistenie sa uzatvára typicky na dobu 3 až 5 rokov od kúpy vozidla. Orientačná cena poistenia auta s krytím GAP sa pohybuje okolo 1 percenta z obstarávacej ceny ročne (zvyčajne 200 až 400 eur ročne pri bežných vozidlách). Môže sa platiť ročne spolu s havarijným poistením, alebo jednorazovo na celé poistné obdobie pri podpise leasingovej zmluvy.
Dočasné vyradenie vozidla z evidencie a pozastavenie PZP
Ak plánujete vozidlo dlhodobo nepoužívať – napríklad z dôvodu rozsiahlej renovácie veterána, dlhodobého pobytu v zahraničí alebo sezónneho využívania kabrioletu – nemusíte zbytočne platiť ročné poistné. Kým je však vozidlo riadne zapísané v evidencii a má pridelené tabuľky s evidenčným číslom, zákonná povinnosť mať uzavreté zákonné poistenie auta trvá bez ohľadu na to, či auto stojí v garáži alebo na ulici.
Riešením je dočasné vyradenie vozidla z evidencie na dopravnom inšpektoráte. Tento úkon sa riadi zákonom o cestnej premávke a je spoplatnený správnym poplatkom podľa dĺžky vyradenia. Vybaviť ho môžete osobne na okresnom úrade alebo elektronicky cez portál Slovensko.sk, čím ušetríte polovicu správneho poplatku.
Postup pri pozastavení platby poistného vyzerá nasledovne:
- Podáte žiadosť o dočasné vyradenie vozidla na príslušnom úrade a odovzdáte tabuľky s EČV a osvedčenie o evidencii časť II.
- Úrad vám vydá potvrdenie o dočasnom vyradení vozidla z cestnej premávky.
- Kópiu tohto potvrdenia zašlete svojej poisťovni spolu so žiadosťou o zánik poistnej zmluvy z dôvodu vyradenia vozidla z evidencie.
- Poisťovňa zmluvu ukončí k dátumu vyradenia a vráti vám nespotrebované poistné za zostávajúcu časť poistného obdobia.
Novela zákona o PZP reaguje na odhadovaných 320 000 nepoistených vozidiel na Slovensku. Od 1. októbra 2026 platí prísne opatrenie: vozidlá, ktoré budú nepoistené po dobu dlhšiu ako 24 mesiacov, budú automaticky vyradené z evidencie vozidiel štátnymi orgánmi. Štát navyše zavádza automatické paušálne pokuty bez nutnosti zastavenia hliadkou (120 € do 750 kg, 300 € od 750 kg do 3,5 t, 600 € od 3,5 t do 12 t a 900 € nad 12 t).
Výpoveď poistnej zmluvy: Lehota 6 týždňov pred koncom poistného obdobia
Chcete prejsť ku konkurencii, pretože vám prišiel predpis na vyššie poistné a zvažujete napríklad výpoveď PZP vo Wüstenrote či v inej poisťovni? Zmluvu o poistení auta nie je možné zrušiť zo dňa na deň len preto, že ste našli výhodnejšiu ponuku. Podľa § 800 ods. 1 Občianskeho zákonníka musí byť písomná výpoveď poistnej zmluvy doručená poisťovni najneskôr 6 týždňov (42 dní) pred uplynutím poistného obdobia.
V praxi je dôležitý najmä rozdiel medzi poistnou dobou a poistným obdobím, pričom poistné obdobie býva spravidla jeden rok a končí sa takzvaným výročným dňom zmluvy. Ak vaša poistka nadobudla účinnosť napríklad 15. mája, výročným dňom je 15. máj nasledujúceho roka. Šesť týždňov pred týmto dátumom už musí mať poisťovňa vašu výpoveď fyzicky na stole alebo zaevidovanú v elektronickom systéme. Nestačí výpoveď v 42. deň len odoslať na pošte – rozhodujúci je dátum doručenia.
Krok za krokom: Ako bezchybne vypovedať poistku na auto
- Zistite si presný výročný deň: Pozrite sa do poistnej zmluvy alebo na bielu/zelenú kartu, kedy vám končí aktuálne poistné obdobie.
- Vypočítajte najneskorší termín doručenia: Odpočítajte presne 42 dní od výročného dňa. Zaznačte si tento termín s rezervou do kalendára.
- Urobte si porovnanie poistenia auta online: Skontrolujte trh a zistite aktuálne ponuky. Správny výpočet poistenia auta vám ukáže, či sa vám prechod oplatí.
- Vypracujte písomnú výpoveď: Uveďte číslo zmluvy, osobné údaje, identifikačné údaje vozidla (EČV, VIN) a zákonný dôvod (výpoveď ku koncu poistného obdobia podľa § 800 ods. 1 Občianskeho zákonníka).
- Doručte výpoveď preukázateľným spôsobom: Výpoveď zašlite doporučeným listom s doručenkou, podajte ju osobne na pobočke s potvrdením prevzatia na kópiu, alebo využite autorizovaný elektronický formulár poisťovne, ak ho umožňuje.
- Uzatvorte novú zmluvu: Nové povinné zmluvné poistenie vozidla dojednajte tak, aby začínalo presne v deň zániku starej zmluvy. Medzi zmluvami nesmie vzniknúť ani jeden nepoistený deň.
Výpoveď do dvoch mesiacov od uzavretia
Menej známym ustanovením je § 800 ods. 2 Občianskeho zákonníka, ktorý umožňuje vypovedať poistnú zmluvu do dvoch mesiacov po jej uzavretí, pokiaľ je tak dohodnuté v poistných podmienkach. Výpovedná lehota je v tomto prípade osem dní a jej uplynutím poistenie zaniká. Ak ste sa teda unáhlili a po podpise novej zmluvy ste zistili, že vám krytie nevyhovuje, máte dvojmesačné okno na nápravu.
Časté otázky a kalkulačka poistenia auta
Zaplatí mi PZP opravu môjho auta, ak som nehodu zavinil ja?
Nie. Povinné zmluvné poistenie kryje výhradne škody, ktoré prevádzkou svojho motorového vozidla spôsobíte iným osobám – na ich majetku, zdraví či ušlom zisku. Škody na vlastnom vozidle vám uhradí jedine havarijné poistenie, prípadne špecifické pripoistenie k PZP (napríklad stret so zverou či živel), aké poskytuje napríklad Komunálna poisťovňa, ak ho máte dojednané.
Preplatí poisťovňa škodu, ak nemám platnú STK a emisnú kontrolu?
Neplatná technická alebo emisná kontrola neznamená automatické zamietnutie poistného plnenia poškodenému z vášho PZP. Poisťovňa škodu uhradí, no následne bude skúmať príčinnú súvislosť. Ak likvidátor a znalec preukážu, že technický stav vozidla (napríklad zlyhanie opotrebovaných bŕzd) priamo spôsobil nehodu, poisťovňa bude od vás vymáhať regres. Pri havarijnom poistení závisí posúdenie od poistných podmienok, no ak zlý technický stav viedol k nehode, hrozí krátenie alebo úplné zamietnutie plnenia.
Môžem jazdiť na poistku pôvodného majiteľa po kúpe auta?
Nie, toto konanie prináša veľké riziko. Zmena držiteľa vozidla je zákonným dôvodom na zánik poistnej zmluvy pôvodného majiteľa. Pôvodný vlastník po prepise predloží doklad o zmene držby a požiada o vrátenie nespotrebovaného poistného. Ako nový majiteľ ste povinný uzavrieť vlastnú poistnú zmluvu najneskôr v deň, kedy vozidlo začnete používať v premávke.
Ako sa prenáša bonus za bezškodový priebeh do inej poisťovne?
Bonus za bezškodovú jazdu je viazaný na vaše rodné číslo (alebo IČO pri právnickej osobe), nie na konkrétne auto. Pri prechode do novej poisťovne si poisťovne overujú vašu históriu škôd priamo v centrálnej databáze Slovenskej kancelárie poisťovateľov (SKP). Alternatívne vám predchádzajúca poisťovňa vystaví písomné potvrdenie o dobe poistenia a škodovom priebehu, na základe ktorého vám nová poisťovňa započíta plnú zľavu.