Poistenie auta pre študenta: ako sa vyhnúť predraženým poistkám a chybám začiatočníkov
Prečo stojí povinné zmluvné poistenie na staré rodinné auto pre devätnásťročného vysokoškoláka trikrát viac než pre jeho rodiča s dvadsaťročnou praxou? Pre mnohé rodiny predstavuje poistenie auta pre študenta nepríjemný finančný šok hneď po tom, ako mladý vodič úspešne zloží skúšky v autoškole a kúpi si svoje prvé motorové vozidlo. Na trhu koluje rozšírené presvedčenie, že predloženie študentského preukazu ISIC automaticky zaručí výraznú zľavu a že poisťovne mladým ľuďom krivdia bez pádneho dôvodu. Skutočnosť v poisťovníctve je však postavená na prísnej matematike, štatistike nehodovosti a legislatívnych pravidlách, ktoré nemožno obísť nepodloženými očakávaniami.
Povinnosť zabezpečiť krytie zodpovednosti ukladá zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla. Táto poistka musí platiť najneskôr v deň prvého použitia vozidla. Ak vozidlo vyrazí na cestu bez platného poistenia, držiteľovi hrozí pokuta od okresného úradu vo výške od 16,60 eura do 3 320 eur. Pri vzniku škody navyše prichádza na rad Slovenská kancelária poisťovateľov a jej garančný fond, ktorý síce poškodenému škodu uhradí, no následne každé jedno euro vymáha od nepoisteného vinníka. Preto je nevyhnutné poznať reálne pravidlá tvorby cien, možnosti úspory a zákonné mantinely skôr, než otočíte kľúčom v zapaľovaní.
Prečo poisťovne zaraďujú vodičov do 25 rokov do najrizikovejšej skupiny?
Mnoho mladých ľudí vníma vysoké poistné ako nespravodlivosť, najmä ak jazdia opatrne a predpisovo. Poisťovne však nehodnotia individuálnu povahu človeka pri okienku, ale poistno-matematické tabuľky a agregované dáta nehodovosti za celé desaťročia. Vodiči vo veku do 25 rokov spôsobujú štatisticky násobne viac dopravných nehôd a škodových udalostí na počet najazdených kilometrov než šoféri v strednom veku. Kombinácia nedostatočného odhadu rizika, minimálnych skúseností s krízovými situáciami na vozovke a častejšieho nočného jazdenia tvorí pre poisťovne najrizikovejší profil na trhu.
Pri výpočte sadzby tak vstupuje do hry riziková prirážka. Kým bežná ročná cena PZP pre skúseného vodiča na bežnom osobnom aute sa pohybuje na úrovni 100 až 180 eur ročne, začínajúci vodič s čerstvým vodičským preukazom často dostane ponuku na 200 eur a viac ročne. Ak navyše mladý vodič siahne po silnejšom vozidle s vyšším výkonom motora, najdrahšie ponuky na trhu pre túto vekovú kategóriu dosahujú 500 až 1 200 eur ročne. Z tohto dôvodu je výpočet poistenia auta pred kúpou konkrétneho modelu kľúčovým krokom k tomu, aby prevádzkové náklady neprekročili kúpnu cenu samotného vozidla.
Ako legislatíva určuje minimálne limity poistného krytia?
Cena povinného zmluvného poistenia sa neodvíja iba od veku šoféra, ale aj od obrovských súm, ktoré musí poistiteľ v prípade vážnej dopravnej nehody garantovať. Zákon č. 381/2001 Z. z. stanovuje prísne minimálne limity poistného plnenia, ktoré chránia zdravie a majetok tretích osôb:
- 6 450 000 eur za škodu na zdraví a usmrtení z jednej škodovej udalosti, bez ohľadu na počet zranených alebo usmrtených osôb,
- 1 300 000 eur za vecnú škodu a ušlý zisk z jednej škodovej udalosti, bez ohľadu na počet poškodených subjektov.
Tieto limity znamenajú, že poistka nekryje len pokrčené plechy na starom automobile, ale predovšetkým škody na moderných luxusných vozidlách, zvodidlách, verejnom osvetlení či celoživotné renty pri trvalých následkoch na zdraví poškodených. Preto poisťovňa pri rizikovom klientovi kalkuluje s rizikom, ktoré môže v krajnom prípade dosiahnuť miliónové hodnoty.
Ako vplýva nulový škodový priebeh a krátka prax na výslednú cenu poistky?
Jedným z najčastejších mýtov medzi začiatočníkmi je predstava, že bonus za bezškodovosť začína plynúť dňom, kedy človek dostane do rúk vodičský preukaz. Nie je to pravda. Pre poistiteľa je držba vodičského oprávnenia bez vlastneného vozidla nepodstatná, pretože neodráža reálnu škodovú históriu na poistnej zmluve. Preverenie cez register, ktorý spravuje Slovenská kancelária poisťovateľov, ukáže len záznamy o zmluvách, kde bol daný človek zapísaný ako poistník.
Ak študent uzatvára svoju prvú zmluvu vo veku 20 rokov, jeho bezškodový priebeh má nulovú hodnotu. Poisťovňa ho teda zaradí do základnej sadzby bez akéhokoľvek bonusu, prípadne uplatní vstupný malus pre začiatočníka. Každý rok bez zavinenej nehody prináša postupné znižovanie sadzby, no vybudovanie maximálneho bonusu trvá niekoľko rokov zodpovedného jazdenia.
Mladí ľudia často riešia dilemu, či napísať vozidlo na seba, alebo na rodiča. Zápis staršieho rodiča s dlhoročnou bezškodovou minulosťou ako držiteľa vozidla v technickom preukaze prináša úsporu 30 až 50 percent z ročného poistného. Táto legálna cesta však prináša zásadné úskalie: študent si ako skutočný používateľ nebuduje vlastnú poistnú históriu. Keď si neskôr vo veku 26 rokov kúpi vlastné auto a poistí ho na svoje meno, poisťovňa ho bude v systéme evidovať ako klienta bez histórie, hoci už roky aktívne šoféruje.
Ďalším rizikom rodinného poistenia je prípadná nehoda. Ak študent spôsobí na aute napísanom na rodiča škodu, poistné plnenie sa vyplatí z otcovej či matkinej zmluvy, čo priamo vedie k uplatneniu malusu a zdraženiu poistky na všetky vozidlá evidované na daného rodiča. Preto je potrebné zvážiť, či počiatočná finančná úspora vyváži stratu bonusu celej rodiny.
Kedy prestane byť vodič pre poisťovňu rizikový a ako sa láme veková hranica?
Veková krivka poistného nie je lineárna, ale skoková. Väčšina slovenských poisťovní má interné sadzobníky nastavené tak, že najprísnejšie podmienky platia pre skupinu od 18 do 23 rokov. Prvý viditeľný cenový zlom nastáva spravidla po dovŕšení 24 až 25 rokov, kedy rizikový koeficient klesá. Definitívny prechod medzi štandardných a cenovo zvýhodnených klientov prichádza okolo veku 28 až 30 rokov, pod podmienkou, že vodič za sebou nemá sériu zavinených havárií.
Rast cien poistiek na celom trhu navyše situáciu komplikuje. Vzhľadom na infláciu a drahšie náhradné diely dosahuje medziročný nárast sadzieb poistného 10 až 12 percent v rokoch 2025 a 2026. Študent, ktorý starnutím získa nárok na nižšiu vekovú sadzbu, tak v konečnom dôsledku nemusí platiť menej eur, ale jeho poistka sa iba vyhne plošnému zdražovaniu.
| Veková kategória vodiča | Mestské auto do 55 kW | Stredná trieda 70 – 100 kW | Výkonné auto nad 130 kW |
|---|---|---|---|
| 18 – 21 rokov (začiatočník) | 160 – 240 € | 260 – 420 € | 500 – 1 200 € |
| 22 – 25 rokov (krátka prax) | 130 – 190 € | 190 – 290 € | 380 – 700 € |
| 26 – 30 rokov (vybudovaný bonus) | 95 – 140 € | 130 – 190 € | 220 – 400 € |
| Skúsený vodič nad 35 rokov | 60 – 110 € | 100 – 160 € | 180 – 300 € |
| Sadzby zohľadňujú bežné rozdiely na slovenskom poistnom trhu a predpokladajú bezškodový priebeh v danej kategórii. | |||
Okrem veku zohráva úlohu aj miesto trvalého bydliska. Študent s trvalým pobytom v menšej obci či okresnom meste zaplatí za rovnaké auto citeľne menej ako študent s adresou v krajskom meste s hustou premávkou. Poisťovňa totiž kalkuluje s frekvenciou kolízií v danom regióne.
Ako vplýva výber prvého auta na cenu poistky pre študenta?
Pri kúpe prvého motorového vozidla sa mladí šoféri často pozerajú na dizajn, značku či lákavý pomer ceny a výkonu na trhu s ojazdenými autami. Zabúdajú však, že technické parametre zapísané v osvedčení o evidencii priamo diktujú výsledné poistné. Pre začínajúceho šoféra predstavuje poistenie auta pre študenta pri staršom sedane s trojlitrovým motorom často vyšší ročný výdavok, než za aký vozidlo kúpil v bazári.
Poisťovne pracujú najmä s dvoma technickými údajmi: výkon motora v kW a objem valcov v cm³. Čím vyššie sú tieto hodnoty, tým väčšiu kinetickú energiu vozidlo pri náraze vyvinie a tým vyššia je pravdepodobnosť závažných škôd na cudzom majetku či zdraví. Bežná povinné zmluvné poistenie na Škodu Fabia s motorom 1.0 MPI alebo 1.2 HTP vyjde mladého človeka na zlomok sumy v porovnaní so starším vozidlom BMW alebo Audi s výkonom nad 150 kW.
Prečo je dôležitá pohotovostná hmotnosť vozidla?
Moderné sadzobníky poistiteľov berú do úvahy nielen silu pod kapotou, ale aj celkovú hmotnosť automobilu. Ťažké SUV spôsobuje pri kolízii rozsiahlejšie škody ako ľahký mestský hatchback. Pre študenta je preto z hľadiska nákladov na prevádzku najrozumnejšou voľbou malé vozidlo s výkonom do 60 kW a objemom do 1 200 cm³. V tejto kategórii sa dá aj pri rizikovom veku udržať ročné poistné v rozumných medziach.
Pozor si treba dať aj na alternatívne dopravné prostriedky. Zákonné poistenie sa totiž vzťahuje aj na niektoré výkonné elektrické kolobežky, konkrétne na modely s konštrukčnou rýchlosťou nad 25 km/h, alebo s rýchlosťou nad 14 km/h pri celkovej hmotnosti stroja presahujúcej 25 kg. Ak sa študent presúva po meste na takomto stroji, poistku musí mať uzatvorenú rovnako ako na osobný automobil.
Môže čiastočné havarijné poistenie ochrániť študentský rozpočet pred nečakanou škodou?
Jedno z najväčších sklamaní zažije mladý vodič v momente, keď spôsobí svoju prvú dopravnú nehodu a zistí, čo vlastne jeho základná zákonná poistka kryje. Základné PZP hradí výlučne škody spôsobené iným účastníkom premávky. Ak študent vlastnou chybou narazí do stĺpa, zvodidiel alebo iného auta, opravu vlastného rozbitého vozidla mu PZP nepreplatí. Na tento účel slúži havarijné poistenie.
Pre staršie študentské autá s trhovou hodnotou okolo 1 500 až 3 000 eur je však plné kasko často finančným nezmyslom. Ročná poistka by mohla stáť polovicu trhovej hodnoty celého auta. Vhodnou alternatívou je preto čiastočné havarijné poistenie, v praxi nazývané aj mini kasko, prípadne balík cielených pripoistení k PZP. Ak váhate, či investovať do širšieho krytia, preštudujte si, čo kryje PZP a čo kasko, aby ste zbytočne neplatili za riziká, ktoré vám poisťovňa pri starom vozidle nepreplatí.
| Kritérium | Základné PZP | PZP + cielené pripoistenia | Kompletné kasko poistenie |
|---|---|---|---|
| Škoda na cudzom vozidle | ✓ | ✓ | ✗ (rieši len PZP) |
| Zrážka so zverou | ✗ | ✓ | ✓ |
| Rozbité čelné sklo od kamienka | ✗ | ✓ | ✓ |
| Živelné udalosti (krupobitie, pád stromu) | ✗ | ✓ | ✓ |
| Vlastná zavinená havária (náraz do prekážky) | ✗ | ✗ | ✓ |
| Typická spoluúčasť vodiča | Bez spoluúčasti | Pevná suma (napr. 50 – 100 €) | 5 % alebo 10 % (min. 100 – 150 €) |
| Cenová hladina pre začiatočníka | Nízka až stredná | Dostupná s miernym príplatkom | Vysoká (často nerentabilná) |
| Prehľad zachytáva štandardné poistné podmienky; rozsah pripoistení sa líši podľa balíkov jednotlivých poisťovní. | |||
Ako funguje amortizácia a totálna škoda pri starom vozidle?
Pri úvahách o havarijnom poistení starého auta je potrebné poznať pojem všeobecná hodnota vozidla. Poistné plnenie pri totálnej škode sa počíta ako trhová hodnota vozidla bezprostredne pred poistnou udalosťou, od ktorej sa odpočíta hodnota použiteľných zvyškov a dohodnutá havarijné poistenie a spoluúčasť. Ak má auto hodnotu 1 500 eur a oprava poškodeného blatníka a nápravy by stála 1 800 eur, poisťovňa označí udalosť za ekonomickú totálnu škodu a vyplatí len zlomok ceny. Preto sú pre študentov omnoho výhodnejšie pripoistenia čelného skla, zveri a základné asistenčné služby k PZP, než drahé komplexné kasko.
Pri novších autách na lízing či úver sa naopak vyžaduje plné krytie a často aj doplnkové poistenie finančnej straty GAP s limitom do 50 000 eur. Viac informácií o poistných zmluvách pre začiatočníkov ponúka náš článok zameraný na kasko pre mladých vodičov.
Kedy vzniká regresný nárok a prečo môže poisťovňa žiadať peniaze späť?
Medzi motoristami prevláda nebezpečná povera, že ak majú zaplatené PZP, poisťovňa za nich zaplatí akúkoľvek škodu a ich peňaženka ostane nedotknutá. To platí len do momentu, kým šofér neporuší základné zákonné povinnosti. Zákon č. 381/2001 Z. z. priznáva poistiteľovi takzvané právo na náhradu vyplateného plnenia (regres). Znamená to, že poisťovňa poškodenej strane škodu uhradí, no následne celú vyplatenú sumu vymáha súdnou cestou od vinníka nehody.
Pre mladého človeka môže regres znamenať celoživotný dlh vo výške desiatok tisíc eur. Poisťovňa uplatňuje regres najčastejšie v týchto situáciách:
- Jazda pod vplyvom alkoholu alebo omamných látok: Netýka sa to len nočného návratu zo študentskej párty, ale aj ranného zostatkového alkoholu pri jazde na prednášku. Nulová tolerancia alkoholu na Slovensku platí bez výnimky.
- Šoférovanie bez vodičského oprávnenia: Ak vodič vedie skupinu vozidla, na ktorú nemá oprávnenie, poistné krytie stráca účinnosť.
- Zlý technický stav vozidla: Ak má auto neplatnú technickú kontrolu (STK), neplatnú emisnú kontrolu alebo úplne opotrebované pneumatiky a táto vada bola v príčinnej súvislosti so vznikom nehody.
- Útek z miesta nehody: Neposkytnutie pomoci alebo opustenie miesta bez splnenia povinností účastníka škodovej udalosti zakladá stopercentný nárok poistiteľa na vrátenie peňazí.
- Neoznámenie poistnej udalosti v zákonnej lehote: Ak vinník ignoruje hlásenie škody svojej poisťovni, poistiteľ môže uplatniť čiastočný regres za porušenie zmluvných podmienok.
Podrobnosti o rizikách a limitoch zodpovednosti vysvetľujú aj polopravdy o PZP, ktoré vyvracajú predstavy o bezstarostnom šoférovaní pod ochranou zákonnej poistky.
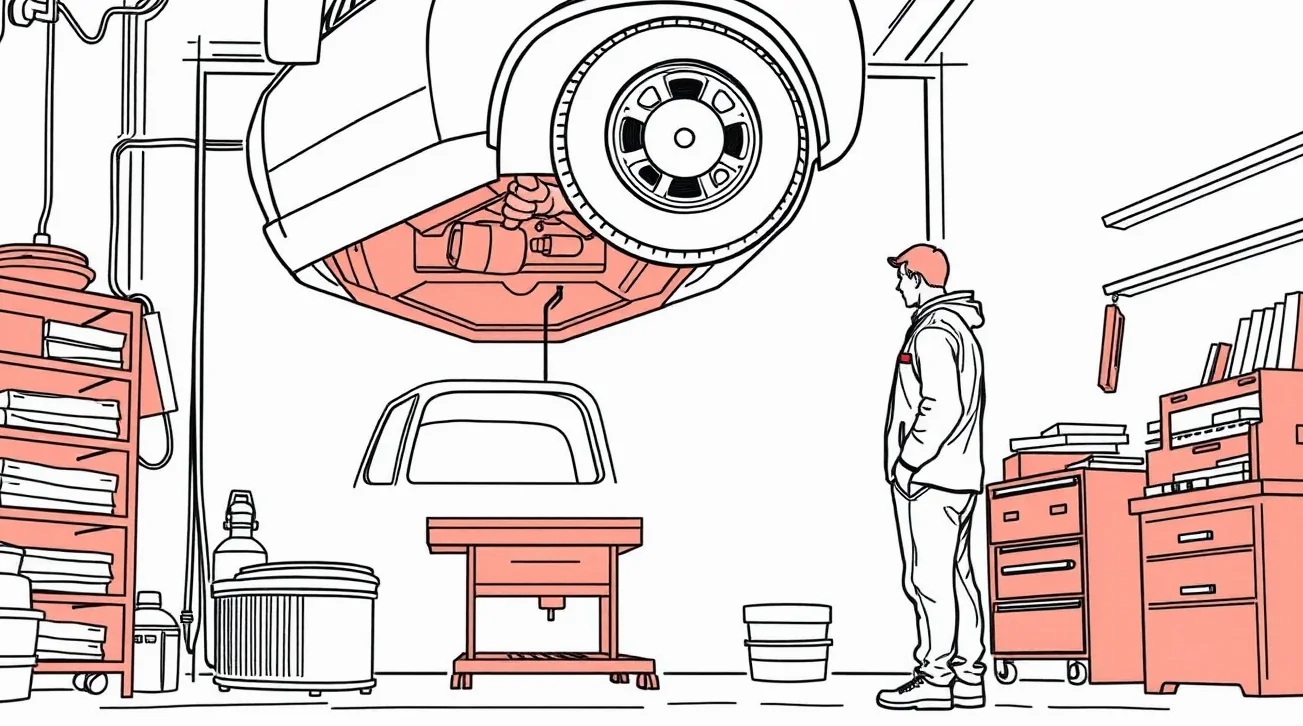
Čo robiť pri nehode a ako správne vyplniť záznam o škodovej udalosti?
Prvá dopravná nehoda predstavuje pre každého začiatočníka obrovský stres. Rozdiel medzi škodovou udalosťou a dopravnou nehodou definuje zákon č. 8/2009 Z. z. o cestnej premávke. Ak nikto neutrpel zranenie, nedošlo k poškodeniu verejného majetku ani úniku nebezpečných látok, žiadny z účastníkov nie je pod vplyvom alkoholu a vodiči sa dohodli na vinníkovi, ide o škodovú udalosť a políciu privolať netreba. Ak však druhý vodič odmieta podpísať vinu alebo javí známky požitia alkoholu, volanie polície na čísle 158 je zákonnou povinnosťou.
Pri každej kolízii bez prítomnosti polície musia účastníci vyplniť a podpísať tlačivo Správa o nehode (európsky záznam o nehode). Bez tohto dokumentu poistiteľ poškodenému nevyplatí žiadne peniaze a celý proces likvidácie sa zablokuje.
Krok za krokom: čo skontrolovať na mieste havárie
- Zabezpečte miesto nehody: zapnite výstražné svetlá, oblečte si reflexnú vestu a umiestnite výstražný trojuholník v predpísanej vzdialenosti za vozidlom.
- Zistite totožnosť druhého účastníka: skontrolujte si navzájom vodičský preukaz, technický preukaz a zelenú kartu (potvrdenie o poistení zodpovednosti).
- Urobte dôkladnú fotodokumentáciu: odfoťte celkové postavenie oboch áut na ceste z viacerých uhlov, brzdné dráhy, detailné poškodenia dielov, tabuľky s evidenčným číslom a dopravné značenie v okolí.
- Vyplňte správu o nehode: precízne zaznačte krížiky v stredovom stĺpci popisujúcom manévre vozidiel, nakreslite jednoduchý náčrt situácie a uveďte presný dátum a čas.
- Tlačivo podpíšte: dokument musia podpísať obaja vodiči. Originál si ponechá poškodený a kópiu vinník. Po podpise už do tlačiva nič nedopisujte.
Zákon ukladá prísne lehoty na nahlásenie: vinník musí udalosť svojej poisťovni písomne nahlásiť do 15 dní pri vzniku škody na území Slovenskej republiky. Ak k incidentu došlo za hranicami, lehota sa predlžuje na 30 dní. Správny postup hlásenia a komunikácie popisujú napríklad podmienky pre poistenie auta v UNIQA alebo administratívne postupy pre poistenie auta v Allianz.
Ako správne vypovedať starú zmluvu pri prechode do inej poisťovne?
Mladí šoféri často predpokladajú, že poistnú zmluvu môžu zrušiť kedykoľvek, keď nájdu na internete výhodnejšiu ponuku. To je zásadný omyl. Poistná zmluva na zákonné poistenie sa uzatvára spravidla na dobu neurčitú, pričom štandardné poistné obdobie predstavuje jeden technický alebo kalendárny rok.
Občiansky zákonník stanovuje presné pravidlo: písomná výpoveď poistnej zmluvy ku koncu poistného obdobia musí byť poisťovni doručená najmenej šesť týždňov pred uplynutím poistného obdobia. Ak výročie vašej zmluvy pripadá na 31. decembra, výpoveď musí byť v podateľni poisťovne zaevidovaná najneskôr v polovici novembra. Nestačí výpoveď v tento deň podať na pošte – rozhodujúci je dátum fyzického doručenia poistiteľovi. Zmeškanie tejto lehoty hoci len o jediný deň znamená, že zmluva automaticky pokračuje ďalších dvanásť mesiacov v starej cene.
Zákonné možnosti ukončenia poistnej zmluvy
Okrem riadnej výpovede k výročiu pozná slovenská legislatíva niekoľko ďalších dôvodov na zánik poistenia:
- Výpoveď do dvoch mesiacov od uzavretia: Podľa Občianskeho zákonníka môže poistník aj poisťovňa vypovedať novú zmluvu do dvoch mesiacov od podpisu. Platí tu osemdenná výpovedná lehota, po ktorej uplynutí poistenie zaniká.
- Zmena držiteľa vozidla: Pri predaji alebo darovaní auta zaniká zmluva dňom prepisu na dopravnom inšpektoráte. Viac detailov o tomto postupe nájdete v článku o tom, ako prebieha zmena držiteľa vozidla a poistenie.
- Vyradenie z evidencie: Trvalé alebo dočasné vyradenie vozidla z cestnej premávky.
- Nezaplatenie poistného: Poistenie zaniká zo zákona, ak poistné nie je uhradené do jedného mesiaca od dátumu jeho splatnosti. Na tento spôsob sa však neodporúča spoliehať, keďže vzniká dlh na poistnom za daný mesiac a Slovenská kancelária poisťovateľov môže vymáhať sankcie.
Pravidlá ukončenia a podmienky prechodov ponúka aj PZP v Komunálnej poisťovni, prípadne rozbor pre pripoistenia k PZP Wüstenrot. Dôsledné dodržanie lehôt je jedinou cestou, ako sa vyhnúť súbehu dvoch poistiek na jedno vozidlo.
Čo s autom počas semestra v zahraničí a kedy ho dočasne vyradiť z evidencie?
Mnoho vysokoškolákov odchádza na študijné pobyty Erasmus alebo sezónne brigády do zahraničia na štyri až desať mesiacov. Auto počas tejto doby stojí zaparkované na dvore, v garáži alebo na ulici pred internátom. Rozšírené presvedčenie hovorí, že ak vozidlo nejazdí po ceste, netreba zaň platiť zákonnú poistku. Realita je však opačná: povinnosť platiť PZP je pevne viazaná na zápis v evidencii motorových vozidiel, nie na to, či vozidlo reálne jazdí.
Ak študent nechá auto odstavené bez platnej poistky, okresný úrad mu bez milosti udelí pokutu až do výšky 3 320 eur. Riešením pre dlhodobo nepoužívané auto je dočasné vyradenie vozidla z evidencie na dopravnom inšpektoráte (okresnom úrade). Za poplatok je možné vyradiť vozidlo z premávky na stanovený počet mesiacov. S potvrdením o dočasnom vyradení následne poistník požiada svoju poisťovňu o zrušenie zmluvy a vrátenie nespotrebovaného poistného za zvyšné mesiace roka. Pred odchodom za hranice si však nezabudnite overiť, aké sú celkové možnosti, koľko sa dá ušetriť na poistke auta úpravou zmluvných parametrov namiesto zložitej administratívy.
Po návrate zo študijného pobytu stačí vozidlo na úrade opätovne uviesť do prevádzky, predložiť platnú technickú a emisnú kontrolu a v ten istý deň uzatvoriť novú poistnú zmluvu. Pred prvým naštartovaním musí mať vodič v rukách platnú zelenú kartu.
Často kladené otázky o poistení auta pre študentov
Dostanem na poistenie auta zľavu na preukaz ISIC?
Nie, bežné komerčné poisťovne neposkytujú štandardnú zľavu na študentský preukaz ISIC pri povinnom zmluvnom poistení ani havarijnom poistení. Sadzobníky poistného sa riadia výlučne rizikovými parametrami: vekom poistníka, adresou bydliska, históriou bezškodového priebehu a technickými údajmi vozidla. Jedinou bežne dostupnou paušálnou zľavou je zľava za uzatvorenie poistenia online vo výške 5 percent, ktorú poistitelia poskytujú pri spracovaní zmluvy cez internet.
Môžem jazdiť na aute poistenom na otca, aj keď v zmluve nie som menovite uvedený?
Áno, slovenské PZP je viazané na konkrétne motorové vozidlo, nie na osobu šoféra. Ak vám otec vozidlo požičia a spôsobíte nehodu, škoda poškodenému sa riadne uhradí z otcovho poistenia. Dávajte si však pozor na to, či poisťovňa pri uzatváraní zmluvy nežiadala vyhlásenie, že vozidlo nebude šoférovať osoba mladšia ako 25 rokov (za čo otec získal zľavu na poistnom). V takom prípade môže poistiteľ uplatniť sankciu alebo krátiť asistenčné služby. Zároveň otec príde o časť svojho vybudovaného bonusu.
Oplatí sa mi platiť havarijné poistenie, ak má auto hodnotu len 2 000 eur?
Kompletné kasko sa pri takejto hodnote vozidla zvyčajne neoplatí. Typická spoluúčasť v havarijnom poistení je 5 percent alebo 10 percent zo škody, minimálne približne 100 až 150 eur. Pri starom automobile poisťovňa navyše rýchlo vyhlási ekonomickú totálnu škodu a od plnenia odpočíta hodnotu použiteľných vrakových dielov. Pre lacnejšie študentské autá je ekonomicky rozumnejšie zvoliť si kvalitné základné PZP a k nemu si pripoistiť len čelné sklo, zver a rozšírené asistenčné služby na odťah.
Do kedy musím nahlásiť nehodu poisťovni a aké sú presné lehoty?
Zákon ukladá vinníkovi povinnosť oznámiť škodovú udalosť svojej poisťovni písomne najneskôr do 15 dní od jej vzniku na území Slovenskej republiky. Ak k nehode došlo počas cesty v zahraničí, zákonná lehota je 30 dní. Zmeškanie tejto lehoty môže viesť k tomu, že poisťovňa bude od vás vymáhať časť vyplateného plnenia formou regresu.
Je poistka lacnejšia, ak ju zaplatím naraz na celý rok namiesto kvartálnych splátok?
Áno. Väčšina poisťovní uplatňuje pri štvrťročných alebo polročných platbách prirážku za področnú frekvenciu splátok, ktorá môže poistku predražiť o 3 až 7 percent. Jednorazová ročná platba predstavuje najvýhodnejší spôsob úhrady. Navyše pri splátkach hrozí riziko, že zabudnete včas uhradiť ďalšiu platbu. Ak neuhradíte poistné do jedného mesiaca od dátumu splatnosti, poistenie zo zákona zaniká a vaše auto ostáva na ceste nechránené.
Čo hrozí študentovi, ktorý jazdí bez uzatvoreného PZP?
V prvom rade hrozí pokuta od okresného úradu v rozmedzí od 16,60 eura do 3 320 eur. Oveľa väčším rizikom je však spôsobenie nehody. V takom prípade škodu tretej osobe uhradí Slovenská kancelária poisťovateľov zo svojho garančného fondu, no následne celú vyplatenú sumu – ktorá môže pri vážnych nehodách dosiahnuť státisíce eur – vymáha priamo od vodiča a držiteľa nepoisteného vozidla.