Havarijné poistenie pre mladých vodičov po získaní vodičského preukazu
Získanie vodičského oprávnenia prináša slobodu pohybu, no prvých niekoľko tisíc kilometrov patrí v štatistikách nehodovosti k tým najkritickejším. Stačí chvíľka nepozornosti pri cúvaní na preplnenom sídliskovom parkovisku, nesprávne odhadnutá brzdná dráha na mokrom asfalte alebo prehliadnutý obrubník a oprava novšieho vozidla sa vyšplhá do tisícov eur. Ak sa začiatočník spolieha iba na zákonné poistenie, čaká ho nepríjemné prebudenie: škodu na cudzom aute síce poisťovňa uhradí, no vlastné rozbité auto zostane na jeho pleciach. Práve v týchto momentoch zohráva kľúčovú úlohu havarijné poistenie pre mladých vodičov, ktoré predstavuje dobrovoľnú, no finančne zásadnú ochranu vlastného majetku. Podcenenie tohto typu krytia pri začínajúcich šoféroch často vedie k situáciám, kedy mladý človek spláca úver za nepojazdný vrak, prípadne musí siahnuť hlboko do úspor celej rodiny.
Havarijné poistenie (často označované ako kasko) sa na rozdiel od povinného zmluvného poistenia neriadi osobitným zákonom o PZP. Jeho právny základ tvorí Zákon č. 40/1964 Zb. Občiansky zákonník, konkrétne ustanovenia v paragrafoch 788 až 828, ktoré definujú všeobecný rámec poistnej zmluvy. Keďže ide o zmluvné poistenie majetku, poistné podmienky si určuje každá poisťovňa individuálne. Kým skúsený šofér stredného veku zaplatí za štandardnú ročnú ochranu auta v priemere okolo 560 eur, mladí šoféri do 23 až 25 rokov alebo motoristi s praxou kratšou ako 2 až 3 roky čelia prirážkam vo výške 30 % až 50 %, pričom v rizikových segmentoch s výkonnými motormi presahuje poistné aj dvojnásobok bežnej sadzby. Aby ste sa vyhli zbytočným finančným stratám a zvolili krytie, ktoré v krízovej situácii skutočne zafunguje, je potrebné detailne poznať pravidlá, lehoty a limity poistného trhu.
Horná veková hranica vozidla a havarijné poistenie pre mladých vodičov
Mladí motoristi po autoškole len zriedka siahajú po celkom nových automobiloch z predajne. Typickou voľbou na získanie jazdeckých návykov bývajú jazdené autá kúpené z druhej ruky. V tomto bode však prichádza prvá zásadná prekážka: trhové obmedzenia poisťovní viazané na vek automobilu. Kým povinné zmluvné poistenie musíte uzavrieť na každé evidované motorové vozidlo bez ohľadu na jeho rok výroby, havarijné poistenie pre mladých vodičov naráža na prísne limity poistiteľnosti majetku. Pre začínajúceho šoféra je dôležité pochopiť, čo kryje PZP a čo kasko, pretože pri starších ročníkoch výroby už plnohodnotnú ochranu v zmluvných podmienkach nenájde.
Poisťovne na slovenskom trhu bežne stanovujú hornú hranicu veku vozidla pre uzatvorenie plného kasko krytia na 6 až 10 rokov od prvej evidencie. Dôvod je čisto ekonomický: hodnota vozidla s pribúdajúcim vekom prudko klesá vplyvom amortizácie, zatiaľ čo ceny náhradných dielov a práce v autorizovaných servisoch zostávajú rovnaké alebo dokonca rastú. Pri aute staršom ako desať rokov by aj menší náraz na prednú časť vozidla okamžite spôsobil takzvanú ekonomickú totálnu škodu, kedy náklady na opravu presiahnu všeobecnú hodnotu auta. Ak kupujete svoje prvé auto s vekom nad túto hranicu, namiesto komplexného kaska vám poisťovne ponúknu len čiastočné havarijné poistenie (často nazývané mini kasko) alebo balík pripoistení k zákonnej poistke.
Technický stav a dostupnosť havarijného poistenia pre staršie autá
Ak vozidlo spĺňa vekové kritériá a má napríklad 5 až 8 rokov, poisťovňa pred uzavretím zmluvy vyžaduje dôkladné preverenie jeho technického stavu. Štandardom je vstupná obhliadka vozidla, ktorú vykonáva technik poisťovne alebo prebieha formou samoobhliadky cez mobilnú aplikáciu. Pri tejto obhliadke sa zaznamenávajú všetky existujúce poškodenia, ako sú škrabance, preliačiny, stav laku, poškodenia čelného skla, počet najazdených kilometrov a funkčnosť zabezpečovacích zariadení. Ak by ste neskôr nahlásili škodovú udalosť na mieste, ktoré bolo poškodené už pri vstupe do poistenia, poisťovňa poistné plnenie odmietne.
Základnou podmienkou platnosti krytia je tiež platná technická a emisná kontrola (STK a EK). Ak mladý vodič prevádzkuje vozidlo, ktoré je technicky nespôsobilé na premávku na pozemných komunikáciách, poistiteľ má právo uplatniť výluku z poistenia alebo poistné plnenie výrazne znížiť. Pri výbere prvého auta sa začiatočníkom odporúča vyberať modely s výkonom motora okolo 60 kW. Vozidlá s vysokým výkonom nielenže zvyšujú riziko havárie, ale poisťovne ich automaticky radia do rizikových kategórií, čo pre mladého poistníka znamená neúmerne vysoké ročné poistné alebo priame odmietnutie návrhu zmluvy zo strany poisťovne.
Doklady a podklady potrebné na uzavretie zmluvy
Pred samotným dojednaním kasko poistky si začínajúci vodič musí skompletizovať administratívnu dokumentáciu. Akékoľvek nezrovnalosti v údajoch môžu v budúcnosti komplikovať likvidáciu poistnej udalosti. Tu je zoznam toho, čo si čitateľ musí pripraviť alebo doložiť:
- Veľký technický preukaz (osvedčenie o evidencii časť II): slúži na overenie presných technických parametrov vozidla, výkonu motora v kW, zdvihového objemu, najväčšej prípustnej hmotnosti a dátumu prvej evidencie.
- Číslo VIN (Vehicle Identification Number): sedemnásťmiestny identifikačný kód vozidla, ktorý musí presne sedieť s vyrazeným kódom na karosérii a údajmi v technickom preukaze.
- Občiansky preukaz a vodičský preukaz poistníka: doklady totožnosti na overenie veku, trvalého bydliska a dĺžky vodičskej praxe žiadateľa o poistenie.
- Kúpna zmluva alebo faktúra: doklad preukazujúci nadobúdaciu cenu vozidla, ktorý sa vyžaduje najmä pri zánovných autách a pri dojednávaní doplnkovej finančnej ochrany.
- Doklad o zabezpečení vozidla: certifikáty od namontovaného imobilizéra, mechanického zabezpečenia radiacej páky, alarmu či GPS vyhľadávacieho systému, ktoré ovplyvňujú spoluúčasť pri krádeži.
- Fotodokumentácia pri samoobhliadke: detailné fotografie všetkých štyroch strán auta, uhlových pohľadov, čelného skla, pneumatík, palubnej dosky s tachometrom a vyrazeného VIN čísla podľa pokynov poistiteľa.
Ak pripravujete sprievodca poistením prvého auta pre čerstvého držiteľa vodičského preukazu, dôkladná príprava týchto podkladov urýchli schvaľovací proces zmluvy a predíde tomu, aby auto zostalo čo i len jediný deň bez platného krytia.
Prenos bonusu z PZP do havarijného poistenia a jeho pravidlá
Jednou z najčastejších otázok začínajúcich šoférov je, ako systém zliav za bezpečnú jazdu funguje v praxi a či sa doterajšia jazda bez nehôd dá uplatniť naprieč rôznymi typmi zmlúv. Medzi motoristami koluje mýtus, že bezškodový priebeh evidovaný na zákonnom poistení sa automaticky a v plnom rozsahu započíta aj do kaska. Skutočnosť je však zložitejšia: povinné zmluvné poistenie a kasko sú dva úplne samostatné poistné produkty s odlišným rizikovým profilom aj legislatívnym ukotvením.
Niektoré poisťovne na slovenskom trhu umožňujú takzvaný krížový prenos bonusu, kedy vám pri uzatváraní havarijnej poistky priznajú zľavu na základe bezškodových mesiacov z PZP. Tento postup však nie je pre poistiteľov zákonnou povinnosťou, ale čisto obchodným rozhodnutím. Každá inštitúcia uplatňuje vlastné pravidlá segmentácie. Zatiaľ čo jedna poisťovňa zohľadní trojročnú jazdu bez zavinených nehôd z PZP a zníži sadzbu kaska o 15 % až 20 %, iná posudzuje históriu havarijného poistenia striktne izolovane. Na to, aby ste mohli túto výhodu využiť, musíte predložiť písomné potvrdenie o škodovom priebehu od predchádzajúceho poistiteľa, ktoré potvrdzuje váš bezškodový stav.
Vplyv histórie z povinného zmluvného poistenia na havarijné poistenie pre mladých vodičov
Ak mladý človek jazdí bez nehôd aspoň dva alebo tri roky na svojom prvom aute krytom cez PZP pre mladých vodičov, jeho pozícia pri vyjednávaní ceny kaska sa postupne zlepšuje. Poisťovne sledujú centrálnu databázu škôd, ktorú spravuje Slovenská kancelária poisťovateľov (SKP). Ak v databáze nefiguruje žiadna nahlásená poistná udalosť, riziko klienta klesá.
Opačný scenár nastáva pri spôsobení škody. Ak mladý šofér zaviní haváriu, z jeho PZP sa uhradí škoda poškodenému, čo vedie k uplatneniu malusu (cenovej prirážky) na ďalšie poistné obdobie zákonnej poistky. Na havarijné poistenie to však priamy vplyv mať nemusí, pokiaľ si opravu vlastného auta nefinancoval z kaska, ale z vlastného vrecka. Naopak, ak si nechá preplatiť opravu z vlastnej kasko zmluvy, zníži sa jeho bonus v havarijnom poistení, no sadzba PZP zostane nedotknutá. Pre mladého vodiča je preto dôležité sledovať svoj bezškodový priebeh na oboch zmluvách nezávisle a pri drobných škodách prepočítať, či sa hlásenie poistnej udalosti vôbec vyplatí.
Úskalia pripisovania vozidla na rodičov a zamlčanie rizikového vodiča
Vzhľadom na to, že havarijné poistenie pre mladých vodičov býva zaťažené prirážkou 30 % až 50 % (a v nepriaznivých prípadoch až 100 %), mnohé rodiny sa snažia systém obísť. Zaužívaným „trikom“ býva prihlásenie vozidla na rodiča s dlhoročnou bezškodovou minulosťou, ktorý zmluvu uzavrie na svoje meno a získa maximálny bonus, hoci skutočným a každodenným používateľom auta je osemnásťročný syn alebo dcéra. Tento postup so sebou nesie obrovské právne a finančné riziká.
V poistnom dotazníku sa poisťovňa štandardne pýta, kto je držiteľom vozidla a kto je jeho obvyklým užívateľom, prípadne či bude vozidlo šoférovať osoba mladšia ako 25 rokov. Ak poistník v dotazníku vedome uvedie nepravdivé informácie a zatají mladého vodiča, dopúšťa sa porušenia zmluvných podmienok. Podľa § 799 a § 802 Občianskeho zákonníka má poistiteľ právo znížiť poistné plnenie, ak vedome nepravdivé alebo neúplné odpovede mali podstatný vplyv na vznik poistnej udalosti alebo na zväčšenie jej následkov. V praxi to znamená, že ak mladý začínajúci vodič spôsobí haváriu na aute poistenom na rodiča bez jeho uvedenia v zmluve, poisťovňa môže plnenie krátiť o desiatky percent, prípadne dodatočne doúčtovať rozdiel v poistnom od začiatku platnosti zmluvy. Ak plánujete poistenie auta pri prepise v rodine, legálnou cestou je uviesť rodiča ako poistníka či vlastníka, no v zmluve otvorene priznať mladého človeka ako hlavného vodiča.
Asistenčné služby a kasko poistenie pri každodenných nehodách
Pre neskúseného šoféra je havária na ceste mimoriadne stresujúcou udalosťou. Nejde len o finančné krytie opravy pokrčených plechov, ale aj o okamžité vyriešenie nepojazdného auta na mieste nehody. Práve v týchto situáciách sa ukazuje reálna hodnota, ktorú prináša kvalitné havarijné krytie. Štandardnou a neoddeliteľnou súčasťou zmlúv bývajú asistenčné služby, ktoré fungujú nepretržite 24 hodín denne, 7 dní v týždni na území Slovenska aj v zahraničí.
Kým základná asistencia pri povinnom zmluvnom poistení zvyčajne pokrýva len minimálne limity odťahu pri nehode, asistenčné balíky v havarijnom poistení ponúkajú podstatne širšie krytie. Zahŕňajú nielen prípady dopravných nehôd, ale aj bežné poruchy, defekt pneumatiky, vybitie autobatérie, zabuchnutie kľúčov v interiéri, načerpanie nesprávneho paliva do nádrže alebo situáciu, kedy vám na odľahlom mieste úplne dôjde benzín či nafta. Začiatočník tak nezostane visieť na krajnici bez pomoci.
Odtiahnutie nepojazdného vozidla a oprava na mieste nehody
Ak dôjde k dopravnej nehode alebo technickej poruche, prvým krokom vodiča po zabezpečení miesta výstražným trojuholníkom a reflexnou vestou je telefonát na asistenčnú linku poisťovne. Dispečing podľa závažnosti situácie vyšle na miesto buď cestnú službu, alebo odťahové vozidlo. Ak ide o drobnú poruchu, mechanik sa pokúsi spojazdniť auto priamo na mieste (napríklad výmenou kolesa pri defekte či štartom cez externý zdroj).
V prípade, že je vozidlo po náraze nepojazdné, asistencia zabezpečí jeho odtiahnutie do najbližšieho zmluvného servisu, prípadne do servisu podľa voľby vodiča v rámci stanoveného finančného alebo kilometrového limitu. Priemerný limit na odťah v základných asistenčných balíkoch sa pohybuje od 150 do 350 eur, no lepšie zmluvy pokrývajú odťah v rámci SR bez limitu kilometrov. Ak servis nie je v čase nehody otvorený (napríklad počas víkendu či v noci), asistenčná služba uhradí aj strážené parkovisko na 2 až 5 dní, kým si auto neprevezme prijímací technik na obhliadku.
Náhradné vozidlo a zabezpečenie núdzového ubytovania
Oprava karosérie a lakovanie po kolízii trvá v servisoch bežne niekoľko dní až týždňov. Pre mladých ľudí, ktorí auto využívajú na každodenné dochádzanie do školy alebo zamestnania, znamená výpadok mobility vážny problém. Havarijné poistenie často obsahuje nárok na bezplatné zapožičanie náhradného vozidla.
Podmienky poskytnutia náhradného auta sa však v jednotlivých poisťovniach líšia:
- Doba zapožičania: Štandardne býva náhradné vozidlo k dispozícii na 3 až 5 dní, pri rozsiahlejších škodách alebo v prémiových balíkoch až na 10 či 14 dní po dobu trvania opravy.
- Kategória vozidla: Zvyčajne ide o vozidlo rovnakej alebo nižšej triedy, najčastejšie malé mestské autá segmentu A alebo B.
- Náklady na palivo: Požičovné hradí poisťovňa, no spotrebované pohonné hmoty si platí vodič sám.
- Núdzové ubytovanie: Ak sa nehoda stane vo vzdialenosti viac ako 50 kilometrov od miesta bydliska (alebo v zahraničí) a auto nie je možné opraviť v ten istý deň, asistenčná služba zabezpečí a uhradí prenocovanie v hoteli pre vodiča a spolucestujúcich, zvyčajne na 1 až 2 noci do limitu 50 až 100 eur na osobu a noc.
- Repatriácia posádky: Ak oprava potrvá dlhšie ako stanovený počet dní, asistencia zorganizuje prepravu celej posádky domov vlakom, autobusom alebo náhradným autom.
Kvalitné asistenčné krytie oceníte najmä vtedy, keď cestujete na dlhšie trasy mimo domovského okresu, kde nemáte k dispozícii pomoc známych či rodiny.
Zásadné výluky z poistenia a požitie alkoholu či omamných látok
Hoci sa havarijná poistka vníma ako všestranná ochrana pred škodami, žiadna zmluva nekryje úplne všetko. Každý poistiteľ má vo svojich všeobecných poistných podmienkach (VPP) definovaný presný zoznam situácií, kedy je poistné plnenie vylúčené. Medzi najzávažnejšie výluky patrí riadenie vozidla pod vplyvom alkoholu, omamných či psychotropných látok, prípadne odmietnutie podrobiť sa dychovej skúške či lekárskemu vyšetreniu na zistenie ich prítomnosti.
Na Slovensku platí v cestnej premávke nulová tolerancia alkoholu. Ak mladý vodič po oslave sadne za volant a spôsobí haváriu, následky sú z pohľadu poistenia katastrofálne. Z povinného zmluvného poistenia poisťovňa škodu poškodeným najprv uhradí, no následne bude od vinníka vymáhať celú sumu naspäť v rámci takzvaného regresného nároku. Pri havarijnom poistení je situácia ešte priamočiarejšia: poistiteľ uplatní absolútnu výluku z poistenia a na vlastnom aute nezaplatí vôbec nič. Mladému šoférovi tak zostane zničené vozidlo, povinnosť zaplatiť regres z PZP a záznam v registri trestov pri prekročení hranice jedného promile.
Nulová tolerancia alkoholu a strata nároku na poistné plnenie
Poistné podmienky jasne hovoria, že poistná udalosť nevzniká, ak k poškodeniu alebo zničeniu vozidla došlo priamo alebo nepriamo v dôsledku požitia alkoholu vodičom. Nezáleží na tom, či malo havarijné poistenie pre mladých vodičov dojednanú nulovú alebo desaťpercentnú spoluúčasť. Prítomnosť alkoholu v krvi vodiča automaticky zbavuje poisťovňu povinnosti plniť.
Rovnaký dôsledok má aj situácia, kedy vodič z miesta nehody ujde pred príchodom privolanej policajnej hliadky, čím znemožní vykonanie dychovej skúšky, alebo odmietne odber krvi. V zmysle poistných zmlúv sa útek z miesta škodovej udalosti alebo odmietnutie testu na prítomnosť návykových látok posudzuje rovnako, akoby vodič šoféroval pod vplyvom s najvyšším stupňom opitosti. Akékoľvek poistné plnenie je v takomto prípade definitívne zamietnuté.
Hrubá nedbanlivosť a technická nespôsobilosť vozidla
Okrem alkoholu a drog existujú ďalšie závažné porušenia predpisov, pri ktorých môže poisťovňa plnenie krátiť podľa § 799 a § 802 Občianskeho zákonníka z dôvodu hrubej nedbanlivosti poisteného:
- Prepadnutá technická a emisná kontrola: Ak malo vozidlo v čase nehody neplatnú STK a technický stav vozidla (napríklad zlyhanie bŕzd alebo opotrebovaný dezén pneumatík) mal priamu príčinnú súvislosť so vznikom škody, poisťovňa zníži poistné plnenie alebo ho úplne zamietne.
- Jazda bez príslušného vodičského oprávnenia: Ak mladý človek šoféruje vozidlo kategórie, na ktorú nemá vodičský preukaz, prípadne nerešpektuje zákonom stanovené obmedzenia (napríklad povinnosť jazdy s mentorom do dovŕšenia 18 rokov), poistná ochrana neplatí.
- Komerčné využívanie súkromného vozidla: Veľmi častá chyba začiatočníkov. Ak si mladý šofér privyrába cez víkendy rozvozom jedla, kuriérskou službou alebo prepravou osôb cez aplikácie bez toho, aby mal v poistnej zmluve výslovne dojednané komerčné riziko, pri nehode počas výkonu tejto činnosti poisťovňa odmietne vyplatiť poistné plnenie.
- Prejazd zaplavenou cestou: Ak sa vodič vedome pokúsi prebrodiť hlbokú vodu pri prudkej búrke a dôjde k nasatiu vody do motora (hydrolock), poisťovne túto udalosť posudzujú ako hrubú nedbanlivosť a škodu na pohonnej jednotke nepreplatia. Detailné podmienky nájdete v článku o tom, ako funguje ochrana auta pred prírodnými živlami.
- Ponechanie kľúčov vo vozidle: Ak dôjde ku krádeži automobilu po tom, čo vodič nechal kľúče v zapaľovaní pri krátkom odbehnutí na čerpacej stanici alebo nechal otvorené okná, krádež nie je krytá. Podobne pri úmyselnom poškodení laku na parkovisku je nutné dodržať presný postup, ktorý opisuje krytie vandalizmu v havarijnom poistení.
Prečo pri totálnej škode havarijná poistka nepokryje celú kúpnu cenu
Jedným z najväčších sklamaní mladých vodičov po ťažkej havárii býva záverečné vyúčtovanie poistnej udalosti pri totálnej škode. Mnohí motoristi predpokladajú, že ak kúpili auto pred rokom za 10 000 eur a havarijne ho poistili, v prípade jeho zničenia im poisťovňa pošle na účet celých 10 000 eur na nákup rovnakého vozidla. Tento predpoklad je však mylný a vychádza z nepochopenia princípu poistného plnenia pri majetkovom poistení.
Havarijné poistenie sa riadi zásadou, že poistený sa nesmie poistnou udalosťou obohatiť. Podľa pravidiel likvidácie poistiteľ neprepláca obstarávaciu (nákupnú) cenu vozidla, ale jeho všeobecnú trhovú hodnotu (VŠH) bezprostredne pred vznikom škodovej udalosti. Všeobecná hodnota odráža sumu, za ktorú by bolo možné v danom čase a na danom mieste predať porovnateľné vozidlo rovnakej značky, modelu, veku, motorizácie, stupňa výbavy a počtu najazdených kilometrov s prihliadnutím na jeho technický stav.
Rozdiel medzi nákupnou cenou a všeobecnou hodnotou vozidla
Každé motorové vozidlo stráca svoju hodnotu od momentu, kedy opustí predajňu alebo zmení majiteľa. Tento pokles je najvýraznejší počas prvých troch až štyroch rokov, kedy ročná amortizácia môže dosiahnuť 15 % až 25 %. Ak mladý vodič kúpi novšie auto na úver za 15 000 eur a po dvoch rokoch ho na diaľnici rozbije tak, že rám karosérie je nevratne pokrivený, poisťovňa stanoví všeobecnú hodnotu vozidla v čase nehody napríklad na 11 000 eur. Z tejto sumy sa navyše odpočíta zmluvne dohodnutá spoluúčasť.
Ak bola v zmluve dojednaná spoluúčasť 5 % s minimom 165 eur (alebo 166 eur), z jedenásťtisícovej hodnoty sa odpočíta 5 %, čo predstavuje 550 eur. Výsledné poistné plnenie od poisťovne tak bude 10 450 eur. Vodičovi vzniká finančná medzera vo výške 4 550 eur oproti pôvodnej kúpnej cene. Pokiaľ malo vozidlo financovanie cez bankový úver, poistné plnenie často nestačí ani na doplatenie zostatku istiny úveru a mladému človeku zostane dlh v banke bez toho, aby mal auto.
Jediným spôsobom, ako sa pred touto stratou ochrániť, je samostatné pripoistenie GAP k havarijnému poisteniu (poistenie finančnej straty). GAP kryje práve rozdiel medzi pôvodnou obstarávacou cenou a všeobecnou hodnotou vyplácanou z kaska a často vykrýva aj dojednanú spoluúčasť. Podrobnosti o tom, ako funguje GAP pri totálnej škode, by si mal naštudovať každý, kto kupuje drahšie auto na leasing či spotrebný úver.
Ekonomická versus technická totálna škoda
V praxi likvidácie škôd rozlišujú poisťovne dva typy totálnej škody:
- Technická totálna škoda: Vozidlo je zničené do takej miery, že jeho oprava nie je technicky realizovateľná z bezpečnostných či konštrukčných dôvodov (napríklad vyhorenie motorového priestoru a kabíny alebo roztrhnutie skeletu karosérie). Auto je neopraviteľné a musí byť trvalo vyradené z evidencie vozidiel.
- Ekonomická totálna škoda: Vozidlo by sa po technickej stránke opraviť dalo, no predpokladané náklady na opravu v autoservise (cena nových originálnych dielov, lakovania a normohodín práce) by presiahli stanovenú percentuálnu hranicu všeobecnej hodnoty vozidla. Táto hranica sa v poistných podmienkach pohybuje zvyčajne medzi 70 % až 90 % všeobecnej hodnoty. Ak má auto hodnotu 6 000 eur a oprava by stála 5 000 eur, poisťovňa opravu nepreplatí ako parciálnu škodu, ale prípad uzavrie ako ekonomickú totálku.
Odpočet použiteľných zvyškov havarovaného auta od výsledného plnenia
Pri likvidácii totálnej škody prichádza na rad ďalší dôležitý krok, ktorému začínajúci poistenci často nerozumejú: odpočet použiteľných zvyškov vozidla (hovorovo nazývaných vrak). Mnoho mladých šoférov je prekvapených, keď im poisťovňa po nehode oznámi, že všeobecná hodnota auta bola stanovená na 8 000 eur, no na bankový účet im príde iba 4 500 eur.
Dôvodom je skutočnosť, že poškodené vozidlo aj po ťažkej havárii obsahuje nepoškodené a funkčné komponenty, ktoré majú na trhu svoju predajnú hodnotu. Ide napríklad o motor, prevodovku, riadiace jednotky, neporušené dvere, zadnú nápravu či komponenty interiéru. Keďže poistenému po nehode zostáva samotné havarované vozidlo vo vlastníctve, poistiteľ od všeobecnej hodnoty odpočíta nielen zmluvnú spoluúčasť, ale aj presnú hodnotu týchto použiteľných zvyškov. Ak by poisťovňa vyplatila plnú všeobecnú hodnotu a auto by vodičovi zostalo, majiteľ by sa obohatil.
Princíp aukcie vraku a možnosti naloženia so zvyškami
Aby bola hodnota zvyškov vozidla určená objektívne a transparentne, poisťovne využívajú špecializované internetové aukčné systémy. Do takejto aukcie likvidátor vloží detailné fotografie havarovaného auta a súpis poškodení. Registrovaní obchodníci s vrakmi, certifikované autovrakoviská a servisné strediská predkladajú záväzné cenové ponuky na odkúpenie vraku v stave, v akom sa nachádza.
Najvyššia ponuka dosiahnutá v aukcii sa stáva oficiálnou hodnotou použiteľných zvyškov. Poisťovňa potom poistencovi v oznámení o poistnom plnení predloží kontakt na víťazného dražiteľa. Vodič má v tomto momente tri možnosti, ako situáciu riešiť:
- Predaj víťazovi aukcie: Najjednoduchšie a finančne najistejšie riešenie. Majiteľ kontaktuje dražiteľa z aukcie, ktorý je povinný za ponúknutú sumu vrak odkúpiť a zabezpečiť jeho odvoz na vlastné náklady. Súčet peňazí od kupca a poistného plnenia od poisťovne presne dorovná všeobecnú hodnotu auta (mínus spoluúčasť).
- Ponechanie vozidla a oprava na vlastnú päsť: Ak ide o staršie auto a ekonomickú totálku, mladý vodič sa môže rozhodnúť vrak si nechať a pokúsiť sa ho opraviť svojpomocne alebo v neautorizovanom servise s použitím starších jazdených dielov. V takom prípade mu na účte zostane znížené plnenie od poisťovne a auto si ponechá. Musí však počítať s rizikom, že oprava môže byť náročnejšia, než predpokladal.
- Ekologická likvidácia: Ak je vrak nepredajný a poškodenie je extrémne, auto odovzdá na autorizované spracovanie starých vozidiel a s potvrdením o ekologickej likvidácii ho definitívne odhlási z evidencie na dopravnom inšpektoráte.
Aj v tomto procese platí, že havarijné poistenie pre mladých vodičov vyžaduje dôslednú komunikáciu s likvidátorom, aby sa nestalo, že lehota na odkúpenie vraku dražiteľom prepadne.
Kontrolný zoznam postupov pri poistnej udalosti
Aby ste v prípade kolízie neprišli o poistné plnenie pre formálne chyby, prejdite si tento praktický kontrolný zoznam krokov bezprostredne po nehode:
- Zastaviť vozidlo, zapnúť výstražné svetlá, obliecť si reflexnú vestu a umiestniť výstražný trojuholník (v obci 50 m, na diaľnici 100 m za autom).
- Skontrolovať zdravotný stav celej posádky a v prípade zranenia okamžite volať záchrannú službu (112 alebo 155).
- Zavolať políciu (158), ak došlo k zraneniu, usmrteniu, poškodeniu verejného majetku, úniku prevádzkových kvapalín, ak je podozrenie na požitie alkoholu, alebo ak sa účastníci nevedia dohodnúť na zavinení.
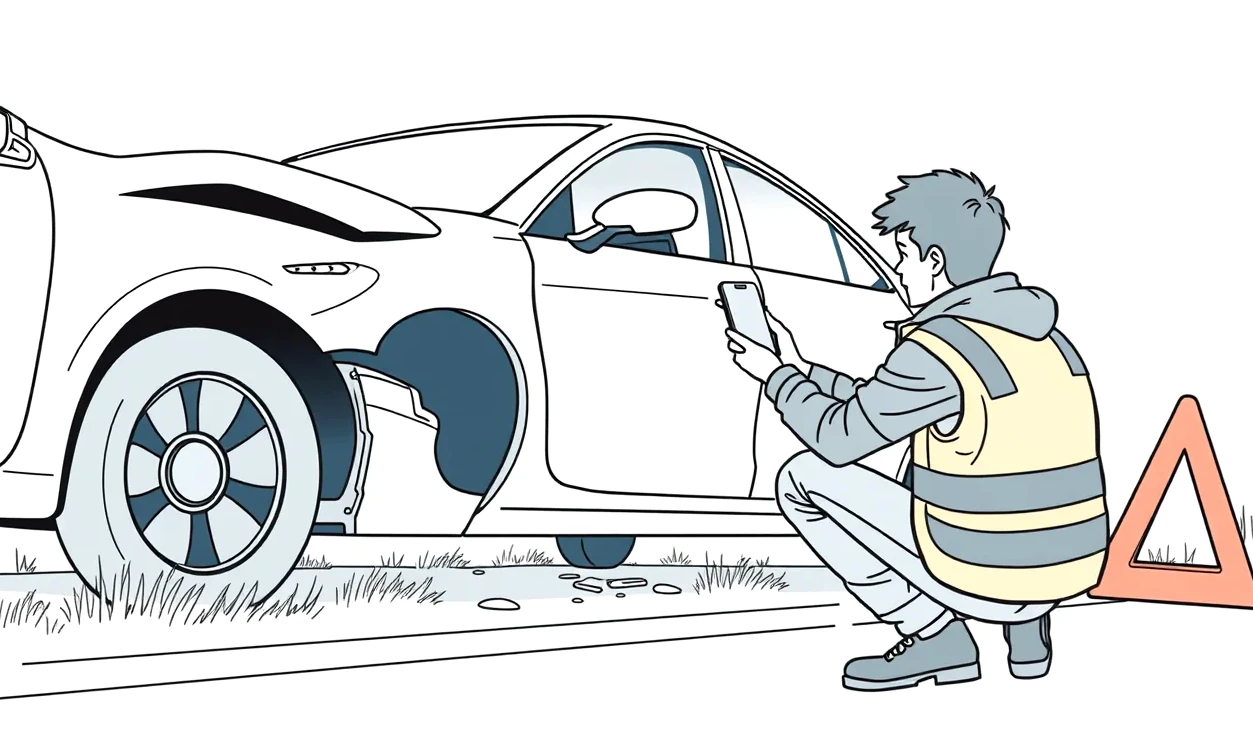
- Zhotoviť vlastnú podrobnú fotodokumentáciu z miesta nehody: celkové postavenie vozidiel, detailné poškodenia, brzdné dráhy, dopravné značenie a tabuľky s evidenčnými číslami.
- Vyplniť a podpísať tlačivo „Správa o nehode“ so všetkými účastníkmi (uschovajte si podpísanú kópiu).
- Zavolať asistenčnú službu svojej poisťovne a riadiť sa pokynmi operátora ohľadom odťahu alebo opravy na mieste.
- Nahlásiť škodu svojej poisťovni bez zbytočného odkladu (online cez formulár alebo telefonicky).
- Pristaviť vozidlo na fyzickú obhliadku technikovi poisťovne a nezačínať opravu pred vykonaním tejto obhliadky.
Ukončenie poistnej zmluvy a výpoveď do mesiaca od poistnej udalosti
Žiadna poistná zmluva netrvá večne a v priebehu jej platnosti môžu nastať situácie, kedy chce mladý vodič poistný vzťah predčasne ukončiť. Dôvodom môže byť nespokojnosť s likvidáciou škody, predaj automobilu, prípadne zistenie, že iná poisťovňa ponúka výhodnejšie podmienky. Vzhľadom na to, že havarijné poistenie sa riadi Občianskym zákonníkom, výpovedné pravidlá majú svoje prísne zákonné a zmluvné mantinely.
Najčastejšie využívaným spôsobom je štandardná výpoveď ku koncu poistného obdobia podľa § 800 odsek 1 Občianskeho zákonníka. Poistná zmluva sa uzatvára spravidla na dobu neurčitú s ročným poistným obdobím. Ak chcete zmluvu zrušiť, písomná výpoveď musí byť poistiteľovi doručená najmenej 6 týždňov pred uplynutím tohto poistného obdobia. Ak túto lehotu zmeškáte čo i len o jediný deň, zmluva sa automaticky predlžuje na ďalší celý rok a vy ste povinní poistné uhradiť.
Zákonné dôvody a lehoty na zrušenie havarijného poistenia
Občiansky zákonník však pamätá aj na iné životné situácie. Podľa § 800 odsek 2 možno poistnú zmluvu vypovedať do dvoch mesiacov po jej uzavretí. Výpovedná lehota je v tomto prípade osemdenná a jej uplynutím poistenie zaniká. Tento inštitút slúži ako ochranná lehota pre obe strany, ak po podpise zmluvy zistia nevyhovujúce podmienky.
Mimoriadne dôležitým ustanovením je § 800 odsek 3 Občianskeho zákonníka. Ten stanovuje, že ak je to v zmluve dohodnuté, možno havarijné poistenie vypovedať do jedného mesiaca odo dňa poskytnutia alebo odmietnutia poistného plnenia. Výpovedná lehota je v takomto prípade jeden mesiac od doručenia výpovede. Ak teda mladý vodič nahlásil škodu a poisťovňa mu plnenie neúmerne skrátila, zamietla alebo postupovala neprofesionálne, poškodený nemusí čakať na výročný deň zmluvy. Môže využiť túto jednomesačnú lehotu a zmluvu okamžite ukončiť. Právo na výpoveď má v tomto prípade aj poisťovňa, čo využívajú poistitelia pri klientoch s vysokou frekvenciou zavinených škôd.
Poistenie zaniká automaticky aj pri zániku predmetu poistenia (napríklad pri fyzickom zničení auta a jeho vyradení z evidencie), pri zmene držiteľa alebo vlastníka vozidla (predaj auta inej osobe na základe kúpnej zmluvy) alebo pre neplatenie poistného v zmysle zákona. Ak potrebujete zistiť podmienky iných poisťovní a prepočítať novú poistku, pomôže vám prehľad autopoistenia na našom trhu.
Tabuľka kľúčových lehôt a termínov v havarijnom poistení
Pre prehľadnosť sú všetky zákonné a zmluvné termíny, ktoré musí mladý poistenec sledovať, zhrnuté v nasledujúcej tabuľke:
| Názov úkonu / situácia | Zákonná alebo zmluvná lehota | Právny základ / podmienka |
|---|---|---|
| Nahlásenie poistnej udalosti poistiteľovi | Bez zbytočného odkladu (zvyčajne do 15 dní v SR, do 30 dní v zahraničí) | § 799 ods. 2 Občianskeho zákonníka |
| Výpoveď zmluvy do dvoch mesiacov od uzavretia | Lehota na podanie 2 mesiace, výpovedná lehota 8 dní | § 800 ods. 2 Občianskeho zákonníka |
| Výpoveď po poistnej udalosti (plnení či odmietnutí) | Do 1 mesiaca od rozhodnutia, výpovedná lehota 1 mesiac | § 800 ods. 3 Občianskeho zákonníka |
| Štandardná výpoveď ku koncu poistného obdobia | Najmenej 6 týždňov pred výročným dňom zmluvy | § 800 ods. 1 Občianskeho zákonníka |
| Zánik poistenia pre neplatenie poistného | Uplynutím 1 mesiaca od doručenia výzvy na zaplatenie | § 801 ods. 2 Občianskeho zákonníka |
| Oznámenie zmeny vlastníka (predaj vozidla) | Bezodkladne po zápise zmeny v evidencii vozidiel | Všeobecné poistné podmienky poisťovní |
Pri správe výdavkov za vozidlo je rozumné porovnať si možnosti úspory. Využite tipy na zníženie poistného za auto, medzi ktoré patrí voľba optimálnej spoluúčasti, ročná frekvencia platby alebo dojednanie poistky cez internet. Pre orientáciu v trhových ponukách vám poslúži moderná kalkulačka havarijného poistenia, ktorá zohľadní váš vek aj parametre vozidla. Ak hľadáte cenovo dostupnejšiu alternatívu, výborným riešením býva PZP a kasko v jednom balíku, kde poisťovne poskytujú zaujímavé zľavy na združené zmluvy, prípadne komplexný sprievodca poistením auta pre začínajúcich šoférov.
Často kladené otázky o kasku pre začínajúcich šoférov
Preplatí mi kasko škodu, keď som nehodu zavinil sám ako začiatočník?
Áno. Práve v tom spočíva hlavný zmysel havarijného poistenia. Kým PZP kryje škody na cudzích autách, kasko chráni vaše vlastné vozidlo aj vtedy, keď nehodu zaviníte vlastnou nepozornosťou či neskúsenosťou. Jedinou podmienkou je, aby ste neporušili zásadné výluky (napríklad jazda pod vplyvom alkoholu alebo bez vodičského preukazu) a uhradili zmluvne dohodnutú spoluúčasť.
Akú spoluúčasť si mám zvoliť, ak sa bojím poškriabania auta pri parkovaní?
Pre začínajúcich šoférov v mestách je najčastejšou voľbou spoluúčasť 5 % s minimálnou sumou 165 eur. Existujú aj poistky s fixnou spoluúčasťou 100 až 150 eur. Majte však na pamäti, že ak je poškodenie laku drobné a oprava v servise stojí 120 eur, pri minimálnej spoluúčasti 165 eur vám poisťovňa nepreplatí nič, pretože škoda nedosiahla hranicu spoluúčasti.
Oplatí sa mi plné kasko na dvanásťročné auto v hodnote 2 500 eur?
Plné havarijné poistenie sa pri takto starom aute ekonomicky takmer nikdy neoplatí a väčšina poisťovní vám ho ani neponúkne. Ročné poistné spolu so spoluúčasťou by tvorilo neprimerane veľkú časť hodnoty celého auta a pri akejkoľvek nehode by poisťovňa uplatnila ekonomickú totálnu škodu. Pre staršie autá je vhodnejšie zvoliť povinné zmluvné poistenie s cielenými pripoisteniami (napríklad čelné sklo alebo stret so zverou).
Čo sa stane, ak zrazím srnu alebo diviaka?
Škoda spôsobená stretom so zverou patrí medzi štandardné riziká kryté plným kaskom, prípadne samostatným pripoistením k PZP. Po zrážke musíte okamžite privolať políciu a nahlásiť udalosť príslušnému poľovníckemu združeniu. Podrobný postup a pravidlá nájdete v článku zameranom na hlásenie škody po zrážke so zverou.