Ako poistiť domácu stanicu: Poškodenie nabíjacieho kábla a wallboxu v praxi
700 eur predstavuje bežný limit poistného plnenia, ktorý slovenské poisťovne priznávajú pre nabíjacie káble a adaptéry v rámci havarijného poistenia. Keďže nový značkový kábel stojí stovky eur a oprava poškodenej domácej nabíjacej stanice poľahky presiahne 1 200 eur, nečakané výdavky dokážu citeľne zasiahnuť rodinný rozpočet. Poškodenie nabíjacieho kábla a wallboxu patrí k najfrekventovanejším poistným udalostiam majiteľov elektrických áut. Pozrime sa na modelový príbeh vodiča Martina, ktorý rieši poistné krytie svojho trojročného rodinného elektromobilu a garážovej infraštruktúry.
Čo hrozí, ak nastane poškodenie nabíjacieho kábla a wallboxu pri rozjazde?
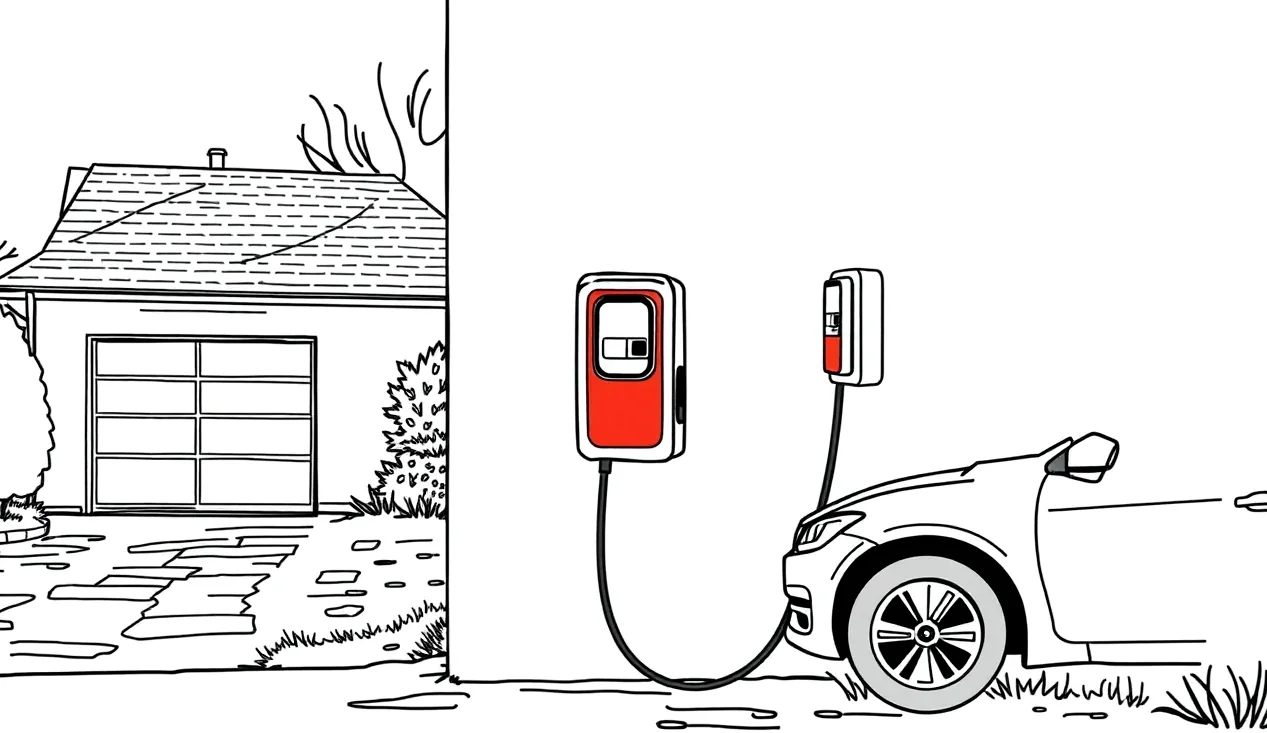
Ranný zhon pri odvoze detí do školy, myšlienky na pracovné povinnosti a nepozornosť. Martin nasadol do auta, naštartoval a pohol sa z garáže skôr, než odpojil nabíjací konektor. Výsledkom bol vytrhnutý kábel, zdeformovaný nabíjací port na vozidle a vylomený konektor na stene garáže. Takéto poškodenie nabíjacieho kábla a wallboxu patrí medzi typické nehody v domácnostiach, no jeho likvidácia má prísne pravidlá.
Škoda na vlastnom aute verzus škoda na domácej stanici
V takejto situácii vznikajú dve samostatné škody. Prvou je poškodenie samotného elektromobilu, najmä jeho nabíjacej zásuvky a blatníka. Túto časť kryje havarijné poistenie elektromobilu, kde sa uplatní dohodnutá spoluúčasť. Druhou škodou je zničený kábel a poškodená stanica na stene. Samostatná poistka na nabíjaciu stanicu na slovenskom trhu neexistuje. Pevne namontované zariadenie sa posudzuje ako stavebná súčasť nehnuteľnosti, preto sa škoda uplatňuje primárne cez poistenie stavby, kým voľný kábel môže spadať pod vybavenie domácnosti alebo autopríslušenstvo.
Prečo zákonné poistenie v tomto prípade nepomôže
Mnoho motoristov predpokladá, že škodu na stene či kábli pokryje ich povinné zmluvné poistenie. Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení síce v § 7 ods. 2 písm. b) stanovuje minimálny limit 1 300 000 eur za vecnú škodu, no zákonné poistenie kryje výlučne škody spôsobené tretím osobám. Ak si vodič poškodí vlastný majetok prevádzkou vlastného vozidla, PZP škodu nepreplatí. Keď nastane nečakaná poistná udalosť bez druhého účastníka, financovanie opravy vlastnej stanice stojí výhradne na majetkových poistkách.
| Upozornenie na časté riziko: Poisťovne posudzujú rozjazd so zapojeným autom veľmi prísne. Ak vozidlo malo funkčnú softvérovú blokáciu rozjazdu, ktorú vodič násilne obišiel, likvidátor môže konanie klasifikovať ako hrubú nedbanlivosť. V takom prípade hrozí citeľné krátenie poistného plnenia. |
Preplatí havarijka ukradnutý nabíjací kábel z verejnej stanice?
Martin nechal svoje vozidlo nabíjať na verejnom parkovisku pred nákupným centrom. Po návrate zistil, že nabíjací kábel typu 2 zmizol. Zlodej ho jednoducho prerezal alebo násilím vytiahol. Podobné incidenty vyvolávajú otázku, či poškodenie nabíjacieho kábla a wallboxu alebo ich odcudzenie poisťovňa bez problémov uhradí.
Podmienka prekonania prekážky a uzamknutý konektor
Základnou podmienkou pre vyplatenie plnenia pri krádeži je prekonanie prekážky. Väčšina moderných elektromobilov disponuje elektromagnetickým zámkom, ktorý konektor počas nabíjania pevne uzamkne v porte auta. Ak zlodej zámok vylomil alebo kábel prerezal, podmienka prekonania zabezpečenia je splnená. Ak však vodič v palubnom systéme nastavil automatické odomknutie konektora po ukončení nabíjania a kábel zostal voľne prístupný, poisťovňa môže plnenie odmietnuť z dôvodu nedostatočného zabezpečenia veci.
Zoznam dokladov, ktoré si musíte pripraviť pre likvidátora
Pri riešení krádeže alebo úmyselného poškodenia cudziou osobou vyžaduje poisťovňa dôslednú dokumentáciu:
- Policajný protokol potvrdzujúci nahlásenie krádeže alebo priestupku bezprostredne po zistení skutku.
- Faktúru o kúpe kábla alebo doklad o nadobudnutí vozidla, kde je príslušenstvo výslovne uvedené s jeho hodnotou.
- Fotodokumentáciu poškodeného nabíjacieho portu vozidla, ktorá preukazuje násilné vytrhnutie zamknutého kábla.
- Výpis z aplikácie nabíjacej stanice dokladujúci presný čas nabíjania a prípadné chybové hlásenie pri prerušení spojenia.
V praxi platí, že krytie vandalizmu v havarijnom poistení vyžaduje zásah polície vždy, inak likvidátor udalosť neuzavrie.
Kto uhradí škodu, keď zlyhá cudzia nabíjacia stanica?
Čo ak nastane technické zlyhanie hardvéru na verejnom nabíjacom bode a do vozidla prenikne prepäťová špička? Martinovi sa pri rýchlonabíjaní stalo, že stojan zrazu zhasol, z konektora začal stúpať dym a palubná nabíjačka v aute prestala reagovať. V takejto chvíli vzniká spor medzi zodpovednosťou prevádzkovateľa stanice a vlastným havarijným poistením.
Zodpovednosť prevádzkovateľa stanice verzus vlastné kasko
Prevádzkovateľ nabíjacej siete nesie zodpovednosť za škody spôsobené vadou svojho zariadenia. Vymáhanie škody z jeho poistenia zodpovednosti však býva zdĺhavé, keďže prevádzkovateľ často argumentuje vadou na strane vozidla. Najrýchlejším riešením pre rodinu býva nahlásiť škodu z vlastného kaska, kde kasko pripoistenia bežne kryjú riziká ako skrat, prepätie či chybu izolácie. Následné poškodenie nabíjacieho kábla a wallboxu či palubných systémov si poisťovňa spätne vymáha od vinníka cez regresný nárok.
Zákon č. 40/1964 Zb. Občiansky zákonník v § 797 ods. 3 jasne stanovuje, že poisťovateľ je povinný skončiť šetrenie poistnej udalosti do 1 mesiaca od chvíle, keď sa o nej dozvedel. Ak sa šetrenie v tejto lehote neskončí, je poisťovňa povinná na požiadanie poskytnúť primeraný preddavok. Nezabúdajte ani na zákonnú premlčaciu dobu: podľa § 101 a § 104 Občianskeho zákonníka trvá premlčacia doba nároku 3 roky a začína plynúť 1 rok po vzniku poistnej udalosti. Ak prevádzkovateľ siete nie je známy alebo odmieta súčinnosť, pomôcť môže aj skúsenosť, ako sa rieši škoda spôsobená neznámym vinníkom.
Ako poisťovňa počíta amortizáciu pri staršom kábli a trojročnom aute?
Pri trojročnom elektromobile sa majitelia často stretávajú s pojmom amortizácia, teda zrážkou za vek a opotrebovanie. Keď Martin žiadal preplatenie zničeného nabíjacieho kábla, likvidátor skúmal jeho pôvodný stav. Nabíjacie káble a mobilné adaptéry sú vystavené mechanickému namáhaniu, poveternostným vplyvom a častému ohýbaniu. Ak zmluva nestanovuje poistenie na novú hodnotu, poisťovňa môže poistné plnenie krátiť o mieru opotrebenia.
Pre porovnanie možností riešenia škody slúži nasledujúci prehľad:
| Riešenie škody cez poistenie | Úhrada škody z vlastného vrecka |
|---|---|
| Preplatenie nákladov na nový diel až do limitu zmluvy | Okamžitý nákup bez papierovania a čakania na likvidátora |
| Krytie drahých škôd vrátane poškodenia palubnej nabíjačky | Žiadny negatívny vplyv na bonus a bezplatný bezškodový priebeh |
| Nutnosť zaplatiť spoluúčasť (často 150 až 300 eur) | Plná finančná záťaž na rodinný rozpočet pri drahých komponentoch |
| Možné započítanie amortizácie pri staršom príslušenstve | Možnosť vybrať si modernejší a odolnejší kábel podľa vlastného výberu |
Ak máte v zmluve dohodnutú spoluúčasť 150 eur a starší kábel po odpočítaní opotrebenia poisťovňa ohodnotí na 180 eur, čisté poistné plnenie bude len 30 eur. V takomto prípade sa nahlásenie neoplatí, pretože prídete o bonus za bezškodový priebeh. Dôkladne zvážte, či je pre vás výhodnejšie havarijné poistenie a spoluúčasť, alebo drobnú škodu vyriešite sami. Podobné dilemy vodiči poznajú aj vtedy, keď nastane drobná škoda a rieši sa hlásenie škody po zrážke so zverou pri poškodení kabeláže kunou.
Ako správne vypovedať starú zmluvu šesť týždňov pred výročím?
Po troch rokoch prevádzky vozidla Martin zistil, že jeho pôvodná havarijná poistka vôbec nereflektuje špecifiká domáceho nabíjania. Káble mali limit iba 300 eur a stanica na dome nebola krytá vôbec. Rozhodol sa preto zmluvu zmeniť a dojednať si modernejší balík, kde limit na káble dosahuje približne 700 eur a na domáci wallbox približne 2 000 eur.
Dodržanie zákonnej lehoty na výpoveď poistky
Zmena poistných podmienok sa nedá urobiť zo dňa na deň. Podľa § 800 ods. 1 Občianskeho zákonníka možno poistnú zmluvu vypovedať ku koncu poistného obdobia, pričom výpoveď sa musí doručiť poisťovni najmenej 6 týždňov pred jeho uplynutím. Ak túto lehotu zmeškáte čo i len o jediný deň, poistka sa automaticky predlžuje o ďalší rok s pôvodnými, nevýhodnými limitmi. Pri zániku zmluvy nezabudnite, že poisťovňa vracia preplatok nespotrebovaného poistného len vtedy, ak dosahuje aspoň 5 eur. Pomôcť s nastavením správnych lehôt vám môže pravidelná ročná revízia poistných zmlúv.
Pre správne krytie infraštruktúry je nutné kombinovať poistku auta s poistením domu. Využite nástroj ako kalkulačka poistenia domácnosti, kde si overíte, či vaša zmluva zahŕňa elektroniku a vedľajšie stavby s dostatočným limitom. Širší prehľad o tom, čo všetko kryje poistenie wallboxu, vám pomôže predísť podpoisteniu celej nehnuteľnosti.
Kontrolný zoznam pred uzavretím novej zmluvy
Pred podpisom nového poistenia si prejdite tento kontrolný zoznam, aby poškodenie nabíjacieho kábla a wallboxu nezostalo nekryté:
- [ ] Skontroloval som limit na nabíjacie káble a adaptéry v havarijnom poistení (odporúča sa aspoň 700 eur).
- [ ] Overil som, či poistka nehnuteľnosti kryje domáci wallbox aspoň do sumy 2 000 eur.
- [ ] Mám odloženú platnú revíznu správu elektroinštalácie a montážny protokol od certifikovaného elektrotechnika.
- [ ] Skontroloval som zahrnutie rizík: prepätie, indukcia bleskom, skrat, vandalizmus a požiar.
- [ ] Nastavil som spoluúčasť tak, aby nebola vyššia než cena nového štandardného kábla.
Zhrnutie hlavných zásad ochrany nabíjacej stanice
Kľúčom k bezproblémovému poistnému plneniu je prevencia a správna kombinácia zmlúv. Samostatná poistka na wallbox neexistuje, preto ho chráňte cez poistenie nehnuteľnosti a káble cez havarijné poistenie. Každá montáž musí byť potvrdená revíznou správou certifikovaného odborníka, inak má poisťovňa právo plnenie krátiť. Pri krádeži alebo vandalizme vždy privolajte políciu a výpoveď nevýhodnej zmluvy doručte poisťovni najneskôr 6 týždňov pred výročím. Ak stále váhate nad rozsahom krytia vozidla, preštudujte si, aké rozdiely ponúka havarijné poistenie verzus PZP.
Časté otázky o nabíjaní elektromobilu a wallboxoch
Preplatí mi havarijné poistenie ukradnutý nabíjací kábel, keď auto stálo na ulici?
Áno, za predpokladu, že kábel bol v čase krádeže uzamknutý v zásuvke vozidla a páchateľ musel prekonať mechanickú alebo elektronickú prekážku, prípadne kábel odrezal. Neodmysliteľnou podmienkou je nahlásenie udalosti polícii a predloženie policajného protokolu poisťovni.
Bude poisťovňa plniť, ak som si wallbox namontoval sám a nemám revíznu správu?
Poisťovňa v takomto prípade plnenie s vysokou pravdepodobnosťou zamietne alebo výrazne skráti. Odborná inštalácia certifikovaným elektrotechnikom a platná východisková revízna správa sú základnou zmluvnou podmienkou pre uznanie škôd spôsobených skratom, prepätím alebo požiarom.
Mám domáci wallbox poistiť v rámci poistky na dom, alebo ho kryje havarijné poistenie auta?
Pevne inštalovaná nabíjacia stanica na fasáde domu či stene garáže sa považuje za súčasť stavby, preto patrí primárne do poistenia nehnuteľnosti. Niektoré moderné kasko pripoistenia však ponúkajú krytie domáceho wallboxu do limitu približne 2 000 eur ako doplnkovú službu k autu.
Čo sa stane, ak niekto zakopne o môj kábel natiahnutý cez chodník a zraní sa?
Túto škodu nekryje havarijné poistenie ani PZP vozidla. Zodpovednosť za škodu na zdraví tretej osoby prechádza na vás ako fyzickú osobu, ktorá vytvorila prekážku na komunikácii. Plnenie je možné žiadať jedine z poistenia zodpovednosti príslušníkov domácnosti (tzv. poistka na blbosť).