Poistenie čelného skla: limity, spoluúčasť a postup pri škode
Medzi motoristami pretrváva mýtus, že ak vám odletený kameň spod kolies pred vami idúceho auta rozbije okno, škodu bez problémov zaplatí povinné zmluvné poistenie dotyčného vodiča. Realita z likvidačnej praxe je však opačná. Hoci zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení v § 4 odseku 2 a stanovisko Národnej banky Slovenska potvrdzujú, že takáto udalosť je škodou spôsobenou prevádzkou motorového vozidla, dôkazné bremeno leží výhradne na poškodenom. Bez nespochybniteľného záznamu z autokamery alebo okamžitého písomného priznania vinníka poisťovňa nárok takmer vždy zamietne. Práve preto predstavuje poistenie čelného skla jedinú spoľahlivú ochranu rodinného rozpočtu pred nečakanými výdavkami na opravu či výmenu autoskla.
Ak sa ocitnete v situácii, kedy na ceste dôjde k poškodeniu skla, legislatíva aj poistné zmluvy určujú presné pravidlá postupu. Nasledujúci prehľad ukazuje riešenie najčastejších scenárov:
| Situácia | Čo platí a aký je správny postup |
|---|---|
| Vinník je známy a zastavil | Spíšte správu o nehode, zabezpečte fotodokumentáciu a vinník musí udalosť nahlásiť svojej poisťovni do 15 dní. Limit na majetok je podľa zákona až 1 300 000 eur. |
| Vinník je neznámy alebo popiera vinu | Zákonné poistenie škodu nepreplatí. Pomôže len vlastné havarijné krytie alebo pripoistenie, kde sa uplatní dohodnutá spoluúčasť. Preverte, ako sa likviduje škoda spôsobená neznámym vinníkom. |
| Drobná prasklina do 2 cm mimo zorného poľa | Čo najskôr navštívte servis na opravu živicou. Zabránite rozšíreniu praskliny a poisťovne pri lepení zvyčajne uplatňujú nulovú spoluúčasť. |
| Rozsiahla pavučina v zornom poli vodiča | Vozidlo je technicky nespôsobilé na jazdu. Nutná je celková výmena a pri moderných autách aj kalibrácia bezpečnostných kamier ADAS. |
Preverenie stavu skla pri kúpe ojazdeného auta a vstupná fotodokumentácia
Kúpa jazdeného vozidla prináša pre rodinný rozpočet viaceré skryté riziká, pričom stav zasklenia patrí k tým najčastejšie prehliadaným. Pred podpisom kúpnej zmluvy dôkladne skontrolujte celú plochu čelného skla, predovšetkým spodný okraj pri stieračoch a bočné hrany pri stĺpikoch karosérie. Práve na týchto miestach sa drobné odštiepenia vplyvom pnutia karosérie a teplotných výkyvov najrýchlejšie menia na nevratné praskliny. Ak uzatvárate novú poistnú zmluvu na ojazdené auto, poisťovňa nebude plniť za poškodenia, ktoré vznikli pred začiatkom poistenia.
Povinnosť fotodokumentácie a riziká sankčnej spoluúčasti
Pri dojednaní krytia skiel vyžaduje väčšina poisťovní vykonanie vstupnej obhliadky alebo zaslanie detailnej fotodokumentácie prostredníctvom mobilnej aplikácie. Lehota na dodanie fotografií býva striktná, zvyčajne do niekoľkých dní od uzavretia zmluvy. Ak túto povinnosť zanedbáte, zmluva síce ostáva platná, ale v prípade poistnej udalosti vás čaká nepríjemné prekvapenie v podobe sankčnej spoluúčasti. Tá môže namiesto štandardných 10 % či 20 % vyskočiť na 30 %, a pri opakovaných škodách v ďalších rokoch dokonca až na 80 % z ceny faktúry. Poisťovňa sa týmto spôsobom chráni pred podvodným dojednávaním poistenia na vozidlá, ktoré už mali poškodené sklo v čase podpisu zmluvy.
Technická nespôsobilosť vozidla a limity poškodenia podľa predpisov
Jazda s poškodeným sklom nie je len estetický či poistný problém, ale priamo porušuje pravidlá cestnej premávky. Zákonné predpisy stanovujú, že vozidlo sa považuje za technicky nespôsobilé na prevádzku, ak sa v stieranej zóne pred vodičom nachádza poškodenie väčšie ako 20 mm. V takejto situácii vám policajná hliadka môže na mieste zadržať osvedčenie o evidencii vozidla aj tabuľky s evidenčným číslom a uložiť blokovú pokutu. Mimo stieranej zóny predstavuje hranicu technickej nespôsobilosti poškodenie väčšie ako 50 mm, prípadne výskyt viac ako piatich poškodení s veľkosťou medzi 20 až 50 mm. Ak sa chystáte na pravidelnú technickú kontrolu, s takouto chybou cez kontrolnú linku neprejdete.
Výpočet spoluúčasti a poistenie čelného skla pri výmene či oprave
Finančná náročnosť škody na skle závisí od technológie, ktorú servis zvolí na odstránenie defektu. Kým jednoduchá bodová oprava pomocou vákuového odsatia vzduchu a zaliatia fotopolymerizačnou živicou stojí bežne 20 až 50 eur, celková výmena predstavuje rádovo vyšší výdavok. Pri staršom bežnom osobnom aute sa výmena pohybuje v rozmedzí 200 až 500 eur, no pri kategórii SUV a rodinných vanoch dosahuje 400 až 800 eur. Pri výbere poistného produktu preto zohráva kľúčovú rolu nielen ročné poistné, ale predovšetkým spôsob výpočtu spoluúčasti a dohodnutý limit poistného plnenia.
Keď zvažujete, či riziko riešiť samostatným pripoistením alebo komplexnou poistkou, oplatí sa poznať silné a slabé stránky oboch prístupov:
| Výhody pripoistenia k PZP | Nevýhody pripoistenia k PZP |
|---|---|
| Poistná udalosť neovplyvňuje bonus na kasku | Často nízky limit plnenia (napríklad 300 až 500 eur) |
| Nulová spoluúčasť pri oprave živicou | Výluky na panoramatické strechy a strešné okná |
| Priaznivá cena pripoistenia od 17 do 135 eur ročne | Pevná spoluúčasť pri výmene často dosahuje 5 % až 20 % |
| Rýchla bezhotovostná likvidácia v zmluvnom autoskle | Krátenie plnenia pri oprave v nezmluvnom servise |
Bezplatná oprava živicou versus finančná účasť pri výmene
Poisťovne z ekonomických dôvodov výrazne motivujú vodičov k oprave poškodenia lepením namiesto výmeny celého dielu. Ak je bodové poškodenie od kamienka menšie ako minca a nenachádza sa priamo v zornom poli vodiča ani v okrajovom čiernom páse skla, oprava živicou zachová pôvodné fabrické osadenie okna. Pri tomto úkone býva spoluúčasť takmer vždy 0 eur. Naopak, ak je prasklina príliš dlhá a je nevyhnutná demontáž, uplatní sa spoluúčasť definovaná v zmluve. Tá býva buď percentuálna vo výške 5 % až 20 %, alebo fixná v sume 20 až 200 eur. Aké pravidlá platia pre jednotlivé zmluvy, bližšie vysvetľuje spoluúčasť pri pripoisteniach k PZP.
Náklady na kalibráciu asistenčných systémov ADAS a limity plnenia
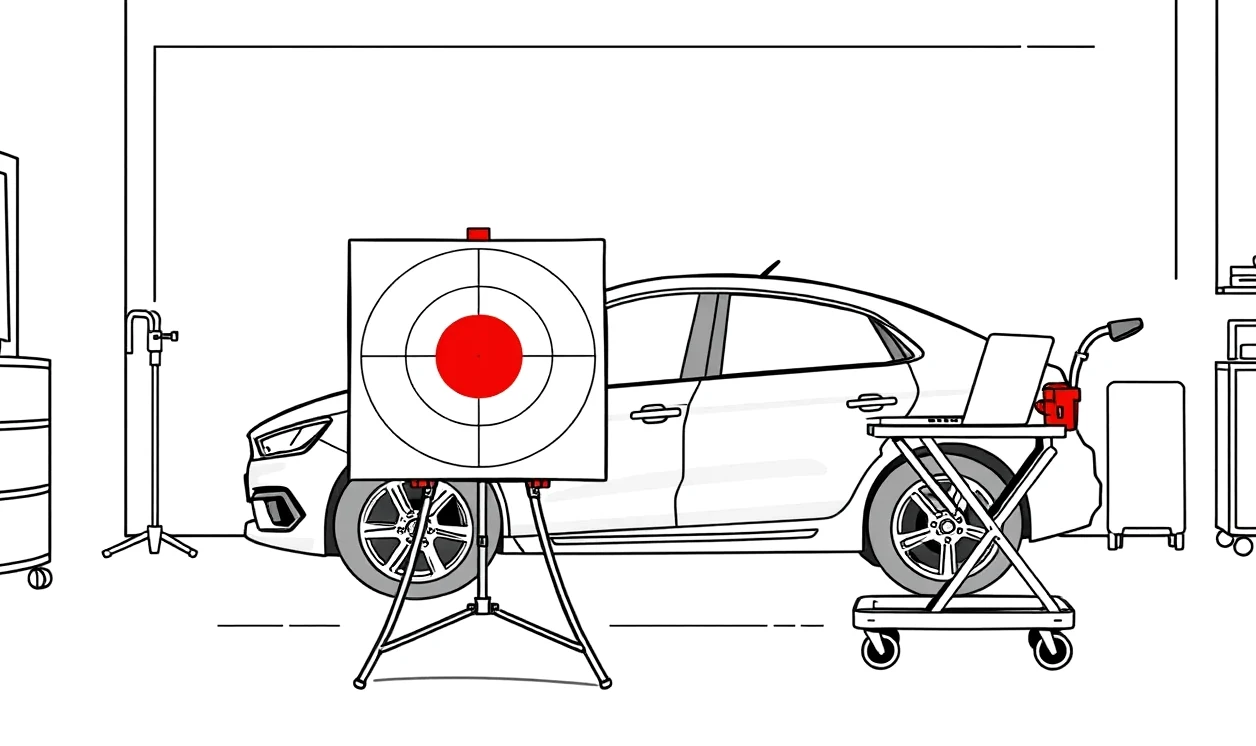
Moderné rodinné vozidlá sú vybavené kamerami a radarmi autonómneho brzdenia, udržiavania v jazdných pruhoch či čítania dopravných značiek. Tieto senzory sú vlepené priamo na vnútornej strane čelného skla. Po každej výmene skla je nevyhnutná statická alebo dynamická kalibrácia systémov ADAS, inak hrozí zlyhanie bezpečnostných prvkov. Tento technologický úkon stojí v servise ďalších 150 až 300 eur, v dôsledku čoho celkový účet za prémiové vozidlo ľahko prekročí 1 000 až 1 500 eur. Ak máte v zmluve nastavený nízky limit plnenia, napríklad 300 eur, zvyšok nákladov doplatíte z vlastného vrecka. Na trhu je preto dôležité zvoliť dostatočné krytie, s čím pomôže prehľadná kalkulačka poistenia auta.
Poškodenie skla na lízingovom alebo firemnom vozidle
Ak rodina využíva vozidlo financované prostredníctvom finančného či operatívneho lízingu, prípadne ide o firemné auto s možnosťou súkromného používania, právna situácia pri riešení škody sa komplikuje. Z právneho hľadiska nie je držiteľ zapísaný v technickom preukaze vlastníkom vozidla. Vlastníkom zostáva lízingová spoločnosť alebo zamestnávateľ, čo priamo ovplyvňuje proces likvidácie poistnej udalosti a výplatu peňazí zo strany poisťovne.
Pri lízingových vozidlách je štandardom vinkulácia poistného plnenia v prospech financujúcej inštitúcie. Pri škode na čelnom skle preto musíte dodržať formálny postup, aby servis mohol začať s opravou bez toho, aby ste museli faktúru hradiť v hotovosti:
- Oznámenie lízingovej spoločnosti: Bezodkladne nahláste škodovú udalosť správcovi vozového parku alebo lízingovke.
- Vystavenie devinkulácie: Požiadajte lízingovú spoločnosť o udelenie súhlasu s výplatou poistného plnenia priamo na účet opravovne (devinkulačný list).
- Výber zmluvného servisu: Lízingové zmluvy striktne vyžadujú opravu výhradne v autorizovaných alebo zmluvných servisoch s použitím originálnych dielov (OEM).
- Doplatenie DPH a spoluúčasti: Ak je nájomca platiteľom dane z pridanej hodnoty, poisťovňa uhradí faktúru bez DPH a túto daň spolu so spoluúčasťou musí doplatiť držiteľ vozidla. Podrobnosti o tom, ako funguje minimálna suma spoluúčasti, pomáhajú predísť nedorozumeniam pri konečnom vyúčtovaní.
Devinkulácia poistného plnenia a administratívne lehoty
Bez udelenia devinkulácie poisťovňa nemôže zaslať poistné plnenie servisu, čo môže predĺžiť odovzdanie opraveného automobilu o niekoľko dní. Väčšina renomovaných lízingových spoločností má dnes s poisťovňami nastavenú elektronickú výmenu dát, takže pri škodách do určitej finančnej hranice (napríklad do 1 500 eur) udeľujú súhlas automaticky. Napriek tomu je povinnosťou vodiča overiť, či lízingovka súhlas vystavila. Ak by ste sklo vymenili v neautorizovanej dielni bez vedomia vlastníka, riskujete porušenie lízingových podmienok a zmluvnú pokutu pri vrátení vozidla.
Územná platnosť krytia skla pri cestách do zahraničia
Rodinné cesty na dovolenku k moru alebo na lyžovačku do Álp vystavujú čelné sklo zvýšenej záťaži. Dlhé diaľničné presuny vo vysokých rýchlostiach zvyšujú kinetickú energiu odletujúcich kamienkov, čo vedie k okamžitému prasknutiu skla. Pred vycestovaním je nutné overiť v poistných podmienkach teritoriálnu platnosť zmluvy. Zatiaľ čo zákonné poistenie platí na celom území vymedzenom systémom zelenej karty, pripoistenia majú často vlastné pravidlá. Kvalitné poistenie čelného skla by malo platiť na geografickom území celej Európy, no niektoré lacnejšie balíky limitujú svoju platnosť výhradne na územie Slovenskej republiky.
Vodiči často riešia dilemu, či im postačuje základné krytie, alebo je rozumnejšie investovať do plnohodnotného balíka. Ak zvažujete celkovú ochranu auta, je dobré vedieť, čo kryje PZP a čo kasko, prípadne aké parametre ponúkajú výluky a limity mini kaska pri čiastočnom krytí rizík.
Rozdiel v zákonných lehotách hlásenia škody doma a v cudzine
Ak vám kamienok rozbije okno na slovenských cestách, zákon č. 381/2001 Z. z. v § 10 odseku 1 písmene a) ukladá poistenému povinnosť oznámiť škodovú udalosť poisťovateľovi do 15 dní po jej vzniku. Ak však k rovnakej udalosti dôjde za hranicami, podľa písmena b) rovnakého paragrafu sa táto lehota predlžuje na 30 dní od vzniku udalosti. Táto legislatívna rezerva slúži na to, aby motorista nebol pod tlakom počas pobytu v cudzine a mohol administratívu vybaviť po návrate domov.
Pokiaľ poškodenie v zahraničí bráni bezpečnej jazde, kontaktujte asistenčnú službu svojej poisťovne. Asistencia zabezpečí odťah do partnerského servisu v danej krajine alebo preplatí núdzové provizórne zasklenie. Ak by ste si dali okno vymeniť v zahraničí vo vlastnej réžii bez predchádzajúceho súhlasu likvidátora, poisťovňa po návrate preplatí faktúru len do výšky obvyklých cien materiálu a práce v slovenských zmluvných servisoch, čo pri západoeurópskych cenách práce znamená výrazný doplatok z rodinného rozpočtu.
Výluky z poistenia skiel v štátoch mimo Európskej únie
Osobitnú pozornosť vyžadujú cesty motorovým vozidlom do štátov, ktoré nie sú členmi Európskej únie ani Európskeho hospodárskeho priestoru. Poistné zmluvy tuzemských poisťovní bežne obsahujú geografické výluky, ktoré z poistného krytia striktne vylučujú určité rizikové územia. Typicky ide o štáty ako Ukrajina, Bielorusko, Ruská federácia či Moldavsko. Ak vám odletí kameň na území týchto krajín, pripoistenie škodu nepreplatí a celú opravu musíte financovať sami.
Zároveň si treba uvedomiť, čo všetko poistné zmluvy nezahŕňajú ani pri platnosti na správnom území. Medzi štandardné výluky patria:
- Panoramatické strechy a strešné okná: Tieto sklenené plochy poisťovne nepovažujú za obvodové zasklenie a vyžadujú špeciálne pripoistenie alebo komplexné kasko.
- Svetlomety a spätné zrkadlá: Poškodenie krytov svetiel kameňom nie je kryté zo zmluvy na sklá vozidla.
- Dodatočné fólie a diaľničné známky: Náklady na opätovné nalepenie tónovacích protislnečných fólií či nákup novej diaľničnej známky poisťovňa neprepláca.
- Škody v interiéri od črepín: Poškriabaná palubná doska alebo rozrezané čalúnenie sedadiel črepinami z rozbitého skla patria pod havarijné krytie, nie pod poistenie skiel. Pre komplexnú ochranu je najistejšou voľbou uzatvoriť najlacnejšie havarijné poistenie, ktoré kryje vozidlo ako celok.
Zelená karta a špecifické geografické obmedzenia poisťovní
Pri cestách do mimoeurópskych destinácií, akými sú Turecko, Gruzínsko či balkánske štáty mimo EÚ, si vždy skontrolujte kolónky na zelenej karte. Ak je kód niektorej krajiny prečiarknutý, na jej území neplatí ani vaše zákonné poistenie a na hraniciach musíte uzavrieť drahé hraničné poistenie. Sankcie za jazdu bez platného poistenia sú prísne a na Slovensku za neuzavretie PZP hrozí pokuta od 50 eur do 5 000 eur podľa § 19 zákona č. 381/2001 Z. z. Ak dôjde k situácii, kedy škodu spôsobí nepoistené auto, prečítajte si, kto zaplatí škodu, ak vinník nemá poistku.
Pre správne finančné nastavenie rodinných výdavkov je rozhodujúce porovnať si podmienky viacerých produktov. Na slovenskom trhu sa líšia nielen limity, ale aj to, či cena PZP už zahŕňa základné pripoistenie skla, alebo je nutné uzatvoriť samostatné poistenie skiel. Správnym výberom predídete situácii, kedy vás bežný odletený kamienok pripraví o stovky eur.
Často kladené otázky k poisteniu skiel
Môžem dostať pokutu za bodku na skle, ak nebráni vo výhľade?
Ak je poškodenie mimo stieranej zóny a nepresahuje priemer 50 mm, pokuta nehrozí. Ak sa však nachádza v zóne stieranej stieračom pred vodičom a presiahne 20 mm, vozidlo je technicky nespôsobilé, hrozí bloková pokuta a zadržanie technického preukazu.
Preplatí mi poisťovňa novú diaľničnú známku po výmene skla?
Nie, náklady na diaľničnú známku sú štandardnou výlukou. Na Slovensku je však diaľničná známka viazaná na evidenčné číslo vozidla (EČV), takže pri výmene skla nie je potrebné kupovať novú, evidencia zostáva zachovaná.
Ovplyvní nahlásenie poškodenia skla môj bonus v poistení?
Ak škodu likvidujete z pripoistenia k PZP alebo zo samostatného poistenia skiel, bonus v havarijnom poistení ani v PZP to neovplyvní. Ak však škodu nahlásite z klasického kaska bez pripoistenia, poisťovňa môže uplatniť malus a zvýšiť poistné na ďalší rok.
Je nutné volať políciu k poškodenému oknu od kamienka?
Políciu volať nemusíte, pokiaľ nedošlo k zraneniu osôb, škode na majetku tretej osoby a s druhým účastníkom ste sa dohodli na vine a spísali správu o nehode. Ak vinník odmieta zastaviť alebo popiera zavinenie, privolaná polícia okolnosti zadokumentuje, no samotnú náhradu škody bez dôkazov nezaručí.