Oplatí sa úrazové pripoistenie k PZP? Praktický sprievodca pre vodičov a firmy
Medzi motoristami aj správcami firemných vozových parkov panuje rozšírený omyl, že povinné zmluvné poistenie automaticky ochráni každého, kto v havarovanom aute sedel. Realita slovenského poistného trhu je však odlišná. Zákonné poistenie síce chráni zdravie posádky, no s jednou zásadnou výnimkou – človekom za volantom, ktorý nehodu spôsobil. Otázka, či sa oplatí úrazové pripoistenie k PZP, sa tak stáva jednou z najdôležitejších tém pri zostavovaní poistnej ochrany pre súkromné aj firemné autá.
Kým poškodení spolujazdci a posádka v druhom aute majú nárok na zákonné odškodnenie, zranený vinník nedostane z vlastnej povinnej poistky na liečbu ani cent. Pre podnikateľov a firmy, kde zamestnanci denne absolvujú stovky kilometrov, to predstavuje hmatateľné finančné riziko. Ak vodič spôsobí haváriu vlastnou vinou, výpadok príjmu a náklady spojené s liečením trvalých následkov padajú výhradne na jeho plecia alebo na sociálny systém, pokiaľ nemá dojednané špecifické poistné krytie.
Prečo vinník z PZP nedostane nič a ako definovať prevádzku vozidla
Základný mantinel nastavuje Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení. Podľa § 5 odsek 1 písmeno b tohto zákona totiž poisťovateľ nenahrádza škodu na zdraví ani náklady pri usmrtení vodiča vozidla, ktorého prevádzkou bola škoda spôsobená. Zákon síce garantuje minimálny limit poistného plnenia vo výške 6 450 000 eur na jednu škodovú udalosť za škody na zdraví bez ohľadu na počet zranených, no táto suma patrí výhradne tretím poškodeným osobám. Práve preto mnohí šoféri zisťujú, či sa oplatí úrazové pripoistenie k PZP, až vo chvíli, keď po šmyku na zľadovatenom asfalte zostanú v nemocnici bez akejkoľvek finančnej kompenzácie z poistky auta.
Úrazové poistky naviazané na motorové vozidlá sa riadia ustanoveniami § 816 až 821 Občianskeho zákonníka č. 40/1964 Zb., ktoré tvoria právny rámec pre dobrovoľné poistenie osôb. Nejde o poistenie zodpovednosti, ale o priame krytie osôb prepravovaných v konkrétnom motorovom vozidle. Na toto neživotné pripoistenie sa podľa Zákona č. 213/2018 Z. z. vzťahuje aj daň z poistenia vo výške 8 %, ktorá býva započítaná v celkovej ročnej platbe.
Čo všetko spadá pod prevádzku vozidla v poistných podmienkach?
Kľúčovým bodom, v ktorom motoristi často chybujú, je predstava, že úrazové krytie k autu funguje rovnako ako bežná životná poistka. Nie je to tak. Plnenie je striktne viazané na prevádzku vozidla. Z pohľadu poistných podmienok sa prevádzkou nerozumie iba samotný pohyb vozidla v premávke, ale presne vymedzený okruh situácií:
- Jazda vozidla a jeho uvedenie do chodu vrátane státia v dopravnej zápche alebo na svetelnej križovatke.
- Nastupovanie do kabíny vozidla a bezprostredné vystupovanie z neho.
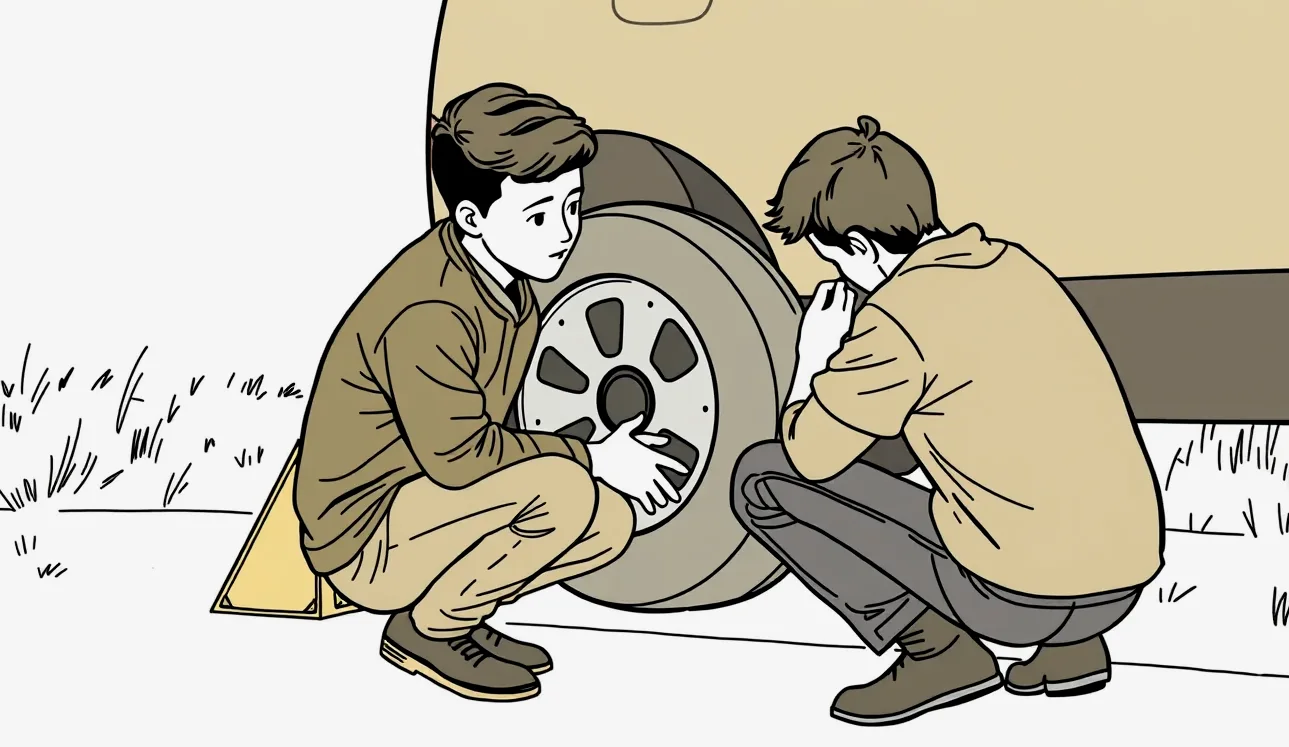
- Núdzová oprava vozidla priamo na ceste, napríklad výmena defektu kolesa či dolievanie prevádzkových kvapalín počas cesty.
- Nakladanie a vykladanie batožiny alebo materiálu, ak je táto činnosť výslovne zahrnutá vo všeobecných poistných podmienkach daného produktu.
Ak sa poistený vodič zraní pri umývaní auta na dvore rodinného domu alebo pri generálnej oprave v domácej garáži, poistné plnenie mu priznané nebude, pretože vozidlo nebolo v prevádzke. Rovnako je dôležité poznať územnú platnosť – krytie štandardne platí pre Slovenskú republiku a štáty systému Zelenej karty. Podrobné súvislosti o tom, kedy a ako prebieha škoda od nepoisteného vodiča, patria k základným vedomostiam každého zodpovedného prevádzkovateľa vozového parku.
Prepočet nákladov: Kedy sa oplatí úrazové pripoistenie k PZP pri pohľade na ceny a limity
Rozhodovanie o tom, či do zmluvy zaradiť dodatočné moduly, sa opiera o porovnanie dvoch parametrov: ročného poplatku a reálnej poistnej sumy. Všeobecne platí, že úrazové pripoistenie k zákonnej poistke patrí k najdostupnejším produktom. Priemerná ročná platba predstavuje iba zlomok celkových nákladov na vozidlo, pričom spoluúčasť je 0 eur. Pri riešení rozpočtu sa oplatí pozrieť na to, ako celková cena PZP reaguje na voľbu balíkov a asistenčných modulov.
V praxi sa stretávame s dvoma typmi ponúk: bezplatnými promo balíkmi a platenými rozšíreniami. Promo krytie zahrnuté v základnej cene poistky máva limity stanovené na úrovni niekoľkých stoviek až jedného tisíca eur. Pri vážnej dopravnej nehode s trvalou invaliditou takáto suma rodine ani podnikaniu nepomôže. Platené balíky naopak ponúkajú podstatne robustnejšiu ochranu.
Štruktúra krytia a poistné sumy
Komerčné poistné produkty zvyčajne kombinujú štyri základné riziká. Typická poistná suma pre prípad smrti následkom úrazu býva stanovená na 6 000 eur na osobu, kým poistná suma pre trvalé následky úrazu sa štandardne pohybuje okolo 12 000 eur na osobu. Pri vyšších manažérskych balíkoch sa však maximálny limit môže vyšplhať až na 35 000 eur na každé poistené sedadlo podľa technického preukazu.
Rozsah odškodnenia sa skladá z nasledujúcich zložiek:
- Trvalé následky úrazu: Plnenie sa vypláca podľa oceňovacích tabuliek poisťovne ako percentuálny podiel z dojednanej poistnej sumy po ustálení zdravotného stavu.
- Smrť následkom úrazu: Jednorazová suma určená pre oprávnené osoby podľa zmluvy alebo Občianskeho zákonníka.
- Telesné poškodenie: Krytie pre menšie, no bolestivé zranenia ako zlomeniny či popáleniny.
- Denné odškodné pri hospitalizácii: Paušálna finančná čiastka za každý deň strávený na nemocničnom lôžku v dôsledku autonehody.
Mnoho motoristov rieši, či sa oplatí úrazové pripoistenie k PZP, ak už majú vlastnú životnú poistku. Tu platí dôležitá zásada: poistenie osôb je poistením obnosovým, nie škodovým. To znamená, že plnenia z viacerých zmlúv sa nesčítavajú ani nekrátia. Ak máte úrazové poistenie v rámci súkromnej zmluvy a zároveň pripoistenie k autu, odškodné dostanete z oboch poistiek v plnej výške, a to bez ohľadu na nemocenské dávky zo Sociálnej poisťovne. Zvážiť treba aj to, aká je celková cena poistenia sedadiel pri rozšírení na kompletnú posádku, aby firemné auto krylo každého pasažiera bez rozdielu.
Krytie k zákonnej poistke verzus pripoistenie v havarijnom poistení
Úrazové poistenie sedadiel je možné dojednať dvoma cestami: buď ako doplnok k povinnému zmluvnému poisteniu, alebo ako súčasť havarijného poistenia (kasko). Mnohí podnikatelia sa pýtajú, v čom spočíva rozdiel a či sa oplatí úrazové pripoistenie k PZP vtedy, ak je vozidlo už poistené havarijne. Z hľadiska poistnej mechaniky ide o identický typ krytia osôb vo vozidle, líši sa však viazanosť zmluvy a rozsah balíkov.
Kým kasko chráni predovšetkým plechy, motor a elektroniku pred haváriou, krádežou či vandalizmom, úrazové krytie v ňom opäť chráni telesnú integritu posádky. Ak prevádzkujete staršie vozidlá, kde sa už plnohodnotné kasko ekonomicky nevypláca, pripojenie úrazového modulu k PZP je jedinou cestou, ako zabezpečiť vodiča bez nutnosti platiť drahé havarijné poistenie. Skúsenosti ukazujú, že kedy PZP nestačí na plnú ochranu, sa prejaví najmä pri nehodách s vyššou majetkovou aj zdravotnou škodou.
Nasledujúca tabuľka ukazuje, ako reagujú jednotlivé poistné produkty v špecifických životných situáciách a aké kroky je potrebné podniknúť:
| Situácia pri nehode | Čo platí z PZP | Čo vyrieši úrazové pripoistenie | Odporúčaný postup |
|---|---|---|---|
| Vodič zavinil nehodu, zranil seba aj spolujazdca | Spolujazdec dostane odškodnenie, vinník má nárok na 0 € | Vodič aj spolujazdec čerpajú plnenie podľa poistnej sumy | Nahlásiť úraz do poisťovne a doložiť lekársku správu z ošetrenia |
| Zranenie pri núdzovej výmene kolesa na krajnici | Zákonné poistenie neplní, nejde o škodu tretej strane | Kryté, ak ide o úkon priamo spojený s prevádzkou auta | Zdokumentovať miesto udalosti, privolať políciu alebo asistenčnú službu |
| Cudzie auto zavinilo zrážku, vinník ušiel | Škodu na zdraví rieši poistný garančný fond | Poisťovňa vyplatí dojednané sumy bez čakania na vinníka | Privolať políciu na spísanie záznamu a okamžite kontaktovať poisťovňu |
| Nehoda v zahraničí v krajine Zelenej karty | Platia zákonné limity navštívenej krajiny pre tretie osoby | Platí plný rozsah dojednaných súm bez krátenia | Zabezpečiť lekárske správy, preklady a dodržať 30-dňovú lehotu |
| Úraz pri bežnom umývaní auta na firemnom dvore | Neplní sa, nevznikla škoda v premávke | Neplní sa, činnosť nespadá pod prevádzku vozidla | Uplatniť nárok zo všeobecného úrazového či životného poistenia |
Ak vodič často jazdí v rôznych vozidlách, téma dostáva iný rozmer. Pri flotilách, kde sa zamestnanci striedajú, je úrazové pripoistenie viazané na sedadlá vo vozidle obrovskou výhodou. Nie je potrebné nahlasovať mená vodičov – chránený je každý, kto v aute legálne sedí a používa ho v súlade s predpismi. Na trhu sa prirodzene vyskytujú viaceré alternatívy, pričom kedy sa oplatí kasko, závisí od veku a trhovej hodnoty konkrétneho automobilu.
Úrazové krytie verzus asistenčné služby a poistenie čelného skla
Pri dojednávaní zákonného poistenia stoja správcovia vozidiel pred otázkou, kam alokovať rozpočet. Medzi najčastejšie voliteľné moduly patrí poistenie čelného skla, rozšírená asistencia a úrazová ochrana. Často sa pýtate, či sa oplatí úrazové pripoistenie k PZP viac než technická asistencia alebo krytie prasknutého skla. Odpoveď leží v type rizika: kým sklá a odťah riešia materiálne nepríjemnosti, úrazové poistenie kryje nenahraditeľnú hodnotu – ľudské zdravie a schopnosť pracovať.
Asistenčné služby pomôžu pri defekte, zabuchnutých kľúčoch či odťahu po zlyhaní motora. Mnohé firmy však zabúdajú, že základná asistencia býva v PZP zahrnutá automaticky, hoci s limitovaným finančným stropom. Ak nastane závažná havária, dôležitý je rýchly postup pri odťahu po dopravnej nehode, no finančný dopad samotného odťahu je v porovnaní s liečbou ťažkého úrazu zanedbateľný.
Pripoistenie autoskla patrí medzi najvyužívanejšie doplnky. Odletujúci kamienok na diaľnici poškodí sklo veľmi ľahko a výmena moderných čelných okien so zabudovanými senzormi stojí stovky až tisíce eur. Preto je samostatné poistenie skiel vysoko praktickým nástrojom pre firemné autá s vysokým ročným nájazdom. Ideálne nastavenie zmluvy preto nestojí na voľbe „buď – alebo“. Náklady na úrazové pripoistenie sú také nízke, že ich kombinácia s poistením skiel nepredstavuje pre rozpočet výraznú záťaž.
Prehľad dôležitých lehôt a termínov
Ak nastane poistná udalosť, dodržanie procesných pravidiel rozhoduje o tom, či a kedy poisťovňa poistné plnenie vyplatí. Slovenská legislatíva a poistné podmienky stanovujú striktné lehoty, na ktoré nesmie žiadny motorista zabudnúť. Prehľad najdôležitejších termínov uvádza nasledujúca tabuľka:
| Úkon a poistná povinnosť | Zákonná či zmluvná lehota | Dôsledok nedodržania termínu |
|---|---|---|
| Nahlásenie poistnej udalosti pri škode na území SR | Do 15 dní od vzniku udalosti | Riziko krátenia poistného plnenia |
| Nahlásenie poistnej udalosti pri škode v zahraničí | Do 30 dní od vzniku udalosti | Komplikácie pri prešetrovaní, možné sankcie |
| Ukončenie prešetrenia škody poisťovateľom | Do 3 mesiacov od oznámenia poškodeným | Zákonná povinnosť poisťovne poskytnúť zdôvodnenie |
| Výpoveď poistnej zmluvy pred koncom poistného obdobia | Najmenej 6 týždňov pred výročím zmluvy | Automatické predĺženie zmluvy na ďalší rok |
| Premlčacia lehota na uplatnenie nároku na plnenie | 3 roky (začína plynúť rok po poistnej udalosti) | Zánik právneho nároku na vyplatenie poistného |
| Stabilizácia zdravotného stavu pri trvalých následkoch | Zvyčajne 1 až 2 roky od úrazu | Konečné percento sa stanoví až po ukončení liečby |
Pri riadení zmlúv je dôležité poznať aj to, ako sa vyhnúť administratívnym chybám, medzi ktoré patrí napríklad neúmyselne vytvorený súbeh dvoch zmlúv PZP, ku ktorému dochádza pri oneskorenom doručení výpovede pôvodnému poistiteľovi.
Prekročenie počtu osôb, pásy a hlavné výluky z plnenia
Jednou z najzávažnejších situácií, kedy poisťovne odmietajú alebo radikálne krátia plnenie, je nedodržanie prepravných predpisov. Zmluva o úrazovom pripoistení sa uzatvára na miesta na sedenie podľa technického preukazu. Ak je päťmiestne osobné vozidlo obsadené šiestimi pasažiermi a dôjde k nehode, poisťovňa pristupuje k sankciám. Otázka, či sa oplatí úrazové pripoistenie k PZP, má v takomto prípade trpkú príchuť: zranené osoby prepravované mimo riadnych sedadiel nedostanú z pripoistenia spravidla vôbec nič.
Zároveň dochádza ku kráteniu plnenia aj pre ostatných cestujúcich, pretože vozidlo bolo prevádzkované v rozpore s predpismi o cestnej premávke a došlo k preťaženiu bezpečnostných systémov. Podobná situácia nastáva, ak v aute veziete stopára – o tom, ako reaguje zákonná poistka, hovorí samostatná téma stopár v aute a PZP.
Bezpečnostné pásy a alkohol ako tvrdé výluky
Z poistných podmienok jasne vyplývajú pravidlá, pri ktorých likvidátor pristúpi ku kráteniu alebo zamietnutiu nároku:
- Nepoužitie bezpečnostných pásov: Ak súdny znalec alebo lekárska správa preukáže, že rozsah poranení bol priamo spôsobený tým, že osoba nebola pripútaná, poistné plnenie sa kráti o podiel zodpovedajúci tomuto zavineniu (často o 20 až 50 %).
- Alkohol a iné návykové látky: Ak vodič jazdí pod vplyvom alkoholu, nielenže z PZP vzniká regresný nárok na náhradu vyplatenej škody, ale úrazové pripojenie samotného vodiča je z plnenia úplne vylúčené. Pre triezvych spolujazdcov však nárok spravidla zaniknúť nemusí, pokiaľ nevedeli o vodičovom stave.
- Účasť na pretekoch a motoristických súťažiach: Rýchlostné skúšky na uzavretých tratiach, okruhoch či nelegálnych pretekoch patria medzi štandardné výluky.
- Vojnové udalosti a terorizmus: Škody vzniknuté v priamej súvislosti s vojnovými konfliktmi poistka nekryje.
Pre správne vyhodnotenie zmlúv je užitočné sledovať rozšírené nepravdy o zákonnej poistke, ktoré medzi vodičmi pretrvávajú desiatky rokov. Vyhnete sa tak sklamaniu pri poistnej udalosti.
Čo si pripraviť pri uplatňovaní nároku na odškodnenie
Keď nastane poistná udalosť a dôjde k zraneniu, na úspešné a plynulé vyplatenie peňazí bez zbytočných prieťahov je potrebné zhromaždiť ucelený balík dokumentov. Pripravte si nasledovné doklady:
- Správu o nehode podpísanú oboma účastníkmi alebo policajný protokol o dopravnej nehode (privolanie polície je pri zranení zákonnou povinnosťou).
- Lekársku správu z prvotného ošetrenia bezprostredne po autonehode, ktorá preukazuje príčinnú súvislosť medzi nehodou a zranením.
- Kompletnú dokumentáciu z priebehu liečby, prepúšťacie správy z nemocnice s presným počtom dní hospitalizácie a doklady o rehabilitácii.
- Vyplnené tlačivo oznámenia úrazu, ktoré poistenému poskytne poisťovňa, doplnené o lekársky posudok o trvalých následkoch po ich ustálení.
- Kópiu technického preukazu vozidla na overenie počtu schválených miest na sedenie a platnosti technickej kontroly.
- Kópiu vodičského preukazu vodiča, ktorý viedol vozidlo v čase nehody, a výsledok dychovej skúšky či toxikologického vyšetrenia.
Podnikatelia s viacerými autami by si mali pred podpisom zmluvy skontrolovať aj všeobecné parametre poistenia. Praktický kontrolný zoznam pred podpisom PZP pomôže odhaliť chýbajúce krytia ešte predtým, než vozidlá vyrazia na cesty. Podrobnejšie sa téme venuje aj všeobecný sprievodca pre poistenie auta.
Často kladené otázky o úrazovom pripoistení
Prečo mi PZP nezaplatí škodu na zdraví, keď som nehodu zavinil sám?
Povinné zmluvné poistenie je poistením zodpovednosti za škodu spôsobenú iným osobám. Zákon č. 381/2001 Z. z. výslovne vylučuje náhradu škody na zdraví pre vodiča, ktorý škodu spôsobil. Zákonná poistka chráni vašu peňaženku pred nárokmi iných, nechráni však vaše vlastné zdravie.
Dostanem peniaze z úrazového pripoistenia aj vtedy, keď som nehodu zavinil?
Áno, v tom spočíva hlavný zmysel tohto pripoistenia. Na rozdiel od základného PZP kryje úrazové pripojenie vodiča aj vtedy, ak je výhradným vinníkom dopravnej nehody, pokiaľ neporušil kľúčové zmluvné výluky, ako je požitie alkoholu alebo drog.
Kryje úrazové pripojenie iba vodiča alebo všetkých ľudí v aute?
Závisí to od zvoleného variantu v zmluve. Lacnejšie verzie kryjú iba sedadlo vodiča, komplexnejšie balíky chránia všetky sedadlá podľa technického preukazu. Pre rodinné i firemné autá sa odporúča voliť krytie celej posádky.
Môžem dostať plnenie z pripoistenia k autu aj zo súkromnej životnej poistky naraz?
Áno. Úrazové poistenie je obnosové poistenie osôb. To znamená, že nároky z viacerých zmlúv sa nesčítavajú ani nekrátia – každá poisťovňa vyplatí plnenie nezávisle na základe svojich podmienok a dojednaných poistných súm.
Koľko stojí úrazové pripoistenie k PZP ročne?
Cena sa pohybuje rádovo v desiatkach eur ročne, typicky od 10 do 30 eur v závislosti od dojednaných poistných súm a počtu poistených sedadiel. V porovnaní s rizikom výpadku príjmu pri ťažkom úraze ide o minimálny náklad, preto sa väčšine vodičov a firiem úrazové pripoistenie k zákonnej poistke jednoznačne vyplatí.