Prvé zamestnanie a poistenie: prehľad povinností, rizík a poistného krytia
Nástup do pracovného pomeru prináša okamžitý prechod do režimu plnej právnej zodpovednosti za zverený majetok, stroje aj firemné procesy. Ak podceníte poistenie pri nástupe do prvého zamestnania, jediná nepozornosť pri manipulácii s firemným vybavením alebo menšia kolízia na služobnej ceste vás môže finančne zaťažiť na celé mesiace. Začínajúci pracovník s priemerným nástupným platom často netuší, že podľa platnej legislatívy po ňom zamestnávateľ môže vymáhať náhradu škody až do výšky štvornásobku jeho priemerného mesačného zárobku.
Kým zákonné odvody na zdravotné a sociálne zabezpečenie začínajú plynúť automaticky, ochrana vlastnej peňaženky pred regresnými nárokmi firmy zostáva plne v rukách zamestnanca. Správne nastavené krytie vytvára finančný vankúš, vďaka ktorému prípadná pracovná nehoda neohrozí váš rozpočet v čase, keď si finančné zázemie len budujete.
Aké doklady musíte odovzdať pri nástupe a čo z nich potrebuje zamestnávateľ pre poisťovne?
Hladký nástup do nového zamestnania sa nezaobíde bez kompletnej administratívy. Zamestnávateľ je povinný prihlásiť nového pracovníka do príslušných registrov ešte pred tým, ako fyzicky začne vykonávať prácu. Na to, aby mzdové a personálne oddelenie splnilo zákonné termíny bez sankcií, musí mať v predstihu k dispozícii presné identifikačné a kvalifikačné podklady.
Zoznam dokladov potrebných pri nástupe do práce
- Platný doklad totožnosti (občiansky preukaz alebo pas) na overenie osobných údajov, trvalého pobytu a rodného čísla.
- Potvrdenie o príslušnosti k zdravotnej poisťovni (prípadne kartička poistenca), aby mzdová učtáreň zasielala preddavky správnej inštitúcii.
- Doklad o najvyššom dosiahnutom vzdelaní (maturitné vysvedčenie, vysokoškolský diplom), prípadne potvrdenie o uznaní vzdelania zo zahraničia.
- Zápočtový list od predchádzajúcich zamestnávateľov, ak už existuje predchádzajúca pracovná história, alebo potvrdenie o dobe evidencie na úrade práce.
- Číslo bankového účtu vo formáte IBAN na bezhotovostné vyplácanie mzdy a náhrad.
- Lekársky posudok o zdravotnej spôsobilosti na prácu, ak to vyžaduje kategória práce alebo interné predpisy v zmysle BOZP.
Tieto dokumenty sú kľúčové pre mzdový systém. Ak by zamestnanec nenahlásil zmenu zdravotnej poisťovne alebo odovzdal chybné údaje, odvody sa dostanú k nesprávnemu príjemcovi, čo v budúcnosti vyvoláva komplikácie pri schvaľovaní kúpeľnej liečby, PN či zúčtovaní zdravotného poistenia.
Prečo po podpise zmluvy nemusíte navštíviť Sociálnu ani zdravotnú poisťovňu?
Pre čerstvého absolventa školy býva prekvapením, že po podpise pracovnej zmluvy nemusí osobne obchádzať úrady. Celú registračnú aj platobnú agendu preberá zamestnávateľ. Pre sociálny systém je rozhodujúci okamih vzniku pracovného pomeru: zamestnávateľ vás musí prihlásiť do registra Sociálnej poisťovne pred vznikom pracovnoprávneho vzťahu, najneskôr pred začatím výkonu činnosti.
Voči zdravotnej poisťovni platí oznamovacia povinnosť zamestnávateľa podľa § 24 ods. 1 písm. k zákona č. 580/2004 Z. z. o zdravotnom poistení, ktorú zamestnávateľ realizuje hromadným oznámením. Ak začínate pracovať na trvalý pracovný pomer, štát prestáva byť platiteľom poistného (ako to bolo počas štúdia) a štafetu preberá firma, ktorá poistné zráža a odvádza. Preto pri bežnom nástupe do prvej práce žiadna osobná návšteva pobočiek nie je potrebná.
Ako sa počítajú odvody z hrubej mzdy?
Z každej dohodnutej hrubej mzdy odchádza zákonná časť do štátnych fondov. Samotný zamestnanec odvádza zo svojej hrubej mzdy 4 % na zdravotné poistenie a súhrnne 9,4 % do Sociálnej poisťovne (vrátane nemocenského, starobného, invalidného poistenia a poistenia v nezamestnanosti). Z celkového balíka sociálnych odvodov tvorí nemocenské poistenie sadzbu 1,4 % z vymeriavacieho základu zamestnanca.
Zamestnávateľ okrem toho odvádza vlastné odvody za zamestnanca nad rámec hrubej mzdy vrátane garančného fondu a úrazového poistenia. Tieto zákonné zrážky kryjú základné sociálne situácie, avšak neposkytujú žiadnu ochranu voči škodám spôsobeným pri výkone práce. Na presné modelovanie komerčnej poistky zamestnanca dnes dobre poslúži moderný výpočet poistenia zodpovednosti zamestnanca, ktorý zohľadní váš hrubý príjem.
Odkedy má absolvent nárok na nemocenské a ošetrovné v prvom zamestnaní?
Základnou podmienkou na vznik nároku na dávky z nemocenského poistenia (nemocenské, ošetrovné – OČR) je existencia aktívneho nemocenského poistenia alebo plynutie ochrannej lehoty. Nemocenské poistenie zamestnanca vzniká odo dňa vzniku pracovného pomeru a trvá do dňa jeho zániku. Na rozdiel od dobrovoľne poistenej osoby alebo SZČO sa pri bežnom zamestnancovi nevyžaduje podmienka 270 dní poistenia za posledné dva roky pre bežné nemocenské.
To znamená, že ak absolvent nastúpi do práce a ochorie napríklad na tretí deň po nástupe, nárok na dávku mu vzniká. Prvých 10 dní dočasnej pracovnej neschopnosti mu vypláca zamestnávateľ náhradu príjmu pri dočasnej pracovnej neschopnosti, od 11. dňa vypláca nemocenské Sociálna poisťovňa. V prvom mesiaci, kedy zamestnanec nemá predchádzajúci kalendárny rok s vymeriavacím základom, sa denný vymeriavací základ určuje z pravdepodobného vymeriavacieho základu v aktuálnom zamestnaní.
Čo garantuje ochranná lehota v nemocenskom poistení?
Ak by pracovný pomer skončil napríklad v skúšobnej dobe, zákon pamätá na preklenovacie obdobie. Podľa § 32 zákona č. 461/2003 Z. z. o sociálnom poistení je ochranná lehota v nemocenskom poistení sedem dní po zániku nemocenského poistenia. Pokiaľ zamestnanec ochorie do 7 dní od ukončenia práce, nárok na nemocenské mu stále vznikne a bude posudzovaný zo zaniknutého poistenia. Sociálna poisťovňa zároveň uplatňuje pravidlo, že právo predpísať poistné sa premlčí za desať rokov odo dňa jeho splatnosti (§ 147 zákona o sociálnom poistení).
Aké finančné riziko predstavuje zodpovednosť zamestnanca za škodu?
Právny rámec vzťahu zamestnanca a zamestnávateľa pri škodách určuje zákon č. 311/2001 Z. z. Zákonník práce. Kľúčové ustanovenie § 179 ukladá zamestnancovi povinnosť počínať si tak, aby nedochádzalo k ohrozeniu života, zdravia a poškodeniu majetku. Ak zamestnanec spôsobí škodu zavineným porušením povinností pri plnení pracovných úloh, vzniká jeho zodpovednosť za vzniknutú škodu.
Práve komplexné poistenie pri nástupe do prvého zamestnania chráni pred finančným kolapsom, keďže bežná nedbanlivosť môže zamestnanca stáť tisíce eur. Všeobecné princípy krytia škôd na cudzích veciach sú podobne prísne, ako keď sa rieši poistenie majetku a jeho výluky pri nájomných vzťahoch, kde hrubé zanedbanie prevádzkových pravidiel automaticky vylučuje náhradu škody.
Zákonné limity náhrady škody z nedbanlivosti
Zákonník práce chráni zamestnanca pred neobmedzenou likvidačnou náhradou škody spôsobenej z nepozornosti. Podľa § 186 ods. 2 Zákonníka práce platí, že náhrada škody spôsobenej z nedbanlivosti nesmie presiahnuť štvornásobok priemerného mesačného zárobku zamestnanca pred porušením povinnosti. Ak má začínajúci špecialista hrubú mzdu 1 200 €, jeho maximálna zákonná zodpovednosť za neúmyselnú haváriu drahého technologického celku činí 4 800 €.
| Parameter | Zákonná hodnota / Sadzba | Poznámka a uplatnenie v praxi |
|---|---|---|
| Limit náhrady škody (nedbanlivosť) | 4-násobok priemerného mesačného zárobku | Zákonný strop podľa § 186 ods. 2 Zákonníka práce |
| Limit škody (úmysel, alkohol, drogy) | Plná skutočná škoda + ušlý zisk | Bez obmedzenia stropom (§ 186 ods. 3 ZP) |
| Lehota na písomné oznámenie škody | Do 1 mesiaca | Odo dňa zistenia škody a zodpovednej osoby (§ 191 ods. 2 ZP) |
| Odvod zamestnanca – zdravotné poistenie | 4 % | Z hrubej mzdy odvádza zamestnávateľ |
| Odvod zamestnanca – sociálne poistenie | 9,4 % | Súčet sadzieb vrátane nemocenského (1,4 %) |
| Orientačné ročné poistné (administratíva) | 25 až 60 € | Poistná suma nastavená na 4-násobok mzdy |
| Orientačné ročné poistné (vodiči a manuál) | 80 až 250 € | Rizikovejšie profesie so zverenými strojmi |
| Štandardná spoluúčasť v poistke | 10 % (min. 30 až 100 €) | Zvolená spoluúčasť znižuje ročné poistné |
Ak je však škoda spôsobená úmyselne, pod vplyvom alkoholu alebo omamných látok, limit štvornásobku padá. Podľa § 186 ods. 3 Zákonníka práce môže zamestnávateľ vymáhať plnú skutočnú škodu a ušlý zisk. Podľa § 191 ods. 2 Zákonníka práce je zamestnávateľ povinný výšku požadovanej náhrady škody so zamestnancom prerokovať a písomne mu ju oznámiť najneskôr do jedného mesiaca odo dňa, keď zistil vznik škody a zodpovednosť zamestnanca.
Platí veková podmienka 18 rokov pri dohode o hmotnej zodpovednosti?
Osobitným inštitútom je dohoda o hmotnej zodpovednosti (zodpovednosť za schodok na zverených hodnotách, ktoré je zamestnanec povinný vyúčtovať). Typicky ide o hotovosť v pokladni, tovar v sklade či ceniny. Na rozdiel od všeobecnej zodpovednosti za škodu sa pri schodku prezumpuje vina zamestnanca: ak v kase chýbajú peniaze, zamestnanec musí manko uhradiť v plnej výške, pokiaľ nepreukáže, že schodok vznikol bez jeho zavinenia.
Právna úprava chráni mladistvých pracovníkov. Podľa § 182 ods. 2 Zákonníka práce platí striktné pravidlo: dohodu o hmotnej zodpovednosti možno uzavrieť najskôr v deň, keď zamestnanec dovŕši 18 rokov veku. Ak má brigádnik či mladistvý učeň 17 rokov a zamestnávateľ mu dá podpísať hmotnú zodpovednosť za pokladňu, takýto právny úkon je od začiatku neplatný.
Je dôležité rozlišovať dohody: ak študent vykonáva pomocné práce, krytie rozoberá článok o tom, čo kryje poistenie zodpovednosti dohodára. Bežné komerčné poistenie zodpovednosti zamestnanca navyše manko a schodok na pokladni štandardne vylučuje, preto si hotovosť v pokladni vyžaduje mimoriadnu osobnú obozretnosť.
Zverený notebook a mobil: kedy poistenie pri nástupe do prvého zamestnania kryje škodu?
V moderných firmách dostane nový pracovník v prvý deň notebook, smartfón, monitor či tablet. Pri ich odovzdaní podpisuje protokol o prevzatí zverených predmetov. V zmysle § 185 Zákonníka práce zamestnanec zodpovedá za stratu zverených nástrojov, prístrojov a iných predmetov na základe písomného potvrdenia. Podrobné zákonné súvislosti definuje rozbitý služobný notebook a náhrada škody podľa Zákonníka práce.
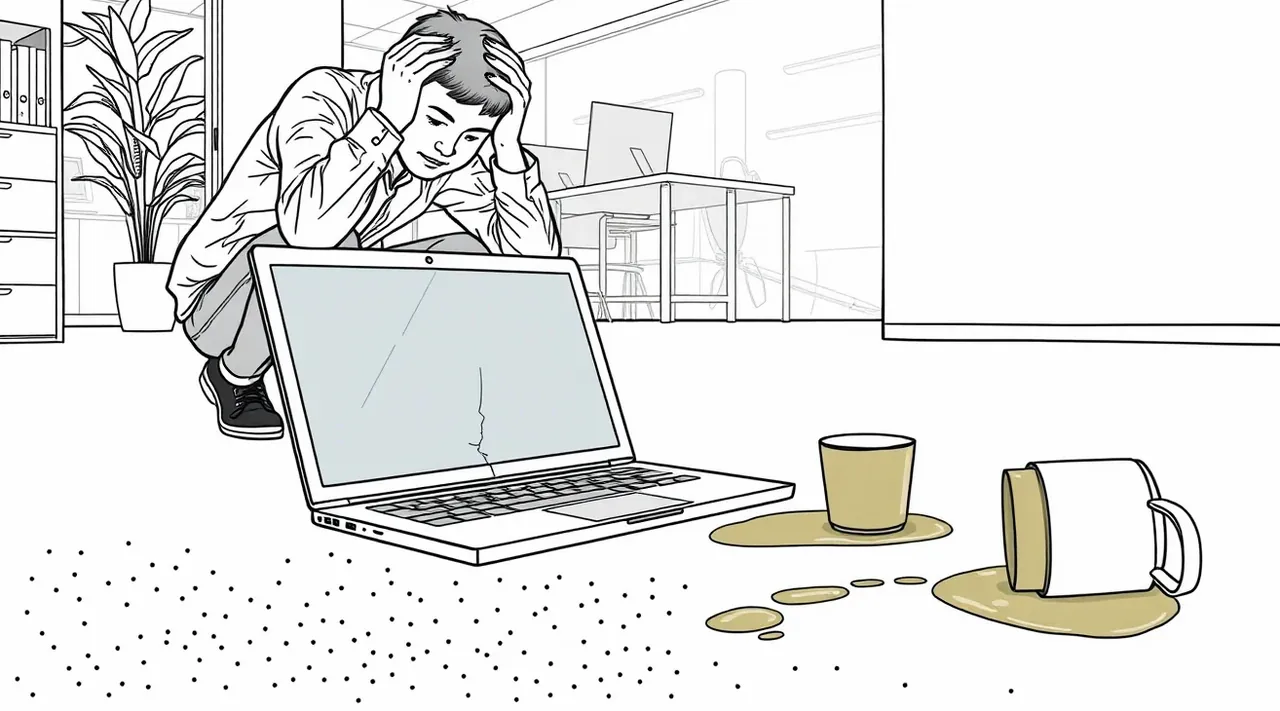
Komerčné poistenie zodpovednosti zamestnanca prichádza k slovu pri náhodnom poškodení či zničení tejto techniky. Ak vám firemný notebook vypadne z rúk na dlažbu, polejete ho kávou alebo pri vstávaní strhnete kábel a rozbijete firemný monitor, ide o neúmyselné vecné poškodenie z nedbanlivosti, ktoré poistka bežne kryje.
Pozor na stratu a odcudzenie bez stôp násilia
Z poistného krytia býva spravidla vylúčená jednoduchá strata zvereného predmetu (zabudnutie tašky s notebookom vo vlaku, v kaviarni alebo taxíku). Aby poisťovňa pri krádeži poskytla plnenie, musí ísť o krádež vlámaním alebo lúpež, pričom polícia musí zdokumentovať prekonanie prekážky. Poškodenie elektroniky prepätím v domácej sieti pri práci na home office býva hraničné; technologické súvislosti pri spotrebičoch opisuje článok o tom, aké sú limity poistenia na elektroniku.
Rovnako softvérové škody, strata dát, zavírenie firemnej siete či neopatrné vymazanie databáz vyžadujú špecializované pripoistenie, keďže základné balíky riešia škody na hmotných veciach. V IT sektore je preto vhodnejšie siahnuť po produkte, akým je poistenie zodpovednosti IT konzultanta, ktoré pokrýva aj čisté finančné škody.
Nabúrané služobné auto: kto platí spoluúčasť z havarijného poistenia firmy?
Jedným z najčastejších a finančne najvýraznejších škodových dejov je poškodenie firemného vozidla. Mnoho nováčikov žije v omyle, že ak má zamestnávateľ uzatvorené havarijné poistenie (KASKO), zamestnanec pri nehode neplatí nič. Skutočnosť je iná: havarijná poistka firmy kryje opravu vozidla, ale firma takmer vždy znáša zmluvnú spoluúčasť (napríklad 5 % alebo 10 %, minimálne 150 € až 300 €).
Túto spoluúčasť, ktorú poisťovňa z havarijnej zmluvy nevyplatila, zamestnávateľ vyčísli ako skutočnú škodu spôsobenú zamestnancom z nedbanlivosti a požaduje jej preplatenie. V praxi poisťovňa z poistenia zodpovednosti zamestnanca prepláca práve spoluúčasť z havarijného poistenia zamestnávateľa. Komplexné informácie o tom, ako vplýva výpočet spoluúčasti pri poistnej udalosti na celkový doplatok, vám pomôžu vybrať poistnú zmluvu s optimálnym podielom vlastných nákladov.
Riešenie totálnej škody a cenových rozdielov
Ak dôjde k totálnej škode na zánovnom služobnom vozidle, trhová cena vyplatená poisťovňou nemusí pokryť obstarávacie náklady vozidla. Firmy takéto riziká niekedy eliminujú finančnými produktmi, medzi ktoré patrí GAP poistenie od Colonnade, no bežný zamestnanec bez vlastného krytia zodpovednosti čelí nároku na náhradu škody až do štvornásobku svojej mzdy. Pri poistení vozidiel vo flotilách sa často uplatňuje poistenie auta v Allianz, kde sú asistenčné podmienky pri nehodách nastavené na okamžitý odťah a likvidáciu.
Prečo je dôležité pripoistenie vedenia vozidla na pracovné a súkromné účely?
Základné poistenie zodpovednosti zamestnanca spravidla automaticky nekryje škody spôsobené vedením motorového vozidla. Pokiaľ budete v práci čo i len občas šoférovať služobné auto (hoci len cestou na poštu alebo za klientom), musíte mať v poistnej zmluve výslovne dojednané pripoistenie vedenia služobného motorového vozidla. Bez tohto pripoistenia poisťovňa škodu na firemnom aute odmietne preplatiť.
Pri nastavovaní zmluvy je nevyhnutné rozlišovať účel jazdy:
- Jazda na pracovné účely: Plnenie pracovných úloh v zmysle pracovnej cesty alebo presunu medzi prevádzkami. Je krytá pripoistením motorového vozidla v rámci poistenia zodpovednosti zamestnanca.
- Jazda na súkromné účely (benefit): Ak vám zamestnávateľ umožňuje využívať služobné auto aj na súkromné cesty cez víkendy a dovolenky, škoda spôsobená v nedeľu popoludní nesúvisí s plnením pracovných úloh. Na tento režim sa zodpovednosť zamestnanca nevzťahuje a škoda sa likviduje z havarijného poistenia vozidla s osobitným vyrovnaním spoluúčasti podľa dohody o používaní vozidla.
Pre mladých vodičov, ktorí popri práci jazdia aj na vlastnom aute, je užitočné poznať celkový kontext, ktorý sumarizuje havarijné poistenie pre začínajúceho vodiča. Dobre nastavené poistenie pri nástupe do prvého zamestnania musí reflektovať presný rozsah činností dohodnutých v pracovnej zmluve.
Máte dva pracovné pomery súčasne: potrebujete dve poistky zodpovednosti?
V súčasnosti nie je zriedkavosťou, že začínajúci pracovník kombinuje dva polovičné úväzky alebo má popri hlavnom pracovnom pomere ešte ďalší pracovný pomer na skrátený úväzok u iného zamestnávateľa. V takejto situácii vzniká otázka, ako nastaviť zmluvné krytie.
Zodpovednosť za škodu sa posudzuje u každého zamestnávateľa samostatne. Pre každého z nich platí limit štvornásobku priemerného mesačného zárobku, ktorý zamestnanec dosahuje u daného konkrétneho zamestnávateľa. Nemôžete sčítať zárobky dokopy a určiť jeden limit pre oboch.
Väčšina poistných zmlúv zodpovednosti zamestnanca sa vzťahuje na výkon práce pre jedného konkrétneho zamestnávateľa uvedeného v poistnej zmluve (podľa IČO a názvu). Pokiaľ pracujete pre dve nezávislé spoločnosti, spravidla budete potrebovať dve samostatné poistné zmluvy zodpovednosti zamestnanca, pričom každá bude mať poistnú sumu prispôsobenú štvornásobku mzdy v príslušnej firme. Niektoré poisťovne umožňujú poistiť všeobecný výkon povolania bez viazanosti na jedno IČO, no v takom prípade musíte poistnú sumu dimenzovať na vyšší z oboch príjmov a overiť si, či poistné podmienky kryjú súbeh viacerých zamestnaneckých pomerov.
Prečo je prvá práca dôvodom na prehodnotenie životného poistenia a poistenia príjmu?
Kým bol človek študentom, jeho finančné krytie v rámci rodiny často zabezpečovala detská poistka s nízkymi sumami alebo rodinné zmluvy. S nástupom do zamestnania prichádza pravidelný príjem, ale aj fixné výdavky: nájomné, splátky spotrebných úverov, lízing či neskôr hypotéka. Výpadok príjmu pri dlhodobej práceneschopnosti alebo úraze už nekompenzuje rodina, ale sociálny systém.
Štátne nemocenské dávky však pokrývajú len percentuálnu časť mzdy (približne 55 % denného vymeriavacieho základu). Pri dlhodobom liečení úrazu vzniká vážny finančný prepad. Práve nástup do prvej práce je momentom, kedy je potrebné prehodnotiť životné poistenie, najmä pripoistenie PN a krytie úrazov. Pre detailnejšie pochopenie poistných plnení pri zraneniach pomôže prehľad o tom, ako funguje denné odškodné pri úraze. Kvalitné nastavenie poistenia príjmu by malo chrániť pred rizikom invalidity a trvalých následkov, ktoré by inak ukončili sľubne rozbehnutú kariéru.
Najčastejšie otázky o poistení pri nástupe do prvého zamestnania
Musím si poistenie zodpovednosti zamestnanca uzatvoriť povinne zo zákona?
Nie, poistenie zodpovednosti zamestnanca za škodu spôsobenú zamestnávateľovi je plne dobrovoľné komerčné poistenie. Zákonník práce jeho uzatvorenie neprikazuje, hoci mnohí zamestnávatelia ho od pracovníkov na technických či logistických pozíciách vyžadujú ako podmienku nástupu alebo im naň finančne prispievajú.
Kryje poistenie zodpovednosti škodu spôsobenú počas skúšobnej doby?
Áno, poistenie platí od prvého dňa účinnosti poistnej zmluvy, a to aj počas skúšobnej doby. Zákonník práce nerozlišuje medzi zamestnancom v skúšobnej dobe a dlhoročným pracovníkom – zodpovednosť za škodu do štvornásobku mzdy nesiete od prvej minúty na pracovisku.
Môže mi šéf strhnúť náhradu škody priamo z výplaty bez môjho súhlasu?
Nie. Zamestnávateľ nemôže svojvoľne vykonať zrážku zo mzdy na úhradu škody. Podľa Zákonníka práce musí zamestnávateľ škodu s vami prerokovať, písomne vám oznámiť požadovanú sumu do jedného mesiaca a na samotné zrážky zo mzdy musíte uzatvoriť písomnú dohodu o zrážkach zo mzdy, inak je postup firmy nezákonný.
Preplatí poistka manko v pokladni, ak pracujem ako pokladník?
Vo väčšine prípadov nie. Schodok na zverených hodnotách vyplývajúci z dohody o hmotnej zodpovednosti (§ 182 Zákonníka práce) tvorí štandardnú výluku z poistenia zodpovednosti zamestnanca. Poistenie kryje vecné škody (rozbitie tovaru, zničenie zariadenia), nie chýbajúcu hotovosť.
Akú poistnú sumu si mám zvoliť pri nástupnom plate 1 000 eur v hrubom?
Pri hrubej mzde 1 000 € je maximálny zákonný limit zodpovednosti z nedbanlivosti 4 000 € (štvornásobok mzdy). Poistná suma v poistnej zmluve by preto mala byť nastavená minimálne na túto hodnotu, ideálne s rezervou okolo 4 500 € až 5 000 €, aby pokrývala aj prípadné odmeny či nárast priemernej mzdy v ďalších kvartáloch.
Zhrnutie: Na čo pamätať pri nástupe do prvej práce
Prehľadné zhrnutie kľúčových zásad vám pomôže vyhnúť sa zbytočným finančným stratám a komplikáciám v úvodných mesiacoch kariéry:
- Zákonné odvody rieši firma: Do Sociálnej ani zdravotnej poisťovne osobne nechodíte, všetky prihlášky a platby (4 % zdravotné, 9,4 % sociálne) zabezpečuje zamestnávateľ z vašej hrubej mzdy.
- Zodpovednosť z nedbanlivosti je limitovaná: Podľa § 186 Zákonníka práce ručíte za neúmyselnú škodu maximálne do štvornásobku priemerného mesačného zárobku; pri alkohole alebo úmysle je náhrada neobmedzená.
- Komerčné krytie zodpovednosti sa vyplatí: Pre administratívne pozície stojí poistka orientačne 25 až 60 € ročne, pre vodičov a manuálne profesie 80 až 250 € ročne. Chráni vás pred náhlym dlhom voči zamestnávateľovi.
- Služobné auto vyžaduje pripoistenie: Ak jazdíte firemným autom, poistka musí obsahovať krytie vedenia motorového vozidla, inak poisťovňa nepreplatí spoluúčasť z havarijného poistenia.
- Hmotná zodpovednosť až od 18 rokov: Dohodu o hmotnej zodpovednosti za kasu či sklad je možné platne podpísať najskôr v deň dovŕšenia plnoletosti, pričom manko v pokladni komerčná poistka spravidla nekryje.
Vhodne zvolené poistenie pri nástupe do prvého zamestnania zaručuje pokojný štart do pracovného života a spoľahlivú ochranu vášho novonadobudnutého príjmu.