PZP pre e-bicykel: Koho sa týkajú nové pravidlá a kto poistku nepotrebuje
Rozšírený mýtus tvrdí, že od 1. augusta 2024 musí mať uzatvorené PZP pre e-bicykel úplne každý, kto si kúpil bicykel s batériou a elektromotorom. Nie je to pravda. Zákonná úprava, ktorú priniesol zákon č. 177/2024 Z. z. novelizujúci zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení, mieri na vymedzenú skupinu výkonných a ťažkých elektrických strojov. Drvivá väčšina bežných rekreačných či horských elektrobicyklov žiadne povinné zmluvné poistenie nepotrebuje. Aby ste sa vyhli zbytočným platbám alebo, naopak, riziku sankcie až do výšky 5 000 eur, musíte presne poznať technické parametre svojho stroja.
Predstavme si modelovú situáciu: Peter si zakúpil horský elektrobicykel s motorom s výkonom 250 W a asistenciou do 25 km/h. V predajni sa dočítal, že bicykel váži presne 26,2 kg. Hneď zneistel: prekročil váhový limit 25 kg, takže potrebuje povinné zmluvné poistenie? Na druhej strane jeho sused Martin jazdí na dovezenom stroji kategórie S-Pedelec s motorom, ktorý pomáha až do 45 km/h, a navyše disponuje samostatnou akceleračnou páčkou. Kým Martin povinnosť PZP jednoznačne má, Peter môže jazdiť bez obáv. Čo presne hovorí litera zákona a ako funguje táto legislatívna hranica v praxi?
Ako sa zisťuje najväčšia konštrukčná rýchlosť e-bicykla a čím sa dokazuje?
Základným kameňom nových pravidiel je upravená definícia motorového vozidla v § 2 písm. a) zákona č. 381/2001 Z. z. Za motorové vozidlo podliehajúce povinnosti mať uzavretú poistku sa považuje samostatné nekoľajové vozidlo s vlastným mechanickým pohonom, ak spĺňa aspoň jednu z týchto dvoch technických podmienok:
- Jeho najväčšia konštrukčná rýchlosť je viac ako 25 km/h.
- Jeho prevádzková hmotnosť je viac ako 25 kg a súčasne najväčšia konštrukčná rýchlosť presahuje 14 km/h.
Na prvý pohľad by sa mohlo zdať, že Petrov bicykel s hmotnosťou 26,2 kg a rýchlosťou asistencie 25 km/h do druhej podmienky spadá. Tu však vstupuje do hry kľúčový právny a technický detail: pojem „vlastný mechanický pohon“ a európska norma EN 15194 pre bicykle s pedálovou asistenciou (EPAC). Podľa usmernenia Ministerstva financií SR sa bežný elektrobicykel, ktorého motor slúži iba ako pomocný pohon pri šliapaní a pri dosiahnutí rýchlosti 25 km/h sa automaticky odpája, nepovažuje za vozidlo s výlučne vlastným mechanickým pohonom schopným samostatnej jazdy nad túto hranicu. Štandardný EPAC s motorom do 250 W preto povinnému poisteniu nepodlieha, bez ohľadu na to, či váži 22 alebo 28 kg.
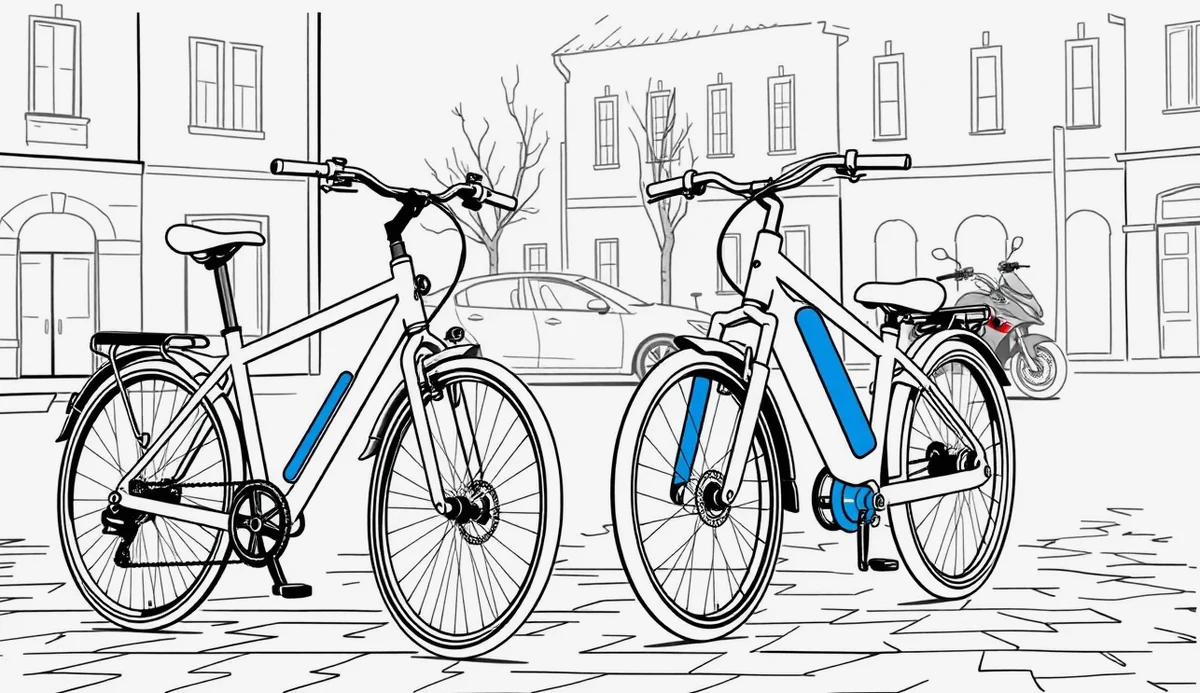
Naopak, stroje kategórie S-Pedelec (kategória L1e-B), kde motor asistuje až do rýchlosti 45 km/h, prípadne elektrické bicykle s plynovou páčkou schopné samostatnej jazdy bez pedálovania rýchlosťou nad 25 km/h, pod definíciu spadajú bez výnimky. Podobne ako pri iných malých presúvadlách, kde vodiči riešia napríklad poistenie zodpovednosti pre e-kolobežku, aj tu je určujúca konštrukčná spôsobilosť motora, nie to, ako rýchlo viete šliapať z kopca.
Kde hľadať hodnoverné technické parametre
Ak vás zastaví hliadka Policajného zboru alebo ak dôjde k dopravnej nehode, dôkazné bremeno leží na vás. Ako dokážete, aké parametre váš stroj reálne má? Rozhodujúce nie sú údaje, ktoré vám ukazuje digitálny tachometer na riadidlách, ale oficiálna technická dokumentácia od výrobcu.
Policajné orgány a likvidátori poisťovní sa zameriavajú na tri hlavné zdroje údajov:
- Výrobný štítok na ráme: Musí obsahovať označenie zhody CE, odkaz na normu EN 15194, menovitý trvalý výkon motora (napríklad 0,25 kW) a limitnú rýchlosť asistencie 25 km/h.
- Certifikát o zhode (COC list) alebo návod na obsluhu: Pri rýchlych S-Pedelecoch slúži COC list ako základný technický preukaz, v ktorom je uvedená maximálna konštrukčná rýchlosť vozidla.
- Faktúra a kúpna zmluva: Doklady o kúpe často nesú presnú špecifikáciu modelu, podľa ktorej je možné dohľadať homologizačný protokol výrobcu.
Pozor si dajte na softvérový chiptuning. Odblokovanie obmedzovača rýchlosti, ktorým sa limit motora posunie napríklad z 25 km/h na 50 km/h, robí z bicykla nelegálne motorové vozidlo. Ak takýto zásah odhalí znalec pri vyšetrovaní kolízie, absencia poistenia a neoprávnený zásah do pohonu znamenajú okamžitú stratu poistnej ochrany a plnú osobnú zodpovednosť za následky.
| Kategória stroja | Výkon motora | Vypnutie motora | Prevádzková hmotnosť | Povinnosť PZP |
|---|---|---|---|---|
| Štandardný EPAC (pedelec) | do 250 W | pri 25 km/h | ľubovoľná (často nad 25 kg) | Nie |
| Rýchly S-Pedelec (L1e-B) | až do 4 000 W | pri 45 km/h | zvyčajne 25 – 35 kg | Áno |
| E-bike s plynovou páčkou (bez pedálovania) | nad 250 W | viac ako 25 km/h | nerozhoduje | Áno |
| Ťažký nákladný e-cargo bicykel (samostatný ťah) | nad 250 W | viac ako 14 km/h | viac ako 25 kg | Áno |
Prečo sa oplatí rozlišovať PZP pre e-bicykel a poistenie zodpovednosti domácnosti?
Ak váš stroj nespadá pod zákonnú definíciu motorového vozidla, povinná zákonná poistka sa naň nevzťahuje. To však neznamená, že pri kolízii nenesiete zodpovednosť. Ak s 25-kilovým horským bicyklom vrazíte do chodca alebo poškodíte zaparkované luxusné auto, škodu musíte uhradiť v plnom rozsahu. V takej chvíli vás chráni dobrovoľné poistenie zodpovednosti príslušníkov domácnosti, ktoré býva súčasťou poistenia bytu či domu. Ak však váš stroj prekračuje zákonom stanovené parametre, poistka domácnosti vám nepomôže – škody spôsobené prevádzkou motorových vozidiel sú v nej striktne vylúčené.
| PZP pre e-bicykel (zákonné poistenie) | Zodpovednosť z poistenia domácnosti (dobrovoľné) |
|---|---|
| Kryje vysokorýchlostné stroje (S-Pedelec nad 25 km/h). | Kryje len bežné bicykle a EPAC do 25 km/h. |
| Zákonné limity: minimálne 6 450 000 eur na zdravie a 1 300 000 eur na majetok. | Limity plnenia bývajú podstatne nižšie (často len 50 000 až 200 000 eur). |
| Vzťahuje sa na konkrétny stroj podľa výrobného čísla. | Vzťahuje sa na členov rodiny, nie na konkrétny bicykel. |
| Nekryje škody spôsobené na vlastnom stroji ani krádež. | Rovnako nekryje vlastnú škodu; na krádež treba samostatné kasko. |
| Platí medzinárodne v celom systéme zelenej karty. | Územná platnosť môže byť zmluvne obmedzená len na SR. |
Ak si nie ste istí, do akej kategórie vaše vozidlo spadá, pomôže vám online kalkulačka na PZP, kde si jednoducho overíte parametre aj aktuálne sadzby poistného. Prečítajte si tiež, kto musí uzavrieť PZP, ak bicykel vlastní rodič, no jazdí na ňom plnoleté dieťa.
Uzatvorenie PZP na e-bicykel bez výrobného čísla rámu: Ako postupovať?
Veľkým problémom pri uzatváraní zmluvy na neevidované vozidlá býva ich identifikácia. Bežné autá či motocykle majú jednoznačný VIN kód a pridelené evidenčné číslo. Pri elektrobicykloch, skladaných strojoch či individuálnych dovozoch z ázijských e-shopov sa však stáva, že rám žiadne výrobné číslo nemá alebo je nečitateľné. Zákon pritom vyžaduje, aby bola zmluva viazaná na konkrétny predmet poistenia.
Poisťovne pri vstupe do poistenia vyžadujú kombináciu identifikačných znakov. Ak na hlavovej trubke, stredovom zložení ani na pätke zadnej stavby nenájdete vyrazené číslo rámu, musíte siahnuť po alternatívach. Kľúčovým identifikačným prvkom sa v takom prípade stáva sériové číslo motora, ktoré býva laserom vygravírované priamo na tele pohonnej jednotky (napr. Bosch, Shimano, Bafang), doplnené o výrobné číslo batérie.
Čo robiť, ak výrobné číslo úplne chýba?
V prípade svojpomocných stavieb alebo starších rámov bez označenia postupujte podľa nasledujúcich krokov, aby ste predišli budúcim sporom s likvidátorom:
- Doplnkové označenie rámu: Môžete využiť služby špecializovaných cykloservisov alebo polície, ktoré ponúkajú gravírovanie vlastného identifikačného čísla či syntetickú DNA.
- Fotodokumentácia: Urobte si detailné fotografie celého bicykla, umiestnenia motora, štítku batérie a akýchkoľvek špecifických znakov komponentov.
- Záznam v zmluve: Do návrhu poistnej zmluvy uveďte presnú značku, model, farebné vyhotovenie a číslo pohonnej jednotky.
V situáciách, keď poisťovňa vyžaduje presnú špecifikáciu neštandardného vozidla, môže byť postup podobný tomu, ako keď sa rieši prvé kroky s poistkou po kúpe pri vozidle bez pridelených značiek. Rovnako špecifické podmienky pre alternatívne pohony ponúka napríklad produkt pre poistenie trakčnej batérie a elektrických vozidiel.
Platnosť PZP pre e-bicykel v zahraničí a otázka zelenej karty
Chystáte sa na cyklodovolenku do rakúskych Álp, k talianskemu jazeru Garda alebo na moravské cyklotrasy? Práve pri cestách za hranice narážajú majitelia rýchlych e-bicyklov na najprísnejšie kontroly. Zatiaľ čo slovenská legislatíva zaviedla novú definíciu od 1. augusta 2024, v krajinách ako Nemecko, Rakúsko či Švajčiarsko sú stroje kategórie S-Pedelec dlhodobo považované za mopedy a vyžadujú registračnú tabuľku, poistku aj prilbu schválenú pre motocykle.
Ak máte na svoj rýchly elektrobicykel uzatvorené zákonné poistenie na Slovensku, toto poistenie má medzinárodnú platnosť v celom priestore Európskeho hospodárskeho priestoru a v štátoch zapojených do systému zelenej karty. Dokladom o platnosti poistenia je Medzinárodná automobilová poisťovacia karta – ľudovo zelená karta (hoci dnes je už tlačená na bežnom bielom papieri). Vždy, keď prekračujete štátnu hranicu s e-bicyklom, ktorý podlieha PZP, musíte mať tento doklad fyzicky pri sebe, ideálne v nepremokavom obale v cyklistickej taške.
Pred vycestovaním je dobré skontrolovať si aj územný rozsah kasko poistenia, pokiaľ máte bicykel poistený aj proti poškodeniu či krádeži, a zabezpečiť si adekvátne pripoistenie technickej asistencie k autu, na ktorom bicykle prevážate na nosiči.
Kontrolný zoznam: Čo skontrolovať pred jazdou s e-bicyklom v zahraničí
Predtým, ako naložíte svoj e-bike na nosič a vyrazíte za hranice, odškrtnite si nasledujúce body:
- [ ] Máte pri sebe vytlačenú platnú zelenú kartu s údajmi zodpovedajúcimi vášmu rámu a motoru.
- [ ] Skontrolovali ste lokálne predpisy cieľovej krajiny (v Rakúsku a Nemecku nesmú rýchle S-Pedelecy na bežné cyklochodníky označené len pre bicykle).
- [ ] Vaša prilba spĺňa predpísanú normu (pre kategóriu L1e-B sa v mnohých štátoch vyžaduje moto-prilba podľa normy ECE 22.05 alebo špeciálna prilba NTA 8776).
- [ ] V telefóne máte uložené asistenčné číslo vašej slovenskej poisťovne pre prípad nehody v cudzine.
- [ ] V prípade bežného EPAC máte overené, že vaše súkromné poistenie zodpovednosti platí aj mimo územia Slovenskej republiky.
Škoda na oblečení, telefóne a helme jazdca a hranice krytia
Dopravná nehoda na elektrobicykli sa málokedy zaobíde bez materiálnych škôd priamo na výstroji jazdca. Predstavme si pokračovanie modelovej situácie: Martin na svojom rýchlom stroji nedal prednosť na križovatke cyklotrasy a cesty a zrazil sa s iným cyklistom Lukášom. Martin nehodu zavinil. Lukáš utrpel zranenia, má zničenú karbónovú prilbu v hodnote 250 eur, roztrhanú značkovú bundu za 180 eur a rozbitý smartfón za 900 eur, ktorý mal pripnutý na riadidlách. Čo presne zaplatí Martinovo PZP?
Zo zákonného poistenia zodpovednosti sa hradia výlučne škody spôsobené tretím, poškodeným osobám. Zákonné minimálne limity poistného plnenia sú mimoriadne štedré:
- Najmenej 6 450 000 eur na jednu škodovú udalosť pri ujme na zdraví alebo usmrtení, bez ohľadu na počet zranených.
- Najmenej 1 300 000 eur na jednu škodovú udalosť pri škode na majetku a ušlom zisku.
- Základné zákonné poistenie funguje so spoluúčasťou 0 eur, poškodený teda dostane celú uznanú sumu.
V našom prípade poistka vinníka Martina zaplatí poškodenému Lukášovi nielen bolestné a náklady na liečbu, ale aj plnú škodu na jeho rozbitom bicykli, zničenej prilbe, roztrhanom oblečení a poškodenom telefóne. Naopak, Martin nedostane zo svojho PZP vôbec nič – jeho vlastný rozbitý e-bicykel, zničená výstroj a zdravotné následky nie sú z PZP kryté. Na to by musel mať uzavreté havarijné poistenie bicykla alebo vlastné úrazové pripoistenie, podobne ako vodiči riešia PZP a havarijné poistenie v jednom balíku.
Pri nahlasovaní takejto škody si dajte veľký pozor na administratívny postup. Ak neviete, čo doložiť poisťovni po dopravnej nehode, likvidácia sa môže neúmerne predĺžiť. Poškodený musí predložiť doklady o nadobudnutí vecí, fotodokumentáciu poškodenia a lekárske správy. V opačnom prípade nastane situácia, kedy sa budete pýtať, prečo poisťovňa skrátila poistné plnenie, a celú vec budete musieť riešiť odvolaním.
Regresný nárok poisťovne pri jazde pod vplyvom alkoholu alebo drog
Medzi cyklistami na Slovensku pretrváva pocit, že jedno či dve pivá počas letného výjazdu zákon toleruje. Zákon o cestnej premávke síce umožňuje jazdu na bicykli v zastavanom území obce a na cestičke pre cyklistov s hladinou alkoholu do 0,5 promile (0,24 mg/l v dychu), toto pravidlo sa však vzťahuje výhradne na nemotorové vozidlá. Ak sedíte na rýchlom S-Pedelecu alebo e-biku s prvkami motorového vozidla, zákon vás vníma ako vodiča motorového vozidla, kde platí nulová tolerancia alkoholu.
Čo sa stane, ak pod vplyvom alkoholu spôsobíte nehodu? Poisťovňa má zo zákona povinnosť poškodenému vyplatiť náhradu škody na zdraví aj majetku. Hneď potom však nastupuje takzvaný regresný nárok. Poisťovňa si vyplatnú sumu začne vymáhať priamo od vás ako vinníka, a to až do výšky 100 % všetkých vyplatených nákladov. Ak spôsobíte zranenie chodca s trvalými následkami, regres môže dosiahnuť desaťtisíce až státisíce eur, čo znamená finančnú likvidáciu na celý život.
Ak by ste na stroji podliehajúcom PZP jazdili úplne bez poistky, škodu poškodenému uhradí Slovenská kancelária poisťovateľov (SKP) zo svojho garančného fondu. SKP však následne vymáha celú sumu do posledného centa od nepoisteného vinníka spolu s pokutou od okresného úradu, ktorá sa pohybuje v rozmedzí od 50 eur do 5 000 eur. Pri riešení náročných kolízií sa môžete stretnúť s postupmi likvidácie škôd u veľkých inštitúcií, ako je napríklad poistenie auta v Allianz alebo lokálnejšie produkty, ktoré poskytuje Komunálna poisťovňa.
Výpoveď a zmena PZP na e-bicykel, prepis pri predaji stroja
Pretože väčšina elektrobicyklov podliehajúcich PZP nepodlieha klasickej policajnej evidencii vozidiel a nemá veľký technický preukaz, procesy spojené so zmenou majiteľa alebo ukončením zmluvy sa líšia od bežných áut. Pri automobile oznamuje zmenu dopravný inšpektorát a poistenie zaniká zápisom nového držiteľa. Pri neevidovanom e-bicykli leží celá administratívna ťarcha na vás ako poistníkovi.
Podľa zákona o PZP musí pri vozidle, ktoré nepodlieha evidencii vozidiel, oznámiť zánik poistenia vlastník alebo poistník. Ak svoj e-bicykel predáte, poistenie neprechádza automaticky na nového kupujúceho tak, ako by si mnohí želali. Vy musíte poisťovni predložiť písomnú výpoveď spolu s dokladom o prevode vlastníctva – najčastejšie stačí kúpno-predajná zmluva s uvedením výrobného čísla rámu a dátumu predaja.
Dôvody na zánik poistnej zmluvy pri e-bicykli
K zániku zmluvy na neevidované vozidlo dochádza v týchto špecifických prípadoch:
- Predaj a zmena vlastníka: Zánik nastáva dňom prevodu vlastníckeho práva uvedeným v kúpnej zmluve. Poisťovňa vám vráti nespotrebované poistné za zvyšok poistného obdobia.
- Fyzický zánik alebo krádež stroja: Ak bol e-bicykel zničený pri havárii, ekologicky zlikvidovaný alebo ukradnutý, predložíte poisťovni potvrdenie od polície o nahlásení krádeže či doklad o likvidácii.
- Výpoveď ku koncu poistného obdobia: Musí byť doručená poisťovni najneskôr šesť týždňov pred výročným dňom začiatku poistenia.
- Nezaplatenie poistného: Poistenie zanikne zo zákona pri nezaplatení poistného do určenej lehoty po výzve, čo však vedie k zbytočným záznamom v systémoch a riziku sankcie.
Podrobnejší rozbor toho, aké dokumenty si pripraviť na ukončenie zmluvy, ponúka prehľad zameraný na podklady k výplate poistného plnenia a správu poistiek. Ak hľadáte cenovo výhodnejšie riešenie poistného krytia pred ďalšou sezónou, pozrite sa na možnosti, ktoré ponúkajú moderní poskytovatelia, ako je digitálne poistenie auta Pillow, prípadne zvážte PZP od ČSOB Poisťovne s doplnkovými asistenčnými balíkmi.
V konečnom dôsledku platí jednoduchá zásada: skontrolujte si technický štítok na ráme svojho bicykla ešte predtým, ako vyrazíte do premávky. Ak vlastníte bežný pedelec s výkonom do 250 W a vypínaním pri 25 km/h, nová legislatíva sa vás priamo nedotýka, no poistenie zodpovednosti v rámci domácnosti by malo byť vašou povinnou výbavou. Ak však jazdíte na stroji s asistenciou do 45 km/h alebo s výlučným motorovým pohonom, bez platnej zelenej karty neriskujte nielen pokutu do výšky 5 000 eur, ale predovšetkým ohrozenie vlastného rodinného rozpočtu pri nezvládnutej kolízii.