Zaplavený podjazd zničil motor: Havarijné poistenie a hydraulický ráz motora
Prudká letná búrka premenila známy podjazd pod železničnou traťou na hlboké jazero za necelých desať minút. Vodič pred vami prešiel bez zaváhania, no vaše auto uprostred kaluže zrazu zhaslo, spod prednej kapoty sa ozval tupý kovový úder a motor definitívne stíchol. Presne v takejto nečakanej situácii prichádzajú na rad havarijné poistenie a hydraulický ráz motora, pričom ide o jeden z technicky aj právne najzložitejších sporov medzi motoristom a poisťovňou. Mnoho vodičov sa totiž mylne domnieva, že ak majú uzatvorenú poistku na živelné udalosti, poisťovňa automaticky uhradí akúkoľvek škodu spôsobenú vodou.
Voda je na rozdiel od palivovej zmesi so vzduchom nestlačiteľná kvapalina. Keď sa dostane do valca bežiaceho motora, piest smerujúci nahor do nej narazí ako do pevnej oceľovej steny. Tento jav mechanici označujú ako hydraulický ráz. Výsledkom býva katastrofálne poškodenie vnútorných častí pohonnej jednotky, kde oprava často nedáva ekonomický zmysel. Ak riešite poistnú udalosť bez druhého účastníka, musíte presne poznať svoje zmluvné podmienky, aby ste neprišli o tisíce eur.
Prečo moderné autá nasajú vodu rýchlejšie ako staré modely?
Mnohí starší motoristi si pamätajú časy, keď autá bez problémov prebrodili vodu siahajúcu takmer po nárazník. Dnešné moderné vozidlá sú však konštruované úplne inak a v hlbokej vode sú mimoriadne zraniteľné. Dôvodom je neustály tlak konštruktérov na znižovanie emisií, spotreby a zvyšovanie výkonu, čo priamo ovplyvnilo umiestnenie sacieho potrubia.
Kým v minulosti nasával motor vzduch v hornej časti motorového priestoru priamo pod kapotou, dnes je situácia opačná. Pre zaistenie čo najhustejšieho a najchladnejšieho vzduchu ústia nasávacie otvory moderných osobných áut v spodnej tretine predného nárazníka, často vo výške iba 20 až 30 centimetrov nad povrchom vozovky. Takéto nízke umiestnenie sacieho traktu robí z moderného auta magnet na nasatie vody.
Kde presne sa nachádza nasávanie vzduchu
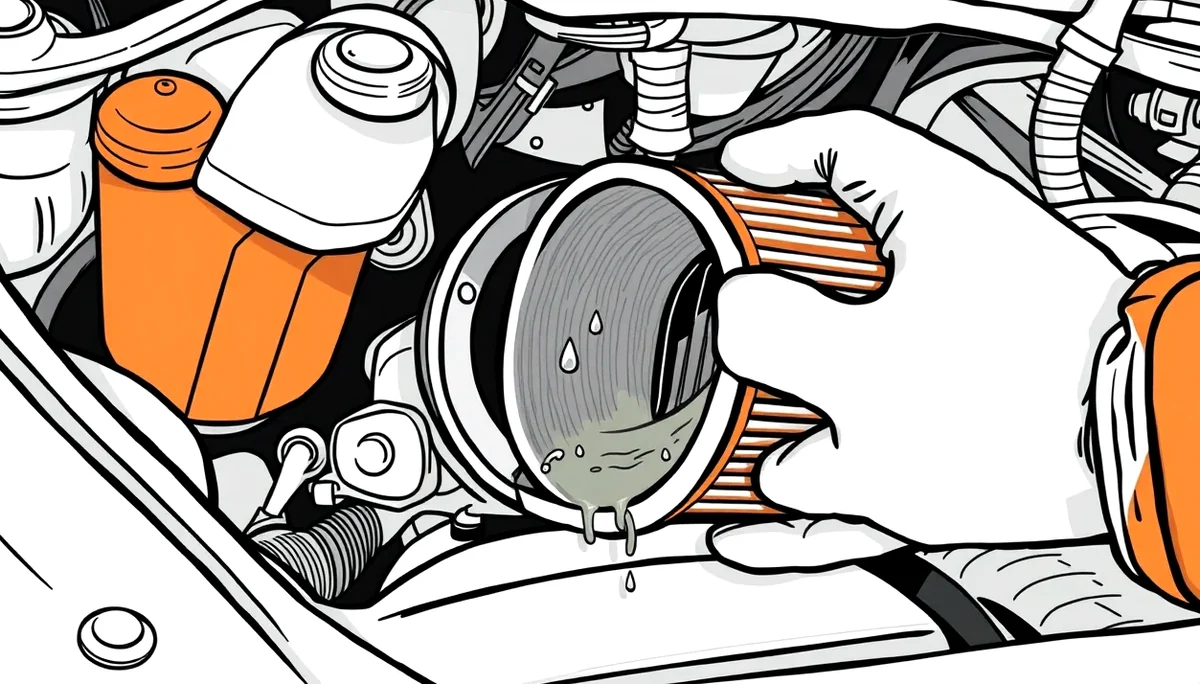
Vzduchové potrubie vedie od otvoru v prednej maske alebo za plastovým podblatníkom priamo do boxu vzduchového filtra. Tento box síce zachytáva prach a drobné nečistoty, no pred vodou motor neochráni. Akonáhle predná časť vozidla rozrazí vodnú hladinu, vytvorí sa pred nárazníkom vlna. Táto vlna poľahky vystúpi k nasávaciemu hrdlu, motor v plnom ťahu nasaje tekutinu cez filter a behom zlomku sekundy ju vtiahne priamo do spaľovacích komôr valcov.
Moderné preplňované motory navyše pracujú s vysokým plniacim tlakom a veľkým objemom nasávaného vzduchu. Turbodúchadlo vodu doslova vcucne do medzichladiča stlačeného vzduchu a odtiaľ rovno do motora. Šanca, že by motor takýto nápor vody v chode prežil bez mechanickej deštrukcie, je prakticky nulová.
Prečo na vážne zničenie stačí aj zdanlivo plytká mláka
Väčšina vodičov predpokladá, že motor ohrozuje len voda, ktorá siaha po svetlomety. V skutočnosti však rozhoduje rýchlosť, akou do vody vojdete. Zákon č. 8/2009 Z. z. o cestnej premávke v § 16 ods. 1 jasne ukladá povinnosť prispôsobiť rýchlosť jazdy najmä povahe vozovky a poveternostným podmienkam. Ak vbehnete do vody hlbokej len 15 centimetrov rýchlosťou 40 km/h, vytlačená vodná stena spoľahlivo zalPastuje sací otvor.
Následok je okamžitý: ohnutá alebo zlomená ojnica, prerazený blok motora, zničená hlava valcov a poškodený kľukový hriadeľ. Náklady na opravu alebo kompletnú výmenu pohonnej jednotky na slovenskom trhu bežne začínajú na úrovni od 3 000 EUR do viac ako 15 000 EUR. Pri prémiových a novších autách sa celková faktúra za nový motor v autorizovanom servise môže vyšplhať ešte vyššie.
Havarijné poistenie a hydraulický ráz motora: Kedy poisťovňa odmietne plniť?
Základným kameňom úrazu pri likvidácii týchto škôd je skutočnosť, ako k udalosti došlo. Poisťovne striktne rozlišujú medzi živelnou udalosťou a škodou, ktorú si vodič privodil vlastným konaním. Pre poistiteľa je zásadný rozdiel, či vaše auto zaliala voda na parkovisku, alebo ste do zaplaveného úseku vedome vošli s bežiacim motorom. V tejto súvislosti platí, že havarijné poistenie a hydraulický ráz motora predstavujú v zmluvných podmienkach dve odlišné kategórie rizika.
Kým zaplavené auto a poistné plnenie pri stojacom vozidle kryje živelná zložka poistenia, vjazd do zaplaveného úseku posudzujú likvidátori veľmi prísne. Poisťovňa sa vždy opiera o všeobecné poistné podmienky, kde je nasatie vody do sacieho systému počas jazdy často výslovne uvedené medzi výlukami z poistenia.
Rozdiel medzi bežnou nepozornosťou a hrubou nedbanlivosťou
Občiansky zákonník č. 40/1964 Zb. v ustanoveniach § 788 až § 828 definuje rámec poistnej zmluvy. Podľa § 802 môže poisťovateľ poistné plnenie primerane znížiť alebo ho úplne odmietnuť, ak poistený spôsobil škodu hrubou nedbanlivosťou. Ak vodič vojde do vody na mieste, kde je osadená dopravná značka zakazujúca vjazd, prípadne kde už stoja iné utopené autá, poisťovňa takéto konanie jednoznačne vyhodnotí ako hrubú nedbanlivosť a plnenie zamietne.
Iná situácia nastáva, ak k zaplaveniu došlo náhle, napríklad počas prudkého lejaku v noci na neosvetlenej ceste, kde hladina vody splývala s mokrým asfaltom a prekážku nebolo možné včas rozpoznať. Vtedy možno hovoriť o bežnej nepozornosti, pri ktorej by poistenie malo vodiča chrániť. Aby ste predišli problémom pri dokazovaní, preštudujte si vopred, ako správne nahlásiť poistnú udalosť bez zbytočných omylov v popise deja.
Dôkazy, ktoré likvidátor pri prejazde vodou skúma
Poisťovací technici majú dnes k dispozícii moderné diagnostické nástroje. Nestačí tvrdiť, že auto zhaslo samo a voda sa doň dostala až potom. Likvidátor pri fyzickej obhliadke a následnej expertíze v servise preveruje konkrétne technické stopy:
- Záznamy z riadiacej jednotky motora (ECU): Počítač presne zaznamenáva otáčky motora, rýchlosť vozidla, polohu plynového pedála aj presný moment zlyhania vstrekovania pri prudkom poklese otáčok.
- Stav vzduchového filtra: Papierová vložka filtra po kontakte s vodou zmení štruktúru, zvlní sa a zostanú v nej stopy jemného bahna a rias.
- Mechanické deformácie ojníc: Ohnutie ojnice vzniká výhradne kinetickou energiou piesta narážajúceho na kvapalinu za chodu motora.
- Čiara ponorenia na karosérii: Znečistenie na dverách a nárazníku presne ukazuje, v akej výške bola hladina vody v momente, keď sa vozidlo pohybovalo.
Nasledujúca tabuľka prehľadne sumarizuje rôzne dopravné situácie spojené s vodou a postup poisťovní pri ich likvidácii:
| Dopravná situácia | Posúdenie poisťovňou | Čo platí a čo robiť |
|---|---|---|
| Stojace auto na parkovisku zaplaví stúpajúca voda | Živelná udalosť (kryté kaskom) | Neštartovať, zdokumentovať výšku vody a privolať odťah |
| Vjazd do vody napriek zákazu alebo viditeľnej hĺbke | Hrubá nedbanlivosť (výluka z poistenia) | Riziko plného zamietnutia poistného plnenia |
| Vjazd do neoznačenej hlbokej mláky v noci | Sporné plnenie (možné krátenie) | Dôsledne nafotiť okolie, stav cesty a chýbajúce značenie |
| Pokus o naštartovanie auta po zhasnutí vo vode | Porušenie povinnosti zabrániť škode | Poisťovňa nepreplatí dodatočne poškodené časti motora |
Ako funguje zákonná povinnosť predchádzať škodám?
Zmluvný vzťah medzi vami a poisťovňou nestojí len na povinnosti platiť poistné. Zákon ukladá prísne povinnosti aj poistenému. Podľa § 799 ods. 3 Občianskeho zákonníka je poistený povinný dbať, aby poistná udalosť nenastala, a nesmie porušovať povinnosti smerujúce k odvráteniu alebo zmenšeniu nebezpečenstva, ktoré sú mu uložené právnymi predpismi alebo na ktoré sa v zmluve zaviazal.
Ak vodič vidí pred sebou rozsiahlu vodnú plochu a napriek tomu sa rozhodne pokračovať v jazde, porušuje túto zákonnú prevenčnú povinnosť. Z hľadiska vzťahu, ktorý upravujú havarijné poistenie a hydraulický ráz motora, je práve tento paragraf najčastejšou právnou zbraňou likvidátorov. Poisťovňa argumentuje tým, že vodič mal možnosť pred prekážkou zastaviť, otočiť vozidlo a zvoliť obchádzkovú trasu.
Čo hovoria všeobecné poistné podmienky jednotlivých poisťovní
Každá poisťovňa pôsobiaca na slovenskom trhu má vlastné poistné podmienky. V mnohých zmluvách nájdete jednoznačnú vetu: „Poistenie sa nevzťahuje na škody spôsobené vniknutím vody do nasávacieho traktu motora počas chodu vozidla.“ Ak je táto výluka v zmluve výslovne uvedená, právna pozícia vodiča je mimoriadne ťažká. Detailné rozdiely medzi zmluvami ponúka náš komplexný prehľad autopoistenia, kde nájdete zhrnuté dôležité výluky na jednom mieste.
Niektoré poistné produkty však takúto priamu výluku nemajú a posudzujú udalosť len cez optiku všeobecnej nedbanlivosti. Ak si chcete zabezpečiť spoľahlivú ochranu svojho majetku, vždy sa oplatí vybrať overené kasko online, kde máte možnosť vopred podrobne porovnať zmluvné podmienky a výluky jednotlivých balíkov.
Kedy volať asistenčné služby a čo z odťahu poisťovňa uhradí?
V momente, keď motor v hlbokej vode zhasne, musíte konať s chladnou hlavou. Prvou a najdôležitejšou zásadou je: nikdy sa nepokúšajte motor znovu naštartovať. Pokus o štartovanie motora plného vody znamená, že štartér vyvinie obrovskú silu na zablokované piesty, čím spoľahlivo zničíte aj tie vnútorné komponenty, ktoré prvotný hydraulický náraz vydržali. Navyše, likvidátor v servise pokus o naštartovanie okamžite odhalí a poisťovňa z tohto dôvodu plnenie automaticky kráti.
Hneď po zastavení vypnite zapaľovanie, zapnite výstražné svetlá a bezpečne opustite vozidlo. Následne kontaktujte asistenčnú službu svojej poisťovne. Telefónne číslo na asistenciu nájdete na asistenčnej kartičke, ktorú musíte nosiť pri dokladoch od vozidla.
Na čo máte nárok v rámci asistenčných služieb
Základné asistenčné krytie býva súčasťou každej havarijnej zmluvy. Asistenčná centrála zorganizuje príchod odťahového vozidla priamo na miesto udalosti. Poisťovňa spravidla hradí naloženie, zloženie a odťah nepojazdného vozidla do najbližšieho zmluvného servisu až do výšky limitu uvedeného v poistnej zmluve (bežne od 100 EUR do 300 EUR, prípadne bez finančného limitu v kilometroch). Podrobnosti o tom, ako fungujú asistenčné služby k poisteniu auta, nájdete v samostatnom texte.
Pred príchodom odťahovky si nezabudnite celú situáciu dôkladne zaznamenať. Predložená fotodokumentácia bude neskôr kľúčová pri likvidácii. Ak vás zaujíma, aké doklady chce poisťovňa po nehode, pripravte si technický preukaz, vodičský preukaz a policajnú správu, ak bola na mieste privolaná hliadka.
Aby ste v strese na nič nezabudli, prejdite si tento kontrolný zoznam krokov priamo na mieste udalosti:
- Vypnite zapaľovanie a neštartujte: Ponechajte kľúč v polohe vypnuté, aby nedošlo k zopnutiu palivového čerpadla či štartéra.
- Opustite vozidlo a zaistite bezpečnosť: Presuňte sa na bezpečné vyvýšené miesto mimo dosahu premávky a stúpajúcej vody.
- Urobte detailné fotografie: Odfoťte výšku hladiny vody pri aute, celkový pohľad na zaplavenú ulicu a chýbajúce výstražné značenie.
- Kontaktujte asistenčnú službu: Nahláste operátorovi presnú polohu a žiadajte odťah vozidla so zablokovaným motorom.
- Dodržte lehotu na nahlásenie: Škodovú udalosť musíte poisťovni písomne nahlásiť do 15 dní pri udalosti na území SR (alebo do 30 dní, ak sa škoda stala v zahraničí).
Pri nahlasovaní škody dbajte na presné formulácie. V oblastiach, kde sa prelínajú havarijné poistenie a hydraulický ráz motora, môže akákoľvek nepresnosť v prvotnom hlásení viesť k zamietnutiu celej poistnej udalosti.
Hranica 85 percent všeobecnej hodnoty vozidla: Kedy nastáva totálna škoda?
Keď vozidlo dorazí do servisu a mechanici potvrdia zničenie pohonnej jednotky, začína sa finančná kalkulácia opravy. Pri poškodení bloku a vnútorností motora predpisujú normatívy výrobcov kompletnú výmenu agregátu za nový diel. Cena nového fabrického motora spolu s prácou a spotrebným materiálom však bežne presahuje 6 000 EUR až 10 000 EUR.
Pre majiteľa staršieho vozidla to takmer s istotou znamená vyhlásenie takzvanej ekonomickej totálnej škody. Tento postup sa riadi presnými pravidlami, ktoré má každá poisťovňa zakotvené v poistných podmienkach.
Ako funguje limit 85 percent všeobecnej hodnoty
Všeobecná hodnota vozidla (VŠH) je trhová cena, ktorú malo vaše auto bezprostredne pred poistnou udalosťou. Likvidátor ju počíta cez špecializované oceňovacie programy podľa veku, počtu najazdených kilometrov, výbavy a technického stavu. Podľa poistných podmienok väčšiny poisťovní platí, že ak odhadované náklady na opravu podľa normatívov výrobcu prekročia hranicu 85 % všeobecnej hodnoty vozidla, oprava sa považuje za ekonomicky neúčelnú a likvidácia sa uzavrie ako totálna škoda.
Ak vlastníte auto v hodnote 8 000 EUR a certifikovaná oprava motora by stála 7 000 EUR, náklady na opravu predstavujú 87,5 % hodnoty vozidla. V takej chvíli poisťovňa opravu neschváli a prejde na režim totálnej škody. Ak vás zaujíma, ako celý tento hodnotiaci mechanizmus prebieha v praxi, pozrite si náš článok, kde je podrobne rozobraná likvidácia poistnej udalosti na aute.
Prečo staršie auto po nasatí vody mieri rovno do šrotu
Pri starších autách vo veku 8 až 12 rokov býva všeobecná hodnota často na úrovni 3 000 EUR až 5 000 EUR. Pri takejto nízkej trhovej cene stačí na dosiahnutie hranice 85 % aj čiastočné poškodenie motora alebo poškodenie drahého turbodúchadla a elektroniky. Pripomíname, že v situácii, kde sa posudzujú havarijné poistenie a hydraulický ráz motora, sa kalkulácia robí vždy z cien nových originálnych dielov, nie z cien dielov z vrakovísk.
Mnohí motoristi si neuvedomujú, že aj keď majú vozidlo riadne poistené, nízka zostatková hodnota auta v kombinácii s drahou opravou motora vedie k tomu, že výsledná suma od poisťovne im na nákup porovnateľného auta nepostačí. Pri zvažovaní ochrany vozidla preto pomáha zvoliť výhodné PZP a kasko v jednom balíku, kde sú podmienky nastavené s ohľadom na skutočný vek auta.
Ako sa počíta poistné plnenie pri totálnej škode a čo sú zvyšky auta?
Výpočet finančného plnenia pri totálnej škode býva pre mnohých poistených veľkým sklamaním. Poisťovňa vám totiž nevyplatí plnú všeobecnú hodnotu vozidla, ktorú malo auto pred nehodou. Výsledná suma sa riadi presným matematickým vzorcom:
Poistné plnenie = Všeobecná hodnota vozidla − Hodnota použiteľných zvyškov − Spoluúčasť
Tento princíp zabezpečuje, aby sa poistený na poistnej udalosti neobohatil. Auto vám totiž po havárii zostáva a vy s ním môžete naďalej nakladať. Týmto spôsobom sa vyrovnávajú všetky prípady, v ktorých figurujú havarijné poistenie a hydraulický ráz motora s verdiktom totálnej škody.
Čo tvoria použiteľné zvyšky vozidla a ako sa určuje ich hodnota
Použiteľné zvyšky (vrak) predstavujú nepoškodené časti automobilu, ktoré si zachovali svoju funkčnú a materiálovú hodnotu. Pri hydraulickom ráze je síce zničený motor, no karoséria, nápravy, interiér, prevodovka, svetlá a kolesá zostali nepoškodené. Poisťovňa preto umiestni vozidlo do neverejnej elektronickej aukcie vrakov.
V tejto aukcii registrovaní obchodníci s náhradnými dielmi a autovrakoviská predkladajú záväzné cenové ponuky. Najvyššia ponuka z aukcie určí hodnotu použiteľných zvyškov. Ak mala vaše auto pred udalosťou hodnotu 10 000 EUR a víťaz aukcie ponúkne za vrak 4 000 EUR, hodnota zvyškov je presne 4 000 EUR. Poisťovňa vám potom doplatí rozdiel do 10 000 EUR, znížený o dohodnutú spoluúčasť.
Spoluúčasť predstavuje vašu zmluvnú finančnú spoluúčasť na vzniknutej škode. Na slovenskom trhu sa najčastejšie stretávame so štandardnou spoluúčasťou 5 % s minimom 165 EUR, prípadne s alternatívnou spoluúčasťou 10 % s minimom 331,94 EUR. Pri totálnych škodách novších vozidiel môže vodiča pred prepadom hodnoty ochrániť doplnkové poistenie, pričom podrobné informácie nájdete v článku o tom, ako funguje GAP pri totálnej škode.
Porovnanie možností: Predaj vraku cez aukciu verzus oprava na vlastnú päsť
Keď vám poisťovňa oznámi výsledky likvidácie, stojíte pred zásadnou dilemou: máte poškodený vrak predať kupcovi z aukcie, alebo sa pokúsite zohnať starší motor a auto opraviť na vlastnú päsť? Obe riešenia majú svoje pre a proti, ktoré prehľadne uvádza nasledujúca tabuľka:
| Spôsob riešenia vraku | Výhody | Nevýhody |
|---|---|---|
| Predaj vraku kupcovi z aukcie poisťovne |
Rýchle vyplatenie peňazí bez starostí s opravou Garantovaná výkupná cena víťazom aukcie Okamžité odhlásenie vozidla z evidencie |
Prídete o vozidlo a musíte hľadať nové auto Finančná strata pri kúpe iného jazdeného vozidla Peniaze nepokryjú náklady na nové auto bez doplatku |
| Ponechanie vraku a oprava starším motorom |
Auto vám zostane a poznáte jeho celú históriu Pri lacnom použitom motore vám časť plnenia zostane Vozidlo môžete po oprave ďalej normálne užívať |
Riziko skrytých vád na použitom motore z vrakoviska Vysoké riziko dodatočných nákladov v neoverenom servise Zložité znalecké vyčíslenie znehodnotenia vozidla |
Kedy má zmysel dať si vypracovať vlastný znalecký posudok?
Rozhodnutie likvidátora o zamietnutí plnenia nemusí byť konečné. Poisťovne sa často uchyľujú k paušálnemu zamietaniu s odôvodnením, že vodič porušil prevenčnú povinnosť, bez toho, aby detailne preskúmali lokálne podmienky na mieste nehody. Ak ste presvedčení, že ste situáciu nemohli predvídať a k nasatiu vody došlo bez vášho zavinenia, môžete sa brániť.
V prvom kroku podajte u poistiteľa písomnú námietku proti rozhodnutiu o likvidácii (reklamáciu). Ak poisťovňa na zamietnutí trvá, najsilnejším tromfom v rukách poisteného býva nezávislý znalecký posudok z odboru cestná doprava a strojárstvo.
V čom sa môže likvidátor poisťovne mýliť
Likvidátori pracujú na základe fotografií a tabuľkových predpokladov. Znalec zapísaný v zozname znalcov Ministerstva spravodlivosti SR však vykoná detailnú technickú a geometrickú analýzu nehody. Skúma skutočný profil vozovky, prítomnosť skrytých výtlkov pod hladinou kaluže, hydrodynamický tlak vody pôsobiaci na konkrétny model auta a presnú dráhu vniknutia kvapaliny.
Ak znalec preukáže, že voda bola do sacieho traktu vtlačená vlnou od protiidúceho nákladného auta alebo že na ceste bola neoznačená prepadnutá časť vozovky s hĺbkou 40 centimetrov, pričom okolitá voda mala iba 5 centimetrov, vaše zavinenie sa vylučuje. Za takýchto okolností je poisťovňa nútená svoje zamietavé stanovisko prehodnotiť.
Pri riešení sporov o havarijné poistenie a hydraulický ráz motora zohrávajú významnú úlohu aj rozdiely v postupoch jednotlivých poistiteľov. Inak pristupuje k riešeniu sporných poistných udalostí hlásenie škody v UNIQA a iné pravidlá ponúkajú špecifické pripoistenia k PZP v ČSOB Poisťovni. Ak máte vozidlo financované cez leasing, pamätajte na to, že akékoľvek plnenie podlieha schváleniu financujúcej inštitúcie, čo upravuje vinkulácia poistenia pri leasingu.
Časté otázky vodičov pri poškodení motora vodou
Tieto praktické otázky a odpovede riešia najčastejšie situácie, s ktorými sa motoristi po zničení motora vodou obracajú na odborníkov:
- Môžem žiadať odškodnenie od správcu cesty, ak podjazd nebol označený?
Áno, ak správca komunikácie zanedbal údržbu kanalizačných vpustov alebo neosadil výstražné dopravné značenie pri zaplavení cesty, zodpovedá za vzniknutú škodu podľa zákona o pozemných komunikáciách. Pripravte sa však na zdĺhavý súdny spor, kde budete musieť pochybenie správcu bezpečne preukázať znaleckým posudkom. - Vzťahuje sa na hydraulický ráz motora záruka od predajcu alebo výrobcu auta?
Nie, záruka na nové alebo jazdené vozidlo sa vzťahuje výhradne na výrobné a materiálové vady. Vniknutie vody do motora cez nasávanie je mechanické poškodenie spôsobené vonkajším vplyvom a nesprávnou prevádzkou, preto autorizovaný servis záručnú opravu okamžite zamietne. - Čo ak mám dohodnutú nízku spoluúčasť, ovplyvní to rozhodnutie poisťovne?
Výška dohodnutej spoluúčasti nemá žiadny vplyv na to, či poisťovňa udalosť uzná alebo zamietne. Spoluúčasť určuje iba to, akou sumou sa budete podieľať na schválenom poistnom plnení. Pri uznanej totálnej škode vám poisťovňa odpočíta buď minimálnu sumu 165 EUR, alebo zmluvne dohodnuté percento. - Má zmysel vymeniť po zamietnutí poistnej udalosti poistiteľa?
Ak ste nespokojní s prístupom likvidácie, máte právo poistnú zmluvu ukončiť. Občiansky zákonník umožňuje podať výpoveď poistnej zmluvy najmenej 6 týždňov pred uplynutím poistného obdobia, prípadne do 2 mesiacov od uzavretia zmluvy s osemdennou výpovednou lehotou. Zmluvu možno vypovedať aj do jedného mesiaca po vzniku poistnej udalosti.