Jazdenka z povodňovej oblasti: Aké riziká prináša kúpa zatopeného vozidla zo zahraničia?
Predstavte si rodinný rozpočet pripravený na nákup priestranného kombi, lákavú cenovku v nemeckom inzeráte a prísľub predajcu, že vozidlo iba stálo na dvore počas výdatných dažďov. Po prevoze na Slovensko však namiesto bezproblémovej prevádzky prichádza séria zlyhaní elektroinštalácie, neprejdená kontrola originality a zamietavé stanovisko poisťovne. Kúpa zatopeného vozidla zo zahraničia predstavuje pre kupujúceho komplexný legislatívny, technický a poistný rébus, v ktorom úspora na obstarávacej cene často zaniká v následných výdavkoch a sankciách.
Voda a bahno vniknuté do dutín karosérie, konektorov a riadiacich jednotiek spôsobujú neviditeľnú, no nezvratnú deštrukciu. Zo zákonného pohľadu sa na dovezené motorové vozidlo vzťahuje prísny legislatívny proces schvaľovania a registrácie, ktorý nemožno obísť. Kým bežný záujemca vidí iba vyleštený lak a vytepované sedadlá, právne predpisy jasne definujú zodpovednosť prevádzkovateľa za technickú spôsobilosť vozidla na pozemných komunikáciách.
Aké nástrahy skrýva hraničné poistenie pri dovoze auta zo zahraničia?
Ak sa rozhodnete priviezť automobil z cudziny po vlastnej osi, prvoradou zákonnou podmienkou je existencia platného poistenia zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla. Zákon č. 381/2001 Z. z. ukladá každému vodičovi povinnosť disponovať krytím najneskôr v deň prvého vstupu na cestné komunikácie. Pri vozidlách registrovaných mimo Európskeho hospodárskeho priestoru alebo pri autách bez riadnych registračných značiek vstupuje do hry inštitút hraničného poistenia.
Hraničné poistenie nahrádza klasické povinné zmluvné poistenie pre cudzozemské vozidlá na vymedzený čas. Slúži na to, aby v prípade nehody nezostali poškodené tretie osoby bez finančnej kompenzácie. Pri kúpe zatopeného vozidla zo zahraničia, ktoré predchádzajúci majiteľ v krajine pôvodu odhlásil a odovzdal tabuľky s evidenčným číslom, nie je možné legálne vyraziť na cestu bez dočasných prevozných značiek obsahujúcich poistné krytie alebo bez uzavretia tohto špecifického produktu priamo na hraniciach.
Sankcie za jazdu bez hraničného poistenia
Ignorovanie tejto povinnosti sa výrazne predraží. Ak motorové vozidlo vstúpi na územie Slovenskej republiky bez platného krytia, zákon č. 381/2001 Z. z. stanovuje sankciu vo výške trojnásobku poistného, ktoré malo byť zaplatené, najmenej 400 eur. Táto pokuta je vymáhaná nekompromisne a žiadne ospravedlnenia o nevedomosti neobstoja. Vodič sa navyše vystavuje riziku, že akékoľvek škody spôsobené jazdou nepoisteného auta bude musieť uhradiť z vlastného vrecka.
Pre bezpečnú prepravu je vhodné overiť si podmienky, ktoré ponúka krytie počas prevozu auta zo zahraničia, prípadne zistiť, kde platí slovenské PZP pri tranzite cez okolité štáty. Ak sa vozidlo vezie na prívese, zodpovednosť nesie ťažné vozidlo, no akonáhle sa kolesá dovezeného auta dotknú vozovky samostatne, poistenie musí byť aktívne. Produkty pre cezhraničné situácie ponúka napríklad aj PZP v Komunálnej poisťovni, pričom vždy treba dôsledne sledovať presný dátum a hodinu začiatku platnosti zmluvy.
Ako odhalí servisná história a ODO-Pass skutočný stav vozidla?
Zatopené autá bývajú pred predajom dôkladne vyčistené. Predajcovia vymenia zapáchajúce koberce, použijú chemickú dezinfekciu a interiér navoňajú agresívnymi osviežovačmi vzduchu. Optický dojem tak dokáže zmiasť aj opatrného kupujúceho. Kúpa zatopeného vozidla zo zahraničia preto vyžaduje overovanie prostredníctvom oficiálnych dátových zdrojov, ktoré zaznamenávajú nielen najazdené kilometre, ale predovšetkým škodové udalosti.
Zákon č. 106/2018 Z. z. o prevádzke vozidiel v cestnej premávke zriadil Register prevádzkových záznamov vozidiel (RPZV), do ktorého sa povinne zaznamenávajú údaje o stave odometra a technickom stave pri rôznych životných situáciách vozidla. Nástroje ako ODO-Pass a AUTO-Pass umožňujú nahliadnuť do histórie vozidla z celej Európy. V zahraničných registroch poisťovní často figuruje záznam o zaplavení, keďže pôvodný majiteľ žiadal odškodnenie.
Záznamy o totálnej škode a výmena informácií
Západné poisťovne evidujú zaplavené vozidlá veľmi precízne. Ak voda dosiahla úroveň palubnej dosky, likvidátor spravidla uzatvára spis ako ekonomickú alebo technickú totálnu škodu. Takéto autá sú často predávané na špecializovaných aukciách vrakov, odkiaľ putujú k priekupníkom. V systéme AUTO-Pass sa tento záznam zobrazí ako rozsiahle poškodenie vodou. Ak kupujúci tento krok vynechá, riskuje, že kúpi technicky nebezpečný vrak s pozmenenou históriou.
Pri dovoze sa nezabudnite informovať, čo vybaviť s poistením po kúpe auta, aby ste nezostali zaskočení formálnymi lehotami. Preverenie identity vozidla dopĺňa kontrola originality (KO), ktorej cena sa pohybuje približne od 80 do 150 eur v závislosti od kategórie vozidla. Hoci KO overuje primárne neoprávnené zásahy do konštrukcie a identifikátorov (VIN), technik často vizuálne odhalí stopy blata a korózie na miestach, ktoré bežný človek nekontroluje.
Prečo zlyhávajú airbagy a bezpečnostné prvky zaplavených áut na technickej kontrole?
Najvážnejším rizikom, ktoré so sebou nesie kúpa zatopeného vozidla zo zahraničia, je ohrozenie života posádky v dôsledku nefunkčných pasívnych a aktívnych bezpečnostných prvkov. Voda v interiéri neznamená len vlhké sedadlá, ale predovšetkým ponorenie kabeláže, riadiacich jednotiek SRS, senzorov bočného nárazu a samotných pyrotechnických náloží airbagov a predpínačov bezpečnostných pásov.
Pyrotechnická zložka v iniciátoroch airbagov je citlivá na vlhkosť. Pri vniknutí vody dochádza k chemickej degradácii nálože. Airbag buď nevystrelí vôbec, vystrelí s oneskorením, alebo naopak nastane samovoľná iniciácia počas jazdy vinou skratu v skorodovanom konektore. Rovnakému riziku čelia snímače zrýchlenia umiestnené v prahoch dverí, ktoré bývajú pod vodou ako prvé.
Dôsledky pri technickej kontrole (TK)
Stanica technickej kontroly posudzuje prihlásenie jednotlivo dovezeného vozidla veľmi prísne. Ak na prístrojovom paneli svieti kontrolka airbagu (SRS/Airbag), vozidlo je okamžite vyhodnotené ako dočasne nespôsobilé alebo nespôsobilé na premávku. Niektorí nepoctiví predajcovia kontrolku prepoja na kontrolku mazania alebo dobíjania, no moderná diagnostika na TK vyžaduje pripojenie cez OBD rozhranie, kde sa chyby riadiacej jednotky airbagov okamžite odhalia.
Cena technickej a emisnej kontroly pri dovoze predstavuje približne 40 až 50 eur za každú kontrolu samostatne. Ak vozidlo neprejde, nasleduje opakovaná kontrola, pričom výmena celej kabeláže a riadiacich modulov airbagov môže prevýšiť hodnotu auta. Bežné poistenie mechanických a elektrických porúch sa na vady spôsobené zatopením pred uzavretím poistky nevzťahuje, keďže ide o preexistujúce poškodenie.
Upozornenie na časté riziko: Korózia elektroinštalácie po zatopení nepostupuje okamžite, ale rozvíja sa celé mesiace. Aj keď vozidlo po kúpe jazdí bez chybových hlásení, oxidácia medených vodičov postupne preruší komunikáciu na zbernici CAN-Bus. Náhle zlyhanie posilňovača riadenia alebo ABS v plnej rýchlosti potom vedie k fatálnym kolíziám.
Kedy vzniká povinnosť uzavrieť PZP pri dovoze auta zo zahraničia?
Pri dovoze jazdenky platí striktný administratívny postup, v ktorom zohráva povinné zmluvné poistenie kľúčovú úlohu. Mnoho kupujúcich sa mylne domnieva, že poistku stačí uzavrieť až po tom, čo dostanú do rúk slovenský technický preukaz a evidenčné čísla. Realita je opačná: PZP musíte mať dojednané ešte pred podaním žiadosti o zápis vozidla do evidencie na okresnom dopravnom inšpektoráte.
Zákon č. 381/2001 Z. z. vyžaduje, aby každé vozidlo prihlásené do evidencie malo aktívne krytie zodpovednosti. Poistná zmluva sa v tomto štádiu uzatvára na základe identifikačného čísla vozidla (VIN), pretože slovenské tabuľky s evidenčným číslom (TEČ) ešte neexistujú. Poplatok za vydanie dvoch kusov TEČ predstavuje 25 eur za jeden kus, teda spolu 50 eur za bežné osobné auto.
Zákonné lehoty a limity krytia
Po úspešnom absolvovaní kontroly originality a schválení jednotlivo dovezeného vozidla okresným úradom dopravy plynie striktná lehota do 15 dní na absolvovanie administratívnej technickej a emisnej kontroly. Prehľad všetkých kľúčových lehôt a nákladov prináša nasledujúca tabuľka:
| Úkon pri dovoze | Zákonná lehota / termín | Poplatok alebo finančný limit |
|---|---|---|
| Uzavretie PZP na VIN | Pred podaním žiadosti o zápis do evidencie | Podľa sadzobníka poisťovne |
| Kontrola originality (KO) | Pred schválením jednotlivo dovezeného vozidla | 80 až 150 eur |
| Administratívna TK a EK | Do 15 dní od schválenia vozidla | 40 až 50 eur za každú kontrolu |
| Vydanie tabuliek s EČV | Pri zápise na dopravnom inšpektoráte | 25 eur za kus (50 eur za pár) |
| Minimálny limit PZP (zdravie) | Platný od 1. 8. 2024 | 6 450 000 eur na udalosť |
| Minimálny limit PZP (vecná škoda) | Platný od 1. 8. 2024 | 1 300 000 eur na udalosť |
| Vrátenie nespotrebovaného poistného | Pri neúspešnom prihlásení vozidla | Povinné pri sume vyššej ako 5 eur |
Pri výpočte PZP je dôležité počítať s tým, že od 1. augusta 2024 platia na Slovensku zvýšené minimálne limity poistného plnenia: 6 450 000 eur za škodu na zdraví bez ohľadu na počet zranených a 1 300 000 eur za vecnú škodu a ušlý zisk. Tieto limity chránia vašu rodinu pred osobným bankrotom v prípade vážnej dopravnej nehody. Ak vozidlo napokon úrady neschvália a neprihlásia, poisťovňa je povinná vrátiť nespotrebovanú časť zaplateného poistného, ak presahuje sumu 5 eur. Krytie pre rôzne kategórie vozidiel ponúka napríklad poistenie auta v Allianz, pričom pre dlhodobo nepojazdné autá existuje aj špecifické kasko na auto, ktoré nejazdí.
Ako pravdivo deklarovať technický stav pri uzatváraní zmluvy PZP?
Pri dojednávaní poistenia zodpovednosti sa motorista často sústredí iba na cenu. Zákon o poistnej zmluve a Občiansky zákonník však ukladajú poistníkovi striktnú povinnosť pravdivo a úplne odpovedať na všetky písomné otázky poisťovateľa týkajúce sa dojednávaného poistenia. Kúpa zatopeného vozidla zo zahraničia prináša v tomto smere zásadnú právnu dilemu: čo všetko musíte poisťovni prezradiť?
Hoci sa pri PZP neskúma vizuálny stav auta tak detailne ako pri havarijnom poistení, poistník podpisom zmluvy potvrdzuje, že vozidlo spĺňa podmienky prevádzky na pozemných komunikáciách a má platné doklady. Ak je automobil technicky nespôsobilý, nesmie byť prevádzkovaný. Zamlčanie skutočnosti, že vozidlo bolo vystavené záplave a vykazuje poruchy brzdového systému či riadenia, zakladá vážny právny problém v momente vzniku škodovej udalosti.
Zákonné výluky a hrozba regresu
V prvom rade je nutné pamätať na to, že povinné zmluvné poistenie kryje výlučne škody spôsobené tretím osobám. Zákonná výluka jednoznačne hovorí, že poisťovateľ nenahradí škodu, ktorú utrpel vodič poisteného vozidla, ani škodu vzniknutú na samotnom poistenom motorovom vozidle. Voči poškodeným tretím stranám platí spoluúčasť 0 eur, poškodenému sa teda plnenie nikdy nekráti.
Kameňom úrazu je však právo poisťovne na regres podľa zákona č. 381/2001 Z. z. Ak poisťovňa vyplatí škodu poškodenému, má právo požadovať od vás plnú náhradu (regres), ak preukáže, že:
- prevádzkovateľ alebo vodič viedol vozidlo, o ktorom vedel, že je technicky nespôsobilé na premávku,
- táto technická vada bola v priamej príčinnej súvislosti so spôsobenou škodou,
- došlo k porušeniu základných povinností týkajúcich sa bezpečnosti prevádzky.
Ak vám na zatopenom aute zlyhá elektronická parkovacia brzda alebo systém núdzového brzdenia, pričom vyšetrovanie a znalecký posudok dokážu prítomnosť bahna a oxidácie v riadiacej jednotke, poisťovňa môže regresovať plnenie v desiatkach tisíc eur. Spoľahlivé asistenčné služby a korektné podmienky ponúka napríklad poistenie auta v UNIQA, no ani najlepšia poisťovňa vás neochráni pred dôsledkami vedomého zanedbania technického stavu.
Prečo poisťovne odmietajú havarijné poistenie zatopeného auta po totálnej škode?
Mnoho motoristov po príchode domov uvažuje pragmaticky: uzatvoria havarijné poistenie s pripoistením živlu a v prípade neskoršieho kolapsu motora či elektroniky nahlásia poistnú udalosť. Takýto kalkul je však vopred odsúdený na neúspech a hraničí s poistným podvodom. Kúpa zatopeného vozidla zo zahraničia a následné uzatváranie kaskopoistenia naráža na nekompromisné postupy likvidácie škôd.
Základným princípom poistenia je krytie náhodných udalostí, ktoré nastanú počas trvania zmluvy. Ak škoda alebo jej príčina vznikla pred uzavretím zmluvy, ide o vadu existujúcu pred začiatkom poistenia, ktorú poisťovňa bez výnimky zamietne. Ak chcete poznať presné pravidlá, preštudujte si, ako funguje havarijné poistenie a spoluúčasť a aké sú základné kasko poistenie a jeho podmienky.
Medzinárodné databázy a odhaľovanie poistných podvodov
Ak bolo vozidlo v Nemecku, Rakúsku či Poľsku odpísané ako totálna škoda, záznam existuje v medzinárodných systémoch likvidácie poistných udalostí. Likvidátor na Slovensku má pri podozrení na zaplavenie prístup k cezhraničným informáciám. Pri obhliadke navyše znalec skúma povahu korózie: stará oxidácia hliníkových častí a zhrdzavené pätice relé pod prístrojovou doskou nevzniknú zo dňa na deň pri lokálnej búrke na Slovensku.
V takom prípade poisťovňa plnenie odmietne s odkazom na výluky zo zmluvy. Problematiku detailne popisujú články rozoberajúce zaplavené auto a poistné plnenie a konkrétne riziká, ktoré definuje utopené auto a náhrada z havarijného poistenia. Ak motor nasaje vodu za jazdy, dochádza k nezvratnému zničeniu mechaniky, pričom totálna škoda na motore po hydraulickom ráze býva likvidátormi detailne analyzovaná z hľadiska zavinenia vodiča a histórie vozidla.
DPH a zákonná záruka pri kúpe v EÚ
Pri dovoze zohráva úlohu aj daňové hľadisko. Podľa § 11 ods. 11 a 12 zákona č. 222/2004 Z. z. o DPH sa za ojazdený dopravný prostriedok považuje vozidlo, ktoré má najazdených viac ako 6 000 km a od prvého uvedenia do prevádzky uplynulo viac ako 6 mesiacov. Ak by vozidlo nespĺňalo obe podmienky súčasne, považuje sa za nové a DPH sa musí odviesť v SR. Pri dovoze z krajín mimo EÚ sa platí clo a DPH vo výške 20 % z colnej hodnoty.
Ak ste kúpili zatopené auto od profesionálneho predajcu (autobazáru) v členskom štáte EÚ, európska legislatíva vám garantuje zákonnú záruku minimálne 2 roky, ktorú možno pri jazdenkách zmluvne skrátiť najmenej na 1 rok. Zamlčanie záplavy je hrubým porušením zmluvy a dôvodom na odstúpenie od kúpnej zmluvy podľa Občianskeho zákonníka. Pri nákupe od súkromnej osoby v zahraničí je však vymožiteľnosť práva minimálna a dôkazné bremeno leží kompletne na vás.
Často kladené otázky o kúpe zatopeného auta zo zahraničia
Preplatí mi slovenské PZP škodu na mojom vlastnom zatopenom aute?
Nie. Povinné zmluvné poistenie slúži výhradne na odškodnenie tretích osôb, ktorým spôsobíte škodu prevádzkou svojho motorového vozidla. Škoda na vlastnom aute je zákonom č. 381/2001 Z. z. explicitne vylúčená z poistného plnenia. Na krytie vlastných škôd slúži havarijné poistenie, ktoré však nekryje poškodenia vzniknuté pred začiatkom poistnej zmluvy.
Dá sa uzavrieť PZP na dovezené auto iba na základe VIN čísla?
Áno, pri jednotlivo dovezenom vozidle je to bežný a zákonný postup. Poisťovňa vystaví poistnú zmluvu na VIN číslo, aby ste s platnou zelenou kartou mohli ísť na okresný dopravný inšpektorát a požiadať o zápis do evidencie. Po pridelení slovenských tabuliek s evidenčným číslom (TEČ) ste povinní nahlásiť toto číslo poisťovni, ktorá údaje v zmluve bezplatne aktualizuje.
Ako spoznám zaplavené auto pri bežnej fyzickej obhliadke?
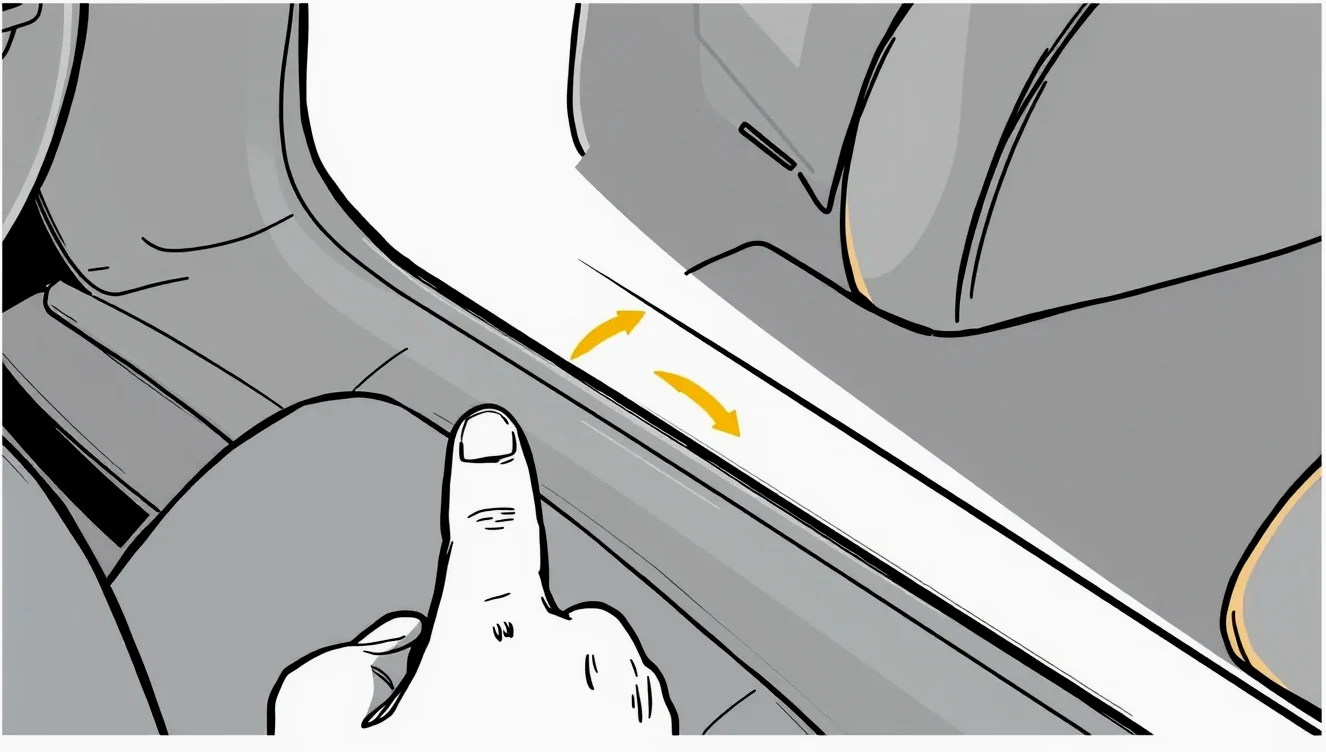
Zamerajte sa na skryté miesta: odklopte koberce v batožinovom priestore pri rezervnom kolese, skontrolujte spodné kovové koľajnice sedadiel a skrutky pod palubnou doskou, kde vzniká biela oxidácia hliníka a hrdza na nechránenom kove. Privoňajte k výduchom ventilácie pri zapnutom kúrení a skontrolujte bezpečnostné pásy vytiahnuté na maximálnu dĺžku, kde po záplave často zostávajú viditeľné zablatené mapy.
Čo sa stane, ak zatopené auto skratuje a začne horieť na parkovisku?
Ak vozidlo nie je v prevádzke (stojí s vypnutým motorom na parkovisku) a vznikne požiar v dôsledku skratu elektroinštalácie, škoda na okolitých autách sa spravidla nelikviduje z PZP, keďže nešlo o prevádzku vozidla. Majitelia poškodených áut alebo ich havarijné poisťovne si budú náhradu škody vymáhať priamo od vás podľa všeobecných ustanovení Občianskeho zákonníka o zodpovednosti za škodu.