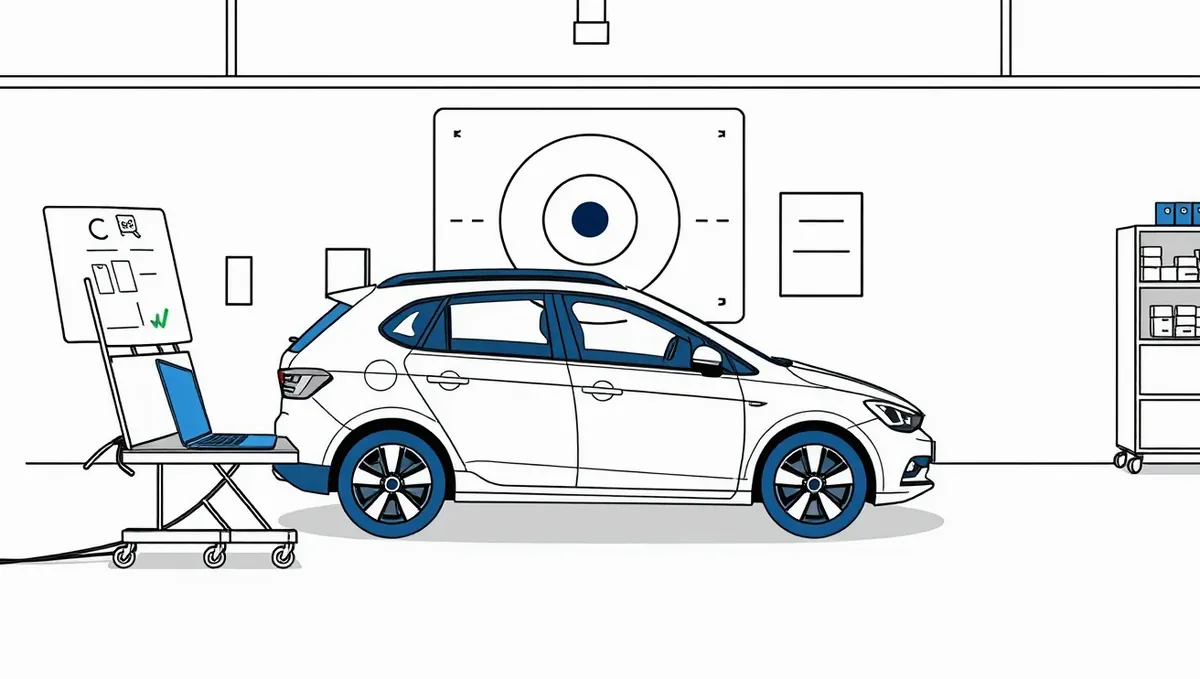
Kryje poistenie kalibráciu kamier a radarov? Asistenčné systémy vo vozidle a poistné plnenie
Kúpite si moderné rodinné auto napchaté špičkovou elektronikou, zaplatíte nemalé peniaze za havarijnú poistku a máte pocit, že ste chránení pred každým rizikom na ceste. Stačí však drobný kamienok do čelného skla alebo nepozorné nacúvanie do stĺpika v podzemnej garáži a prichádza tvrdé vytriezvenie. Výmena skla už totiž dávno nie je otázkou dvesto eur a prelakovanie plastového nárazníka neznamená rýchlu opravu za jedno popoludnie. Ak sa téme poistenie a asistenčné systémy vo vozidle nevenujete vopred a podceníte zmluvné limity, celú drahú rekalibráciu bezpečnostných senzorov zaplatíte z vlastného vrecka.
Väčšina vodičov žije v mylnom presvedčení, že bezpečnostná technika automaticky znižuje cenu poistky a likvidácia prebieha rovnako ako pred desiatimi rokmi. Realita na slovenskom poistnom trhu je presne opačná. Pokročilé asistenčné systémy vodiča (ADAS) síce preukázateľne znižujú nehodovosť, no dramaticky predražujú každú opravu po havárii. Každá kamera za sklom, radar v maske chladiča či ultrazvukový senzor v rohu nárazníka vyžadujú po mechanickom zásahu precízne nastavenie v špecializovanom pracovisku. Ak likvidátor zistí, že servis postupoval neodborne alebo ste ignorovali poruchové hlásenia palubného počítača, poisťovňa siahne k citeľnému kráteniu alebo dokonca k regresu vyplatenej sumy.
Vplyv obstarávacej ceny asistenčných systémov vozidla na havarijné poistenie
Logika bežného vodiča velí, že bezpečnejšie auto by malo mať lacnejšiu poistku. Štatistiky výrobcov potvrdzujú, že pokročilá elektronika dokázala za posledných päť rokov znížiť nehodovosť približne o 25 percent. Poisťovne však pri kalkulácii sadzieb nepozerajú len na frekvenciu škôd, ale najmä na ich priemernú závažnosť a finančnú náročnosť. Práve preto poistenie a asistenčné systémy vo vozidle vytvárajú paradox: hoci k nehodám dochádza menej často, priemerný účet za opravu vystrelil do násobkov minulých rokov. Slovenský poistný trh preto motoristom neponúka žiadne plošné zľavy len za to, že ich auto disponuje balíkom bezpečnostných radarov.
Prečo bezpečnostná elektronika neznižuje cenu poistky
Kým v minulosti sa pri menšom ťukanci vymenil plastový blatník a vyklepal držiak svetla, dnes sa v rovnakej deformačnej zóne nachádza sústava citlivých komponentov. V prednom nárazníku býva umiestnený radar adaptívneho tempomatu, ultrazvukové senzory parkovacieho asistenta a v maske chladiča širokouhlá kamera 360-stupňového náhľadu. Za spätným zrkadlom je nalepená multifunkčná čelná kamera pre núdzové brzdenie a držanie v jazdnom pruhu. Ak chcete poznať presnú trhovú cenu ochrany takéhoto vozidla, poslúži vám nezávislá kalkulačka na havarijné poistenie, kde rýchlo uvidíte, ako celková hodnota auta s asistentmi dvíha ročné poistné.
Poisťovňa musí pri výpočte sadzby zohľadniť, že banálna škodová udalosť už nestojí päťsto eur, ale pokojne tritisíc eur. Samotný náhradný diel je často viazaný na originálnu distribúciu a vyžaduje špeciálny držiak, novú kabeláž a hodiny práce diagnostika. Preto namiesto zliav prichádza skôr poistné zaťaženie. Pre rodinný rozpočet je dôležité sledovať nielen základnú cenu, ale aj to, ako sa vyvíja komplexné poistenie auta v závislosti od motorizácie, výbavy a veku vozidla.
Doplnková výbava a riziko podpoistenia senzorov
Závažnou chybou pri dojednávaní kaska býva nesprávne stanovenie poistnej sumy pri autách, kde boli asistenčné balíky dokúpené za príplatok. Ak si pri konfigurácii nového vozidla priplatíte niekoľko tisíc eur za pokročilý balík autonómneho riadenia, prémiové LED svetlomety s matricovou technológiou a kamerový systém, musíte tieto položky zahrnúť do zmluvy. Všeobecné poistné podmienky väčšiny poisťovní stanovujú, že limit poistnej sumy doplnkovej výbavy k vozidlu býva maximálne do 30 percent z poistnej sumy vozidla.
Pokiaľ túto výbavu nenahlásite a dôjde k jej poškodeniu, poisťovňa uplatní inštitút podpoistenia. V praxi to znamená jednoduchú matematiku: ak je poistná suma v zmluve nižšia ako reálna poistná hodnota auta v dobe škody, poisťovňa má zákonné právo znížiť plnenie v rovnakom pomere, v akom je poistná suma k skutočnej hodnote. Drahý radar vám potom preplatia len čiastočne a rozdiel zaplatíte z vlastných úspor. Preto je nevyhnutné poznať presný pomer, ktorý rieši trhová hodnota vozidla verzus nová cena pri uzatváraní zmluvy.
Pri drahších autách navyše vstupujú do hry požiadavky na zabezpečenie proti krádeži. Poisťovne striktne rozlišujú limity krytia: pri hodnote vozidla do 20 000 eur spravidla postačuje jedno zabezpečovacie zariadenie (napríklad základný imobilizér). V pásme od 20 000 do 83 000 eur už zmluva vyžaduje dve zabezpečovacie zariadenia (kombináciu elektronickej a mechanickej ochrany alebo satelitného vyhľadávania). Ak hodnota vozidla s plnou technologickou výbavou presiahne 83 000 eur, poisťovne trvajú na minimálne troch zabezpečovacích zariadeniach. Zanedbanie tejto povinnosti môže znamenať úplné odmietnutie plnenia pri odcudzení vozidla, čo podrobne rozoberá zabezpečenie auta pre havarijné poistenie.
Totálna škoda na modernom aute s ADAS pri zdanlivo neškodnom náraze
Jedným z najväčších šokov pre majiteľov moderných vozidiel je verdikt likvidátora po nehode, ktorá vyzerá len ako poškriabaný nárazník a rozbité svetlo. Auto je pojazdné, airbagy nevystrelili, no poisťovňa označí udalosť za ekonomickú totálnu škodu. Podľa aktuálnych poistných dát končí približne 21 percent havarovaných moderných vozidiel ako totálna škoda práve z dôvodu enormných cien technologických komponentov, poškodenia zväzkov optickej kabeláže a astronomických sadzieb za kalibrácie.
Prečo pätina havarovaných vozidiel s ADAS končí totálkou
Ekonomická totálna škoda nenastáva len vtedy, keď je karoséria pokrčená na nepoznanie. Nastáva v momente, keď kalkulované náklady na opravu presiahnu stanovené percento všeobecnej hodnoty vozidla – najčastejšie hranicu 70 až 80 percent v závislosti od konkrétnej poisťovne. Pri trojročnom alebo štvorročnom aute, ktorého trhová hodnota prirodzene klesla, dokáže poškodenie prednej masky so sústavou radarov, lidaru a laserových svetiel túto hranicu poľahky prekročiť. Ako presne prebieha tento proces, vysvetľuje samostatný článok o tom, ako sa počíta totálna škoda pri likvidácii poistných udalostí.
Poisťovňa v takom prípade odpočíta hodnotu použiteľných zvyškov vozidla zistenú v elektronickej aukcii a vyplatí vám len rozdiel. Pre rodinu to znamená vážny problém: z vyplatených peňazí si rovnaké auto nekúpite a vrak musíte predať záujemcovi z aukcie. Ak nemáte dojednané kvalitné poistenie finančnej straty vozidla, ktoré kryje rozdiel medzi obstarávacou cenou a všeobecnou hodnotou, moderná technika sa vám pri prvej nehode nepríjemne predraží. Poistenie a asistenčné systémy vo vozidle teda priamo určujú pravdepodobnosť, či vaše auto po zrážke vôbec dostane šancu na legálnu a bezpečnú opravu.
Náklady na opravu bežného auta verzus model s asistentmi
Rozdiel medzi opravou technologicky jednoduchého staršieho auta a vozidla vybaveného balíkom ADAS je priepastný. Nasledujúca porovnávacia tabuľka ukazuje, čo v praxi obnáša oprava po zdanlivo rovnakej kolízii pri parkovaní alebo nedobrzdení v nízkej rýchlosti.
| Položka opravy | Klasické vozidlo bez ADAS | Moderné vozidlo s ADAS | Dopad na poistné plnenie |
|---|---|---|---|
| Predný nárazník | Zváranie, tmelenie, lakovanie (cca 200 – 350 €) | Výmena za originálny diel so špeciálnym držiakom radaru (800 – 1 800 €) | Poisťovňa vyžaduje doklad o pôvode dielu kvôli priepustnosti rádiových vĺn. |
| Radarový snímač | Vozidlo radar nemá (0 €) | Nový radarový senzor + montážny kit (1 200 – 2 500 €) | Riziko prekročenia limitu opravy a vyhlásenie totálnej škody. |
| Nastavenie geometrie | Kontrola podvozku (50 – 80 €) | Presná 3D geometria náprav ako nutná podmienka kalibrácie (120 – 200 €) | Bez protokolu z geometrie nie je možné rekalibrovať kamery a radary. |
| Kalibrácia systému | Nevyžaduje sa (0 €) | Statická kalibrácia na terče + dynamická jazdná kalibrácia (250 – 600 €) | Neautorizovaný servis bez vybavenia kalibráciu nespraví, hrozí krátenie. |
| Výmena čelného skla | Štandardné tónované sklo (150 – 300 €) | Akustické sklo s optickým priezorom a držiakom kamery (600 – 1 400 €) | Bežné limity pripoistenia skiel na krytie celej faktúry často nestačia. |
Z tabuľky jasne vyplýva, prečo lacné opravy v domácich podmienkach definitívne skončili. Pokiaľ máte pochybnosti o tom, aké komponenty vám servis namontuje, overte si, aký máte nárok na originálny diel z havarijného poistenia, pretože neoriginálny plastový nárazník môže tieniť radar a úplne vyradiť protikolízny systém z prevádzky.
Zodpovednosť šoféra a poistenie pri zlyhaní autonómneho núdzového brzdenia
Obrovským mýtom medzi slovenskými vodičmi je predstava, že prítomnosť autonómnych systémov prenáša zodpovednosť za nehodu na výrobcu vozidla. Európska legislatíva, konkrétne nariadenie GSR2 (General Safety Regulation – Nariadenie EÚ 2019/2144), síce nariadila povinnú výbavu systémami ADAS pre nové typy vozidiel od 6. júla 2022 a pre všetky novo registrované autá od 7. júla 2024, no status vodiča nezmenila. Od 7. júla 2026 navyše prichádza ďalšie sprísnenie bezpečnostnej výbavy pri prvej registrácii vozidiel kategórií M1 a N1, ktoré zahŕňa pokročilú detekciu chodcov a cyklistov či sledovanie pozornosti šoféra.
Stále však platí, že vozidlá na cestách spadajú maximálne pod úroveň autonómie SAE 2. To znamená, že ide výhradne o podporné technológie. Šofér je plne a nepretržite zodpovedný za ovládanie vozidla, sledovanie premávky a včasnú reakciu. Ak sa budete pri nehode vyhovárať, že auto malo zabrzdiť samé a neurobilo to, u polície ani v poisťovni nepochodíte.
Zodpovednosť za škodu pri zlyhaní systému AEB
Ak systém autonómneho núdzového brzdenia (AEB) nezareaguje na stojace vozidlo pred vami a vy doň narazíte, vinníkom ste vy. Škodu poškodenému vodičovi preplatí vaše povinné zmluvné poistenie, ktoré chráni poškodených v zmysle zákona č. 381/2001 Z. z. Zákonné minimálne limity krytia sú nastavené na 6 450 000 eur pre škody na zdraví a náklady pri usmrtení na jednu škodovú udalosť a 1 300 000 eur pre vecné škody a ušlý zisk.
PZP však ani v ére inteligentných áut nekryje škodu na vašom vlastnom aute. Na to potrebujete havarijnú poistku. Predstava, že poškodenie vlastného nárazníka a elektroniky budete vymáhať od automobilky, je iluzórna. Dokazovanie softvérovej chyby v súdnom spore s nadnárodným výrobcom je pre bežného človeka finančne nerealizovateľné. Navyše, v návode na obsluhu každého jedného auta nájdete rozsiahly zoznam situácií, v ktorých AEB nemusí fungovať – napríklad pri hustom daždi, snežení, nízkom slnku proti kamere alebo v ostrej zákrute. Preto poistenie a asistenčné systémy vo vozidle nemožno vnímať ako prenos viny na umelú inteligenciu.
Falošná detekcia prekážky a náraz zozadu
Ešte zložitejšia situácia nastáva pri takzvanom fantómovom brzdení. Ide o situáciu, kedy kamera alebo radar vyhodnotí tieň mosta, plechovku na ceste alebo odraz slnka ako pevnú prekážku a bez varovania aktivuje maximálny brzdný účinok. Ak do vás v tej chvíli zozadu narazí iné auto, nastáva spor o vinu.
Zákon o cestnej premávke hovorí, že vodič nesmie náhle znížiť rýchlosť jazdy alebo náhle zastaviť, ak to nevyžaduje bezpečnosť cestnej premávky. Zároveň však platí, že vodič idúci vzadu je povinný dodržiavať bezpečnú vzdialenosť. V praxi polícia často označí za vinníka vodiča vzadu, pretože nedodržal odstup. Ak však vodič vzadu disponuje palubnou kamerou a dokáže, že vaše auto zabrzdilo bez akejkoľvek reálnej príčiny, môže sa časť viny preniesť na vás. Likvidácia takejto udalosti je mimoriadne komplikovaná a bez havarijného poistenia hrozí, že škodu na zadnej časti vášho technologicky vyspelého auta budete musieť znášať sami.
Skúmanie príčinnej súvislosti a krátenie poistného plnenia pri asistenčných systémoch
S príchodom modernej elektroniky dostali likvidátori do rúk nástroje, o akých sa im v minulosti ani nesnívalo. Doby, kedy sa priebeh nehody rekonštruoval len z brzdných dráh na asfalte a výpovedí svedkov, sú minulosťou. Dnešné autá sú pojazdné počítače, ktoré nepretržite zaznamenávajú telemetrické údaje o každom parametri jazdy. Pri posudzovaní nároku na poistné plnenie sa preto dôkladne skúma príčinná súvislosť a miera zavinenia.
Vypnuté asistenčné systémy a záznamník nehodových dát EDR
Mnohým vodičom prekáža neustále pípanie inteligentného asistenta rýchlosti (ISA) alebo zásahy asistenta udržiavania v jazdnom pruhu, a preto tieto funkcie po naštartovaní okamžite vypínajú. Otázka znie: môže vám poisťovňa odmietnuť vyplatenie škody len preto, že ste mali asistenta vypnutého?
Vo všeobecných poistných podmienkach nenájdete klauzulu, ktorá by priamo zakazovala manuálnu deaktiváciu asistentov, pokiaľ to samotné rozhranie vozidla umožňuje. Poisťovňa však skúma hrubú nedbanlivosť. Ak ste na diaľnici vypli držanie v pruhu, venovali sa mobilnému telefónu a zišli z cesty, likvidátor bude posudzovať celkový kontext. Vypnutie systému samo osebe krátenie neznamená, ale v spojení so závažným porušením pravidiel cestnej premávky slúži ako dôkaz, že ste vedome ignorovali bezpečnostné prvky. Prehľad týchto situácií nájdete v článku, ktorý mapuje typické výluky z havarijného poistenia na slovenskom trhu.
Zásadným zlomom je povinná prítomnosť záznamníka nehodových dát EDR (Event Data Recorder), ktorý je súčasťou nariadenia GSR2. Táto „čierna skrinka“ uchováva údaje v slučke a pri náraze natrvalo uzamkne dáta za posledných päť sekúnd pred kolíziou. EDR zaznamenáva:
- presnú rýchlosť vozidla pred nárazom,
- polohu plynového a brzdového pedála,
- uhol natočenia volantu a priečne zrýchlenie,
- stav bezpečnostných pásov a aktiváciu predpínačov,
- stav asistenčných systémov – či boli aktívne, v poruche alebo manuálne vypnuté.
Likvidátor alebo súdny znalec má k týmto údajom prístup. Ak vo výpovedi tvrdíte, že ste pred zrážkou intenzívne brzdili, no EDR ukáže nulový tlak v brzdovom okruhu a aktívny plyn, poisťovňa vaše tvrdenie okamžite vyvráti. Rozpor medzi výpoveďou a dátami z riadiacej jednotky býva najčastejším dôvodom na zamietnutie plnenia pre pokus o poistný podvod. O tom, ako digitálne technológie vstupujú do likvidácie, pojednáva aj téma telematika a ochrana osobných údajov v modernom poistení.
Regres poisťovne pri jazde s nefunkčnými asistenčnými senzormi vozidla
Jazda s rozsvietenou kontrolkou motora alebo bŕzd je pre väčšinu ľudí jasným signálom zájsť do servisu. Výstražné ikony asistenčných systémov však mnohí vodiči ignorujú celé týždne. Oranžová kontrolka nefunkčného radaru alebo chybovej hlášky kamery býva vnímaná len ako drobný komfortný nedostatok. Ide o obrovský a nebezpečný omyl. V zmysle zákona č. 106/2018 Z. z. o podmienkach prevádzky vozidiel v premávke na pozemných komunikáciách musí byť každé vozidlo počas jazdy v riadnom technickom stave. Ak vyradíte z činnosti bezpečnostné prvky, vozidlo sa stáva technicky nespôsobilým na premávku.
Pokiaľ s takýmto autom spôsobíte dopravnú nehodu, poisťovňa síce škodu poškodenej tretej strane z vášho PZP uhradí, no následne voči vám uplatní regresný nárok. To znamená, že celú vyplatenú sumu bude vymáhať späť priamo od vás. Pri reťazových nehodách alebo škodách na zdraví môže ísť o sumy v desiatkach až stovkách tisíc eur, ktoré rodinu privedú do exekúcie.
Odchýlka radaru a nutnosť odbornej rekalibrácie po výmene skla
Prečo je presnosť senzorov taká kritická? Nejde o žiadne kozmetické milimetre. Fyzika nepustí: chyba zamerania senzora alebo kamery pri uhlovej odchýlke o jediný stupeň predstavuje na vzdialenosť 90 metrov odchýlku až 1,7 metra. To v reálnej premávke znamená rozdiel medzi bezpečným zastavením pred chodcom a jeho zrazením, prípadne medzi jazdou vo vlastnom pruhu a náhlym strhnutím volantu do protismeru pri chybnom čítaní čiary.
Práve preto poistenie a asistenčné systémy vo vozidle narážajú na najväčší problém pri výmene čelných skiel. Ak vám praskne sklo, nestačí ho len vyrezať a vlepiť nové. Kamera namontovaná na skle sa po demontáži musí podrobiť statickej alebo dynamickej rekalibrácii pomocou kalibračných terčov a diagnostického softvéru. Ak si dáte vymeniť sklo v dielni, ktorá kalibračné zariadenie nevlastní a neodovzdá vám certifikovaný protokol o úspešnej kalibrácii, vaše auto je technicky nespôsobilé. Bližšie informácie o krytí zasklenia ponúka sprievodca zameraný na rozbité čelné sklo a poistenie.
Navyše, bežné limity pripoistenia čelného skla, ktoré si ľudia dojednávajú vo výške 200 až 300 eur, pri modernom aute nepokryjú ani cenu samotného technologického skla, nieto ešte prácu a kalibráciu. Ak si nie ste istí nastavením limitov, oplatí sa zvážiť komplexné samostatné poistenie skiel, kde sú limity prispôsobené cenám moderných originálnych autoskiel so senzormi.
Riešenie problémov so senzormi v praxi
Aby ste sa vyhli sporom s poisťovňou a nestratili nárok na poistné plnenie, postupujte pri typických situáciách podľa nasledujúcich zásad.
| Situácia | Čo platí podľa poistných podmienok | Čo musíte urobiť |
|---|---|---|
| Prasklina na čelnom skle s kamerou ADAS | Výmena vyžaduje rekalibráciu, inak je auto nespôsobilé. Nízky limit pripoistenia nepokryje celú sumu. | Nahlásiť škodu poisťovni, overiť krytie kalibrácie a zvoliť zmluvný servis disponujúci kalibračným stojanom. |
| Svietiaca kontrolka nefunkčného radaru po parkovaní | Jazda s chybovým hlásením môže byť dôvodom na regres, ak dôjde k nehode zavinenej asistentom. | Ihneď vozidlo odstaviť z bežnej premávky, navštíviť diagnostiku a zdokumentovať skryté poškodenie držiaka. |
| Oprava poškodeného nárazníka so senzormi v neautorizovanom servise | Neodborná montáž a chýbajúci protokol o kalibrácii vedú k zamietnutiu budúcich poistných nárokov. | Trvať na vystavení protokolu o rekalibrácii všetkých snímačov a uchovať faktúru za diagnostické úkony. |
| Znečistenie senzorov blatom alebo námrazou a následná zrážka | Ide o hrubú nedbanlivosť vodiča, ktorý je povinný očistiť vozidlo a senzory pred jazdou. | Pred každou jazdou mechanicky skontrolovať čistotu kamerových priezorov a radarových plôch v nárazníku. |
| Dodatočná montáž ťažného zariadenia zakrývajúceho parkovacie senzory | Neodborný zásah do výbavy bez zmeny kódovania riadiacej jednotky môže znamenať výluku z plnenia. | Montáž zveriť certifikovanému stredisku, nahlásiť zmenu poisťovni a aktualizovať softvér vozidla. |
Pri výbere servisu sa vždy uistite, ako k opravám pristupuje vaša poisťovňa. Rozdiely v tom, aké krytie poskytuje zmluvný a nezmluvný servis, môžu rozhodnúť o tom, či vám poisťovňa uhradí fakturovanú hodinovú sadzbu za špecializované kalibračné práce v plnej výške.
Opotrebenie a porucha elektronických asistentov ako výluka z havarijného poistenia
Základným kameňom poistného práva je definícia poistnej udalosti: musí ísť o udalosť náhlu, nepredvídateľnú a vyvolanú vonkajšou silou. Tento princíp naráža na každodennú realitu prevádzky mikroelektroniky. Senzory umiestnené v prednej časti vozidla čelia extrémnemu namáhaniu. Sú vystavené neustálym otrasom na nekvalitných cestách, odstrekujúcej slanej vode v zime, vysokým teplotám od motora a priamemu slnečnému žiareniu.
Vodiči si často pletú záruku na vozidlo s havarijným poistením. Ak vám po troch rokoch prevádzky prestane fungovať radar adaptívneho tempomatu z dôvodu vnútornej korózie spojov alebo únavy materiálu, nejde o poistnú udalosť. Likvidátor takúto škodu bez milosti zamietne s odvolaním sa na štandardnú výluku vzťahujúcu sa na prirodzené opotrebenie, výrobné vady a únavu materiálu.
Ďalším častým zdrojom sklamania je zámena dvoch úplne odlišných pojmov: asistenčné systémy vo vozidle a asistenčné služby k poisteniu. Kým asistenčné systémy sú technické senzory a riadiace jednotky v aute, asistenčné služby sú zmluvná pomoc pri nehode alebo poruche. Ak vám zlyhá elektronika na ceste, asistenčná služba poistky vám zabezpečí odťah alebo príjazd cestnej služby. Pozor však na finančné limity: typický limit základného balíka technickej asistencie na príjazd a prácu mechanika na ceste býva len 70 až 100 eur. Pri zložitej poruche mikroelektroniky mechanik na ceste nič neopraví a prekročenie limitu na odťah do špecializovaného servisu doplácate sami. Preto si pri nastavovaní poistky strážte aj to, aká je vaša voľba výšky spoluúčasti v kasku, aby drobné opravy neostali celé na vašich pleciach.
Ak uvažujete o celkovom nastavení zabezpečenia rodinného auta, dôkladne zvážte, ako poistenie a asistenčné systémy vo vozidle zapadajú do vášho poistného krytia. Šetrenie na nízkych limitoch pripoistenia skiel alebo nesprávne nahlásená výbava sa vám v momente prvej návštevy servisu môže vypomstiť sumami, ktoré prevýšia niekoľkoročné poistné.
Časté otázky o asistenčných systémoch a poistení
Preplatí havarijné poistenie kalibráciu kamier a radarov po výmene čelného skla?
Áno, pokiaľ je samotná výmena skla krytá z havarijného poistenia alebo pripoistenia čelného skla a fakturovaná kalibrácia je technologickým postupom predpísaným výrobcom vozidla. Pozor si však dajte na samostatné pripoistenia skiel s nízkym finančným limitom (napríklad 300 eur), kde celková faktúra za sklo a kalibráciu limit výrazne presiahne a rozdiel musíte doplatiť.
Môže mi poisťovňa krátiť plnenie, ak som mal pri nehode vypnuté držanie v pruhu?
Samotné vypnutie systému, ktoré výrobca umožňuje, nie je priamou výlukou z poistenia. Poisťovňa však skúma príčinnú súvislosť a hrubú nedbanlivosť. Ak likvidátor pomocou dát z riadiacej jednotky alebo EDR preukáže, že vypnutie systému v kombinácii s nevenovaním sa riadeniu viedlo k nehode, k určitému kráteniu poistného plnenia môže dôjsť.
Kto zodpovedá za škodu, ak auto zabrzdilo pred neexistujúcou prekážkou a niekto do mňa narazil?
Primárnu zodpovednosť nesie vodič idúci za vami, pretože je povinný dodržiavať bezpečný odstup na zastavenie vozidla. Ak však vodič za vami kamerovým záznamom preukáže, že išlo o neodôvodnené núdzové zastavenie bez akejkoľvek reálnej prekážky na ceste, polícia a poisťovne môžu určiť spoluvinu a časť škody budete znášať vy.
Prečo je havarijné poistenie na auto s množstvom senzorov drahšie, hoci má menej búrať?
Poisťovne kalkulujú sadzby podľa priemernej výšky vyplatenej škody. Hoci bezpečnostné systémy znižujú počet nehôd o desiatky percent, každá jedna oprava auta s poškodenými radarmi, kamerami a nutnou rekalibráciou stojí násobne viac ako oprava bežného auta. Vyššia cena náhradných dielov a diagnostických prác prevyšuje úsporu z nižšej frekvencie škôd.
Zhrnutie kľúčových pravidiel pre vodičov
Prevádzka technologicky vyspelého auta si vyžaduje zodpovedný prístup nielen za volantom, ale aj pri podpisovaní poistnej zmluvy. Aby vás poistná udalosť finančne nezruinovala, zapamätajte si tieto základné fakty:
- Zodpovednosť ostáva na vás: Žiadny asistenčný systém v súčasných autách nezbavuje vodiča plnej právnej a finančnej zodpovednosti za jazdu. Zlyhanie techniky nie je ospravedlnením pre políciu ani poisťovňu.
- Strážte si limity na sklá: Výmena skla s kamerou ADAS stojí spolu s rekalibráciou bežne 800 až 1 500 eur. Pripoistenie skla s nízkym limitom je pri modernom aute zbytočné a nepokryje reálne náklady.
- Trvajte na kalibračnom protokole: Po každej oprave nárazníka, geometrie či výmene skla vyžadujte od servisu oficiálny doklad o úspešnej rekalibrácii senzorov. Bez neho riskujete prevádzku technicky nespôsobilého auta a regres zo strany poisťovne.
- Nezatajujte výbavu: Pri uzatváraní kaska uveďte reálnu hodnotu všetkých príplatkových technologických balíkov. Predídete tak uplatneniu podpoistenia, pri ktorom by vám poisťovňa krátila každú vyplatenú opravu.